Balanco Patrimonial E Um Relatorio Que Elenca Todos Ativos

O que realmente compõe um balanço patrimonial
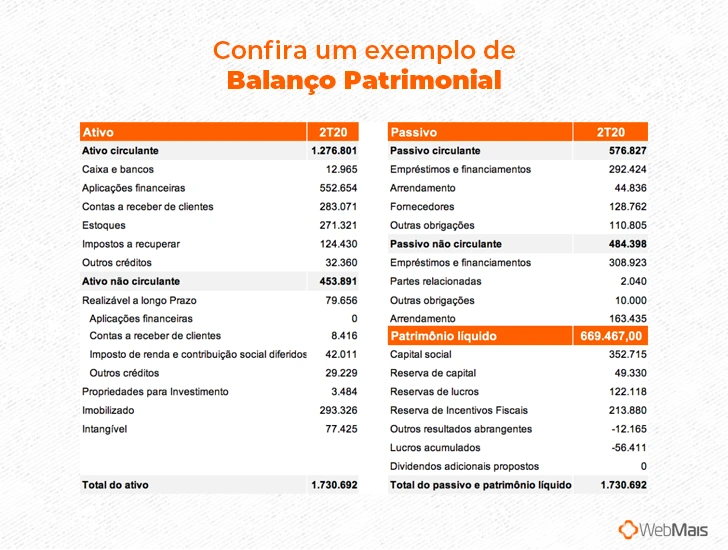
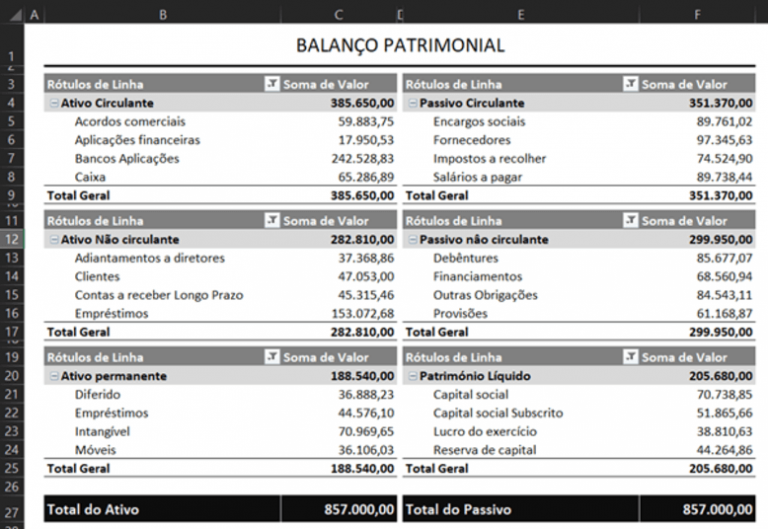
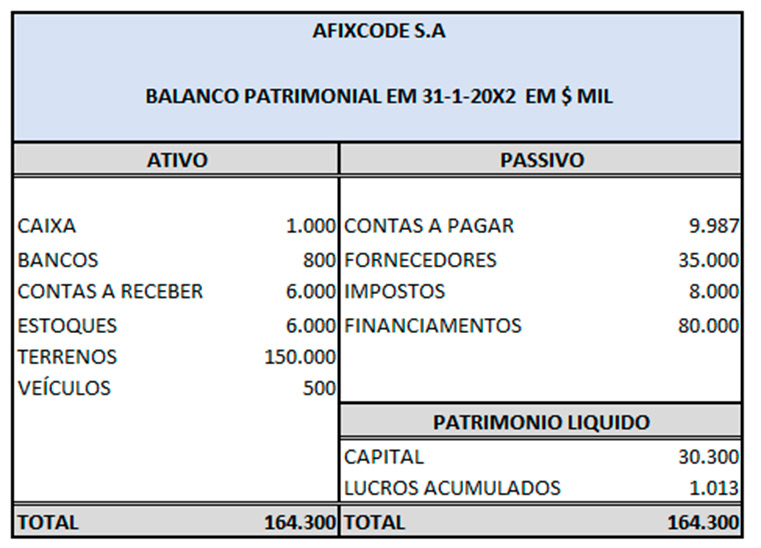
O balanço patrimonial é uma demonstração contábil obrigatória para todas as empresas que seguem o regime de competência. Ele apresenta a situação patrimonial de uma entidade em uma data específica, mostrando o que ela possui, o que ela deve e o quanto pertence aos sócios. A estrutura básica é simples: Ativo = Passivo + Patrimônio Líquido. Essa equação precisa estar sempre em equilíbrio, senão há erro em algum lugar.balanco patrimonial e um relatorio que elenca todos ativos
Na prática, montar esse relatório exige mais do que extrair saldos do livro razão. Eu já vi gente achando que bastava rodar um relatório padrão do sistema contábil e pronto. Não funciona assim. O problema é que os saldos brutos muitas vezes não refletem a realidade. Depreciação acumulada, provisão para dívidas duvidosas, ajustivos de reavaliação — tudo isso aparece no balanço, mas depende de lançamentos manuais ou apurações específicas. Um caso que me marcou foi com uma indústria de médio porte que tinha um estoque de materiais perecíveis com vida útil curta. O sistema gerava o balanço considerando o custo histórico integral do estoque, mas havia itens devolvidos pelos fornecedores que ainda constavam como ativos. O saldo estava inflado em cerca de 8% sobre o total de circulante. A solução foi fazer uma conciliação física cruzada com o cadastro de devoluções eThose items manually before generating the report. Isso cortou o tempo de fechamento de três dias para oito horas no mês seguinte, porque criamos um procedimento fixo de validação prévia. A diferença entre um balanço confiável e um que parece correto mas esconde distorções está nos ajustes de competência. Itens como despesas antecipadas precisam ser rateados corretamente. Receitas a apropriar mensalmente influenciam diretamente o resultado e, consequentemente, o patrimônio líquido. Quem ignora esses detalhes acaba com um passivo ou patrimônio líquido distorcido, o que pode gerar problemas na hora de obter crédito ou cumprir obrigações fiscais.
Outro ponto que pouca gente leva a sério é a classificação entre circulante e não circulante. A Lei das S.A. (Lei 6.404/76) estabelece prazos claros: circulante é tudo que se realiza ou se exigue no exercício subsequente. Ativos mantidos para negociação, estoques, contas a receber de curto prazo — tudo vai ali. Bens de uso, intangíveis, investimentos longos ficam no não circulante. Erros nessa separação são comuns em empresas que crescem rápido e não têm contabilidade estruturada, e corrigir isso retroativamente demanda horas de trabalho manual. O PATRIMÔNIO LÍQUIDO merece atenção especial. Ele não é apenas "o que sobra". Inclui capital social, reservas de capital, reservas de lucros, lucros ou prejuízos acumulados e ajustenos patrimoniais. Muitos gestores confundem reserva de lucros com disponibilidade financeira. Reserva é um agrupamento contábil, não dinheiro em caixa. Essa distinção é crucial quando se analisa a saúde real da empresa com base no balanço. Para gerar o documento propriamente dito, o fluxo típico é: extração dos saldos do livro razão, revisão dos lançamentos de ajuste e fechamento, conferência das conciliações bancárias e de estoques, aplicação dos rateios e provisões, geração do relatório final e assinatura pelo responsável técnico. O sistema ERP faz a maior parte do trabalho, mas a validação humana é o que garante a integridade. Recomendo usar planilhas de conciliação para cruzar dados do sistema com documentos físicos antes de fechar qualquer mês ou trimestre.
Não existe ferramenta perfeita para isso. Sistemas pequenos e médias empresas usam têm limitações conhecidas: alguns não tratam bem contratos de leasing operacional versus financeiro, outros não consolidam múltiplas subsidiárias automaticamente. Se sua empresa tem operações internacionais ou estruturas societárias complexas, considere o uso de softwares especializados em consolidação patrimonial, como Omie, Sankhya ou até soluções enterprise como SAP, dependendo do porte. A escolha depende do volume de operações e da necessidade de auditoria. A periodicidade de apresentação varia conforme o tipo de empresa. Sociedades anônimas de capital aberto apresentam trimestral e anualmente. EMPRESAS DE CAPITAL FECHADO obrigatoriamente anual, mas frequentemente fazem fechamentos intermediários para gestão. A obrigação acessória de entrega ao CRC ou Junta Comercial segue calendários específicos por estado, então é importante acompanhar as portarias locais para evitar multas por atraso na entrega. Se você está começando agora, o melhor caminho é dominar a sequência lógica antes de depender de automação. Entenda como cada conta se relaciona, pratique a conciliação manual pelo menos uma vez por período de fechamento, e mantenha um arquivo organizado de comprovações. O balanço patrimonial é o retrato contábil da empresa. Ele precisa ser preciso, não apenas bonito.
Galeria
-
Balanço patrimonial: saiba o que é, como fazer e exemplos - FIA -
O que é, exemplos e como fazer Balanço Patrimonial | AFIXCODE -

Balanço patrimonial: o que é e para que serve -

Balanço Patrimonial: Saiba O Que É, Exemplos E Como Fazer
