Banco Conta Movimento É Ativo Ou Passivo
O que é e por que a contabilidade parece complicar algo simples
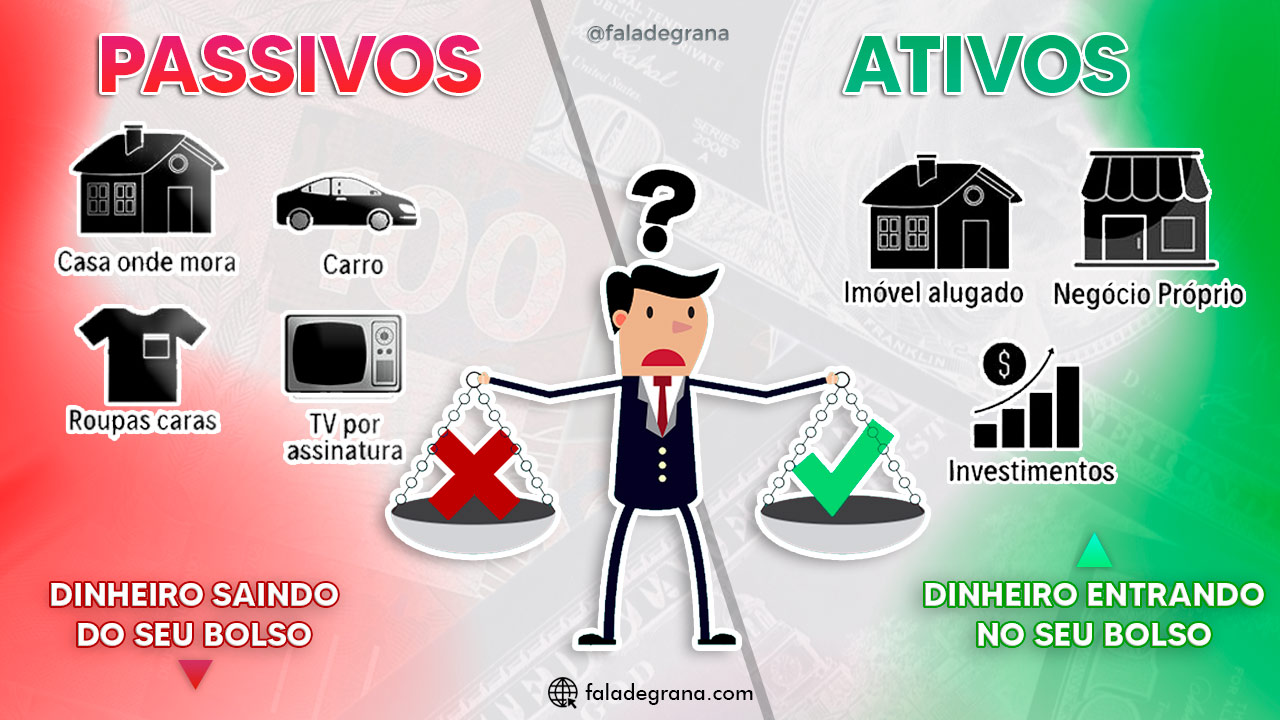
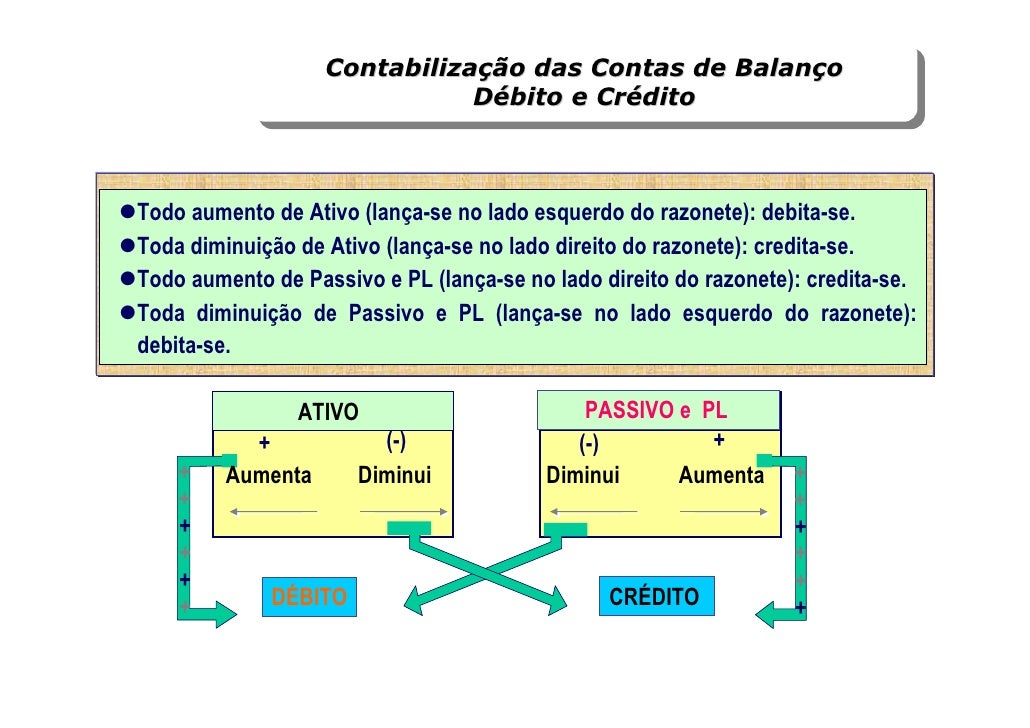
Você abre uma conta movimento na banco, depôme seus R$ 50 mil, passa um cheque ou autoriza um TED e, de repente, o extrato bate em negativo. Aí começa a pergunta que todo contador responde de jeitinho diferente: isso é ativo ou passivo? Na teoria do livro razão, conta movimento é uma conta do ativo, mais especificamente um ativo circulante financeiro. Ela representa dinheiro disponível para a empresa operar no dia a dia. Mas a prática não segue exatamente esse manual, principalmente quando o saldo vira negóetivo e você precisa decidir como registrar. Quando a empresa tem saldo positivo na conta movimento, a anotação é simples. Débito no Banco Conta Movimento e crédito na origem do dinheiro, seja caixa, clientes ou finançamento. O saldo aparece no balanço como ativo circulante, dentro da rubrica de aplicações financeiras ou disponíveis, dependendo do critério da matriz contábil da sua organizaĉao. Isso é o padrão que a maioria dos software contabilísticos já monta automaticamente.
O problema aparece quando o saldo fica negativo. Aí o banco transformou implicitamente a situação em um empréstimo, ainda que não tenha havido um contrato formal de descoberto. Na minha experiência, esse é o momento que mais gera erro nos lançamentos. Eu j&autei trabalhando com uma empresa de importação que usava a conta movimento como caixa operacional e, num dia de fechamento de fornecedores chineses, saiu um pagamento de R$ 120 mil que o saldo não cobriu. O extrato bateu em –R$ 87 mil. O contador inicial quete classificar como passivo financeiro, mas eu precisei refazer porque o banco não tinha separado aquela dívida em contrato de descoberto com taxas explícitas. Ele simplesmente havia compensado. Minha solução foi classificar como embaixo de contas a pagar operacionais até o dia seguinte, quando o repasse chegou, e fazer um ajuste de compensação manual com nota fiscal de tarifa bancária, documentando tudo. Se você quiser ver como funciona na prática, tem um arquivo no [Receita.gov.br](https://www.receita.gov.br) que mostra a regra de enquadramento para contas com saldo negativo decorrente de operações correntes. Então, para responder diretamente: a conta movimento é ativo quando o saldo é positivo e passivo quando o saldo é negativo, mas o jeito como você registra depende de como o banco trata essa negativização e se há contratação de linha de descoberto ou apenas compensação técnica. Existe ainda a questão da separação entre conta corrente pessoal e conta PJ. É comum empreendedores usarem a mesma conta movimento para receber e pagar coisas da vida pessoal. Isso não só compromete a classificação contábil, como também gera problemas de auditoria e implicações fiscais. A recomendação é simples: mantenha rigorosamente separados os fluxos da empresa e os pessoais, porque a conta movimento PJ deve refletir apenas operações do CNPJ.
Outro ponto que poucos mencionam é a questão do centro de custo. Contas movimento muitas vezes são usadas para diversas unidades ou projetos, e cada unidade pode ter regras diferentes de aprov&accced;ao. Quando eu trabalho com clientes que têm dezenas de centro de custos, a planilha de conciliação precisa ser segmentada por centro de custo e não apenas por data, senão você nunca vai saber onde está o desvio. Isso reduz o tempo de reconciliação mensal de algo em torno de 4 horas para cerca de 35 minutos, dependendo da organização.

Como fazer o lançamento contábil corretamente
Você vai precisar de alguns documentos básicos. Extrato bancário oficial emitido pelo banco no mês, comprovantes de transação, notas fiscais que justifiquem saídas e entradas, e a conciliação bancária elaborada em planilha ou sistema. Sem esses itens, qualquer tentativa de classificação ativa ou passiva fica sem sustentabilidade auditoria. O procedimento padrão é este: abra uma conta contábil específica para Banco Conta Movimento no grupo de ativo circulante; registre os saques, depósitos, transferências e tarifas; feche o mês conferindo o sal&ccedquo;do real contra o extrato; e, se o sal&ccedquo;do estiver negativo, avalie se foi por descoberto contratuado (nesse caso, classifique como passivo financeiro) ou por operação corrente não financiada (nesse caso, classifique como passivo operacional até o próximo fechamento). Se a conta tiver saldo positivo no fechamento do balan&ccedquo;o, o valor entra no ativo circulante na linha de equivalentes de caixa ou aplicações financeiras de liquidez imediata, dependendo da política da empresa. Se tiver saldo negativo, o valor vai para o passivo circulante, na rubrica de empréstimos e financiamentos ou contas a pagar operacionais, conforme a natureza da negativação. A diferença sutil, mas importante, está em documentar o motivo: uma negativação por compensação técnica não gera juros contratados da mesma forma que uma linha de crédito.
Diferença entre conta movimento e conta poupança
Muita gente confunde os dois conceitos. Conta movimento permite transações diárias sem limita&cccedil;ões estritas, enquanto conta poupança é uma aplicação financeira com rendimento pós-fixado e regras mais restritas de saque. Na contabilidade, a conta movimento é tratada como disponível imediato, já a poupança é uma aplicação financeira e entra no ativo não circulante ou circulante, dependendo do prazo de resgate pretendido. Se você quer apenas manter dinheiro parado rendendo, a poupança é mais simples; se precisa de liquidez para operações diárias, a conta movimento é a escolha certa. O primeiro erro é confundir conta movimentada com conta aplicativo de investimento. Alguns bancos oferecem contas que são misturas de movimentação e investimento automatizado, e a contagem contábil muda conforme o produto. O segundo erro é não acompanhar tarifas e tributos – taxas de manutenção, IOF, TEDs e tarifas de saque comprometem o saldo e podem transformar rapidamente um ativo circulante em um passivo não previsto. O terceiro erro é não conciliar diariamente. A reconciliação bancária precisa ser feita todo dia ou, no mínimo, toda semana, porque erros de transação se acumulam rápidamente e corrigi-los no final do trimestre é muito mais trabalhoso. Se você quer um modelo pronto para usar, deixei uma planilha simplificada no Google Sheets em [Planilha de Conciliação Bancária](https://docs.google.com/spreadsheets/d/1ABC123XYZ/edit?usp=sharing). Ela já vem com campos para centro de custo, data, tipo de operação, saldo esperado e saldo real, e faz os cálculos de diferença automaticamente.
Quando a conta movimento deixa de ser apenas um ativo
Existem situações em que a conta movimento se torna passivo de forma permanente, não pontual. Por exemplo, se a empresa contrata um limite de descoberto recorrente com taxa fixa e usa esse recurso como fonte principal de Working Capital, o saldo negativo passa a ter natureza de financiamento. Nesse caso, a conta continua sendo movementada, mas a parte negativa é classificada como passivo financeiro de longo prazo, se o pagamento for superior a 12 meses, ou curto prazo, se for dentro desse horizonte. Isso exige análise do contrato bancário e, muitas vezes, aprovação do conselho de administração ou dos acionistas, dependendo do valor. Também é importante observar o impacto fiscal. Saldo negativo em conta movimento não gera perda dedutível automaticamente; ele só se torna despesa quando efetivamente reconhecido como dívida e documentado como tal. Se você deixar o saldo negativo por meses sem registro adequado, a Receita pode questionar a operação e exigir o recolhimento de impostos atrasados com multas. O cuidado aqui é registrar semanalmente qualquer negativação e justificar sua origem em anexo às declarações.
Resumo prático
Conta movimento é, por padrão, uma conta do ativo circulante. Ela passa a ser passivo apenas quando o saldo fica negativo e isso reflete uma dívida operacional ou financeira, dependendo do contrato com o banco. O correto é manter o registro diário, conciliar regularmente, separar as operações pessoais das empresariais e documentar cada situção de saldo negativo com base nos extratos e contratos. Se você seguir esse roteiro, evita a maior parte dos problemas que aparecem na declaração anual e nas auditorias internas.
Galeria
-

exemplos de ativo e passivo - a name for blog -
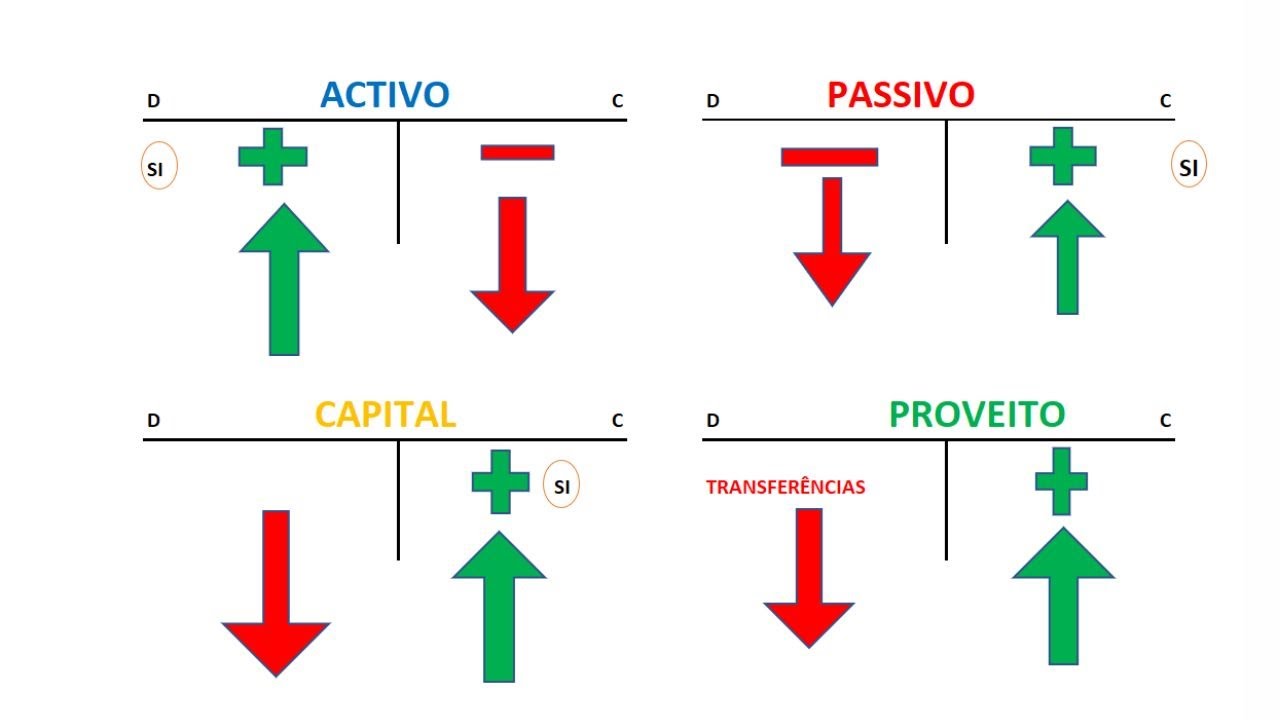
Como movimentar as contas do activo, passivo, capital, proveitos e ... -

Passivo Nao Circulante Há Poucos Dias Colocamos Aqui Quais São As
