Banco Crefisa Itapevi
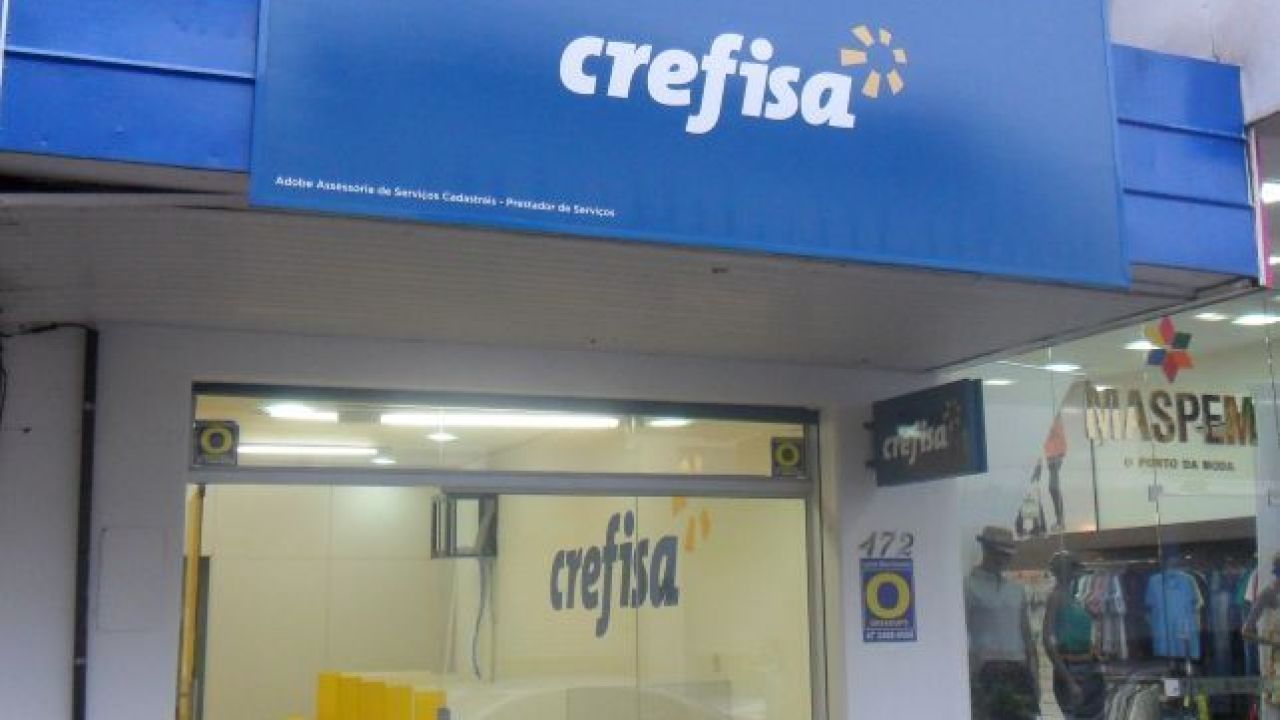
O que é o banco crefisa itapevi e como funciona na prática
A agêncie do Crefisa em Itapevi fica na região metropolitana de São Paulo, mais especificamente no bairro Centro, e atende pessoas físicas e pequenas empresas que buscam empréstimo pessoal, consignado, crédito consignado INSS, abertura de conta digital ou parcelamento de dívidas. O atendimento pode ser presencial ou pelos canais digitais, mas muita gente não sabe qual caminho vale a pena tentar primeiro. Antes de qualquer coisa, o Crefisa Itapevi não é um banco tradicional com agêncie completa. É uma agência comercial do Crefisa S.A., instituição que evoluiu de cooperativa de crédito para financeira com foco em crédito pessoal. Isso significa que o portfólio de serviços é mais restrito: empréstimo, consignado, cartão de crédito e conta corrente digital. Se você precisa de seguro de vida vinculado a empréstimo, consórcio ou previdência privada, provavelmente vai ser encaminhado para parceiros. Nada errado, só o fato de ser diferente do que se espera de uma agêncie bancária comum.
banco crefisa itapevi: endereço, horário e como entrar em contato
O endereço da agêncie comercial em Itapevi está na Rua General Osório, 333, Centro, Itapevi/SP, CEP 06501-070. O funcionamento é de segunda a sexta, das 9h às 17h, com possível variação em feriados. Para contato direto, o telefone da central do Crefisa é 4002-2222 (regiões metropolitanas) ou 0800 725 2222 (demais localidades). O app Crefisa é a alternativa digital mais estável e costuma resolver até 80% das solicitações sem precisar ir à agêncie. Chegue cedo. A fila nas horas de pico, especialmente entre 11h e 13h, pode levar de 40 minutos a mais de uma hora. Chegar às 9h15 e ter CPF em mãos costuma reduzir o tempo de atendimento para cerca de 15 minutos na maioria dos casos.
Como abrir conta ou solicitar empréstimo no crefisa de itapevi
O processo presencial exige documento de identidade original, CPF, comprovante de residência atualizado e comprovante de renda. Para pessoa física simples, o mínimo é RG ou CNH válidos e um contracheque ou extrato dos últimos três meses. Se for autônomo ou MEI, a declaração IRPF recente ou extrato de conta corrente com movimentação dos últimos noventa dias funciona como substitute. O passo a passo real é o seguinte. Primeiro, vá à recepção e pegue uma senha pelo protocolo. Informe claramente o objetivo da visita: abertura de conta, empréstimo pessoal, consignado ou renovação de contrato. O atendente vai verificar a documentação no sistema em tempo real. Se tudo estiver OK, a conta digital é aberta em aproximadamente cinco minutos e o cartão de débito virtual é ativado na hora. Para empréstimo, a análise de crédito roda no SISBACEN e na Serasa em minutos, mas a aprovação final depende do score e do vínculo empregatício. O dinheiro cai em até um dia útil para conta Crefisa e em até dois dias para conta em outro banco. Se você já tem conta Crefisa, não precisa ir à agêncie para maioria das solicitações. O app permite solicitar aumento de limite, fechar contrato de empréstimo, pagar contas e sacar pelo correspondente bancário. Eu fiz isso várias vezes nos últimos anos e só fui presencialmente quando precisei ajustar o nome no CPF após casamento, algo que o sistema automatizado não resolve.

Problemas comuns e soluções práticas
O principal empecilho que eu encontrei pessoalmente foi com a bloqueio automático da linha de crédito por inconsistência cadastral. Meu CPF estava com pendência de atualização de endereço na Receita Federal, e o sistema do Crefisa cruzou os dados e travou a contratação de qualquer produto. A solução foi simples, mas demorada: regularizar o cadastro na Receita Federal pelo site deles, aguardar a sincronia com a Serasa (dois a cinco dias úteis), e só então retomar o atendimento. Sem essa regularização, nenhuma agêncie — Including Itapevi — consegue liberar o crédito. Outro problema recorrente é o prazo de análise para consignado. Muita gente acha que é rápido porque o INSS aprova o benefício, mas a análise do Crefisa leva de três a cinco dias úteis após a aceitação do benefício, porque precisam validar a margem consignável disponível. Se você já tem outros descontos em folha, a margem pode ser menor do que espera e o valor aprovado cai junto. Para quem tem score baixo, o Crefisa tende a aprovar valores menores com taxas mais altas. Isso é normal e acontece em praticamente todas as financeiras do mercado. Se o score estiver abaixo de 600 na Serasa, o plano de pagamento proposto virá com juros na faixa de 1,8% a 3,5% ao mês, enquanto quem tem score acima de 750 consegue taxas entre 1,2% e 1,8%. A diferença é significativa ao longo de 48 parcelas.
Quando evitar ir à agêncie presencial e usar o digital
Recomendo o app nas seguintes situações: solicitar extrato, verificar saldo, pagar boleto, abrir conta digital, solicitar limite extra, consultar contrato de empréstimo e agendar atendimento. Essas operações levam menos de três minutos e não exigem fila. Ir presencialmente só faz sentido quando o sistema não resolve: inconsistência cadastral, negociação de dívida com desconto, reclamação formal registrada, ou quando o atendente da central não consegue avançar na situação. Uma ressalva importante sobre o digital: o Crefisa ainda não oferece saque por PIX em contas correntes tradicionais. O saque só funciona via ticket no caixa eletrônico ou no corresponsante. Isso é uma limitação real que muitos clientes descobrem tarde. Se você depende de saque em espécie com frequência, considere manter uma conta em banco tradicional paralela.
Dicas que ninguém conta sobre o Crefisa Itapevi
Primeira dica: leve comprovante de renda atualizado, mesmo que tenha há dois meses. O atendente pode recusar o documento se a data for muito antiga. Segundo: se você tem dúvida sobre o valor da parcela que cabe na sua margem consignada, use a calculadora do app antes de ir à agêncie. Economiza dez minutos de conversa e evita frustração. Terceira: a agêncie de Itapevi costuma ter menos movimento na última semana do mês, porque a maior parte dos clientes prefere resolver nas primeiras décadas. Se puder escolher o dia, terça ou quarta-feira costuma ser o melhor horário. Quarta dica, e a mais importante: nunca assine anything sem ler o custo efetivo total (CET). O CET inclui juros, taxas administrativas, seguros obrigatórios e encargos. Uma parcela de R$ 500 pode ter um CET de 2,95% ao mês ou de 1,85% ao mês dependendo do perfil. A diferença parece pequena, mas em 36 parcelas representa centenas de reais a mais no total pago. O atendente pode pressiosionar para fechar rápido. Resista. Leia o contrato. Se não entender, peça para explicar cada linha antes de assinar.

Alternativas se o Crefisa Itapevi não resolver seu problema
Se a demanda é exclusivamente crédito consignado e sua margem permite, o Banco do Brasil e a Caixa Econômica Federal costumam oferecer taxas ligeiramente menores para o mesmo perfil. Para empréstimo pessoal com garantias, financeiras como Pan e Creditas têm condições competitivas. Para quem tem restrição no CPF e busca reconstruir o score, o Crefisa permite contratar cartão de crédito com limite baixo e pagar em dia, o que melhora o cadastro em cerca de três a seis meses. Não é rápido, mas é um dos poucos caminhos reais disponíveis para quem está negativado. O Crefisa Itapevi funciona bem para o que se propõe: crédito rápido, acesso facilitado e atendimento direto. Não é a melhor opção para quem busca investimento, seguros complexos ou relacionamento bancário completo. Entender isso antes de ir economiza tempo e evita frustração.
Galeria
-
INSS suspende contrato com Crefisa para pagamento de novos benefícios ... -
Crefisa é alvo de 300 ações na Justiça por juros abusivos -
Governo acende alerta após denúncias contra Crefisa sobre INSS - BPMoney
