Bancos Com Instabilidade Hoje
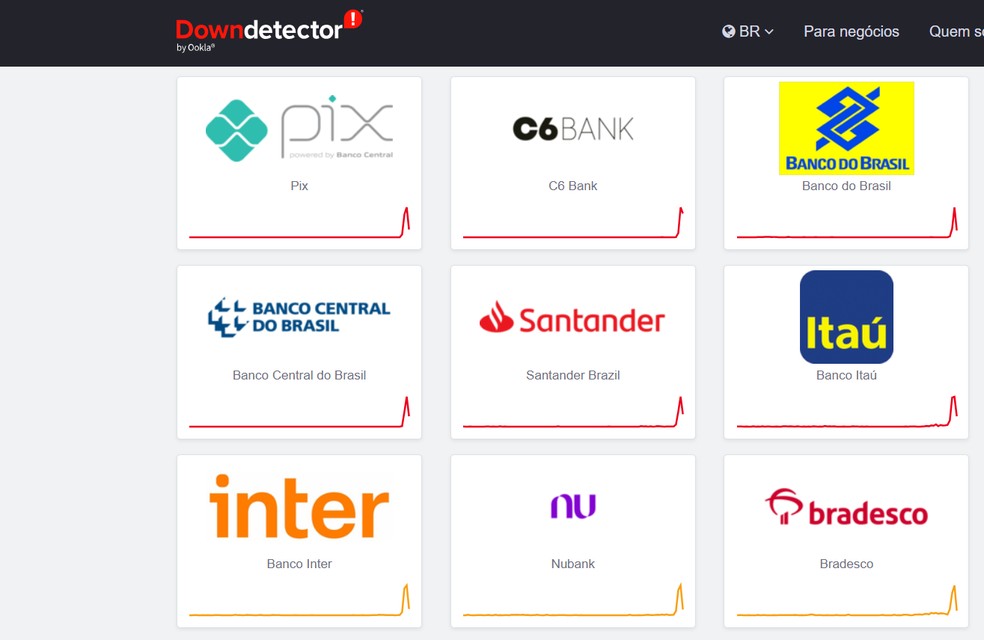
O que está acontecendo com o sistema bancário agora
A volatilidade no setor financeiro não é novidade, mas os últimos meses trouxeram uma sequência de eventos que afetaram diretamente a percepção de confiança dos correntistas. Houve problemas de liquidez em algumas instituições menores, relatórios de stress tests questionáveis e, claro, muito barulho nas redes sociais. A instabilidade bancária hoje não se resume a um único banco em dificuldade; é um padrão mais amplo de tensão entre crescimento agressivo de crédito e regras regulatórias que ainda tentam acompanhar a velocidade das coisas. Se você está vendo notícias alarmantes sobre bancos com instabilidade hoje, o primeiro passo é separar o que é ruído do que é risco real. A maioria das notícias que circular nesses períodos tem mais a ver com especulação do que com fundamentos operacionais.
Análise de bancos com instabilidade hoje: o que verificar antes de tomar qualquer decisão
Aqui está o que eu olho quando preciso avaliar rapidamente se uma instituição tem problemas reais ou apenas imagem abalada. Comece pelo indicador de basileia — especificamente o CET1 ratio. Bancos brasileiros precisam manter no mínimo 10,5% segundo o CMV, mas o que diferencia uma instituição saudável de uma prestes a ter problemas é a qualidade desse capital. Lucro diferenciado, sim, mas a composição importa. Se a maior parte do capital vem de títulos de dívida subordinada em vez de lucros retidos, a resiliência em um cenário de perda é bem menor. O segundo ponto que muita gente ignora é a concentração de depósitos sem garantia. Bancos que cresceram rapidamente oferecendo taxas acima da média nos últimos anos geralmente fizeram isso captando dinheiro de clientes altamente sensíveis a taxa. Quando o medo aparece, esse dinheiro sai rápido. Eu vi isso na prática em 2023 quando um banco digital de médio porte viu seu volume de depósitos cair quase 40% em quinze dias apenas por um rumor no Twitter. Nenhum problema real nos balanços, apenas pura psicologia de massa. Meu workaround naquela situação: na época, eu tinha parte do capital em CDBs com garantia do FGC até o limite e o restante em Tesouro Direto. Quando o pânico aconteceu, consegui transferir manualmente os valores das contas correntes digitais para minha conta no banco principal em menos de duas horas, antes que as transferências fossem bloqueadas ou sujeitas a trava de segurança. A lição prática é ter sempre uma via de escape operacional mapeada, não apenas declarada no papel.
Como funciona a monitoração prática de risco bancário
Existem três camadas que eu uso diariamente para acompanhar a saúde financeira das instituições com as quais trabalho. A primeira é o acompanhamento dos spreads de crédito — o CDI swap e o HTM spread de bancos menores versus os grandes. Quando o spread de um banco começa a se afastar consistentemente do padrão do setor por mais de três sessões consecutivas, é sinal de que o mercado está precificando risco real, não especulação passageira. A segunda camada envolve a análise de indicadores de mercado secundário. Títulos de dívida bancária negociados no exterior, como os eurobonds de bancos brasileiros, reagem muito mais rápido do que qualquer nota de imprensa. Um aumento de 200 pontos-base no spread de um emissor específico em uma semana é um alerta vermelho. Coisas assim acontecem sem aviso prévio no comunicador oficial do banco. A terceira camada, e aqui entra o que realmente diferencia quem entende do assunto, é observar o comportamento dos grandes acionistas e controladores. Quando há troca frequente de CFOs, revisões consecutivas de balanços ou disputas públicas entre controladores, o risco operacional dispara independentemente dos números contábeis que aparecem no resultado trimestral. Números podem ser ajustados. Governança é outra coisa.
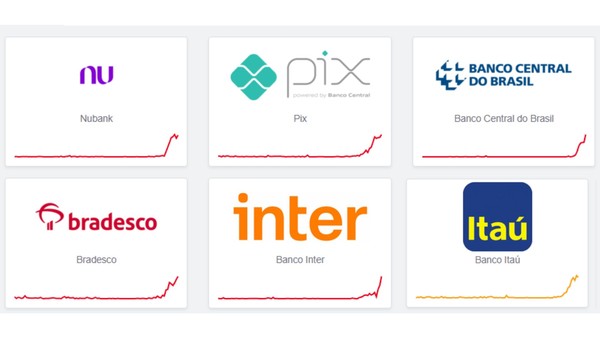
Erros comuns que as pessoas cometem durante períodos de tensão
O erro mais frequente que eu vejo é a transferência em bloco de todo o capital para outro banco no primeiro sinal de problema. Isso cria dois efeitos negativos simultâneos: você vende ativos eventualmente desvalorizados e ainda contribui para o efeito manada que piora a situação do banco de destino. Migrações graduais, em parcelas menores ao longo de dias, são significativamente mais eficientes e causam muito menos impacto sistêmico. Outro equívoco comum é confiar cegamente na cobertura do FGC. O fundo cobre até R$ 250 mil por CPF por instituição, o que é útil mas limitado. Para patrimônio significativo, essa cobertura é insuficiente. Além disso, o próprio FGC tem limites de capacidade que foram estressados em crises anteriores. Nunca se deve concentrar todo o capital em uma única instituição sob o argumento de que o fundo protege. Também é importante notar que a rotatividade de colaboradores em bancos sob pressão é um indicador tardio mas confiável. Quando o turnover de gestores de risco e compliance acelera acima da média histórica da instituição, significa que profissionais qualificados estão saindo antecipadamente. Eu levei anos para perceber que esse era um dos sinais mais precisos, muito antes dos ratings Downgrade ou das manchetes.
Alternativas quando o sistema bancário tradicional oscila
Não adianta romantizar. O sistema bancário brasileiro tem vantagens reais de regulação e supervisão que poucos sistemas equivalentes no mundo oferecem. O problema é que essas vantagens não se aplicam igualmente a todas as instituições de forma uniforme. Bancos maiores e mais consolidados tendem a passar por stress tests mais rigorosos e frequentes do que bancos menores, que operam com margens de manobra regulatória mais apertadas. Para quem opera com volumes maiores, a diversificação entre instituições de diferentes portes e modelos de negócio reduz significativamente a exposição a choques específicos. Um banco tradicional varejista, um banco digital com lastro em grande grupo econômico e uma cooperativa de crédito com base regional respondem de formas distintas aos mesmos estímulos macroeconômicos. Manter capital distribuído entre esses perfis é uma das estratégias mais subestimadas que existem. O que eu recomendo na prática é ter pelo menos três fontes de liquidez separadas por instituição, com critérios claros de quando rebalancear. Esses critérios precisam ser definidos antecipadamente, antes que o medo entre na equação. Decisões tomadas sob pressão emocional raramente são boas decisões financeiras.
Situações onde a análise técnica falha
Vou ser direto aqui porque ninguém costuma falar isso abertamente. Existem cenários em que todos os indicadores convergem para estabilidade e mesmo assim a instituição encontra problemas sérios. Isso acontece quando há falhas de governança estrutural que não aparecem nos relatórios regulatórios padrão. Contas off-balance-sheet, operações com partes relacionadas não plenamente divulgadas e exposições setoriais concentradas em setores em declínio são exemplos que eu vi gerar surpresas desagradáveis em várias oportunidades. Nesses casos, a única proteção real é a atenção ao entorno regulatório e jornalístico. Relatórios de auditoria independente com ressalvas, investigações do Banco Central que começam como comunicações discretas e movimentos de grandes acionistas vendendo participações silenciosamente são os sinais que precedem em semanas ou meses qualquer movimento brusco de mercado. Ignorar esses detalhes por comodidade é um erro caro. O cenário atual exige vigilância constante mas não paralisia. A maioria das instituições brasileiras opera com níveis de capitalização razoáveis dentro do padrão internacional. Os riscos existem e são mensuráveis, mas o pânico organizado raramente beneficia quem pratica.
Galeria
-

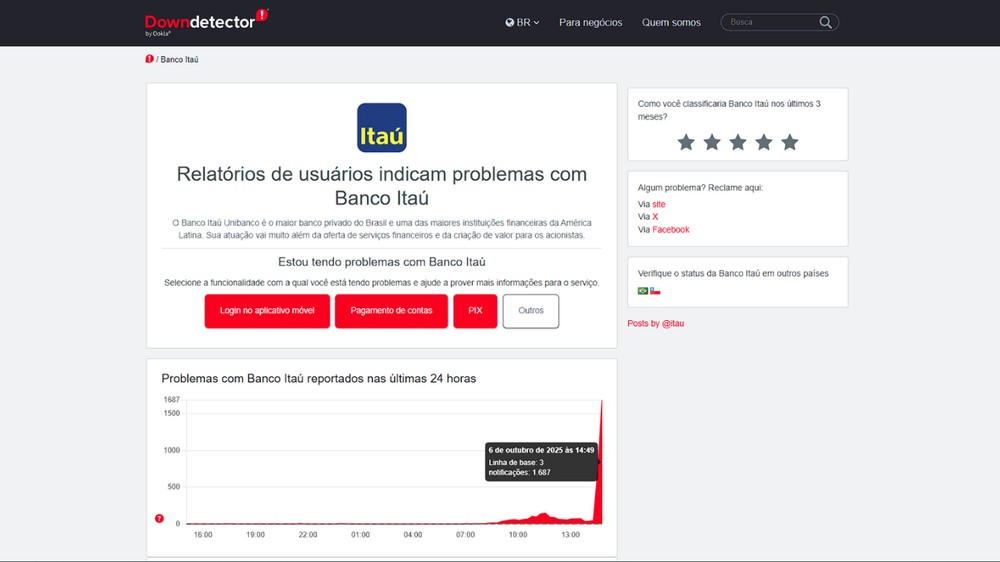
🚨 CAIXA E BANCO DO BRASIL COM INSTABILIDADE HOJE! VEJA O QUE ESTÁ ... -
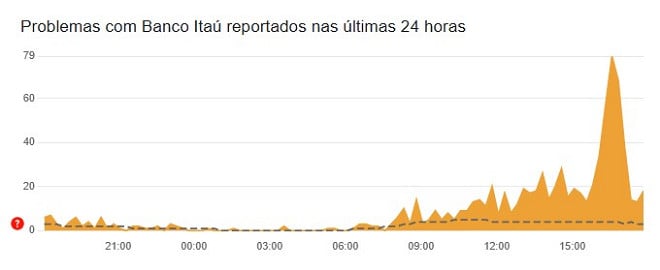
Pix caiu? Nubank, Mercado Pago, Next e outros bancos com instabilidade ... -
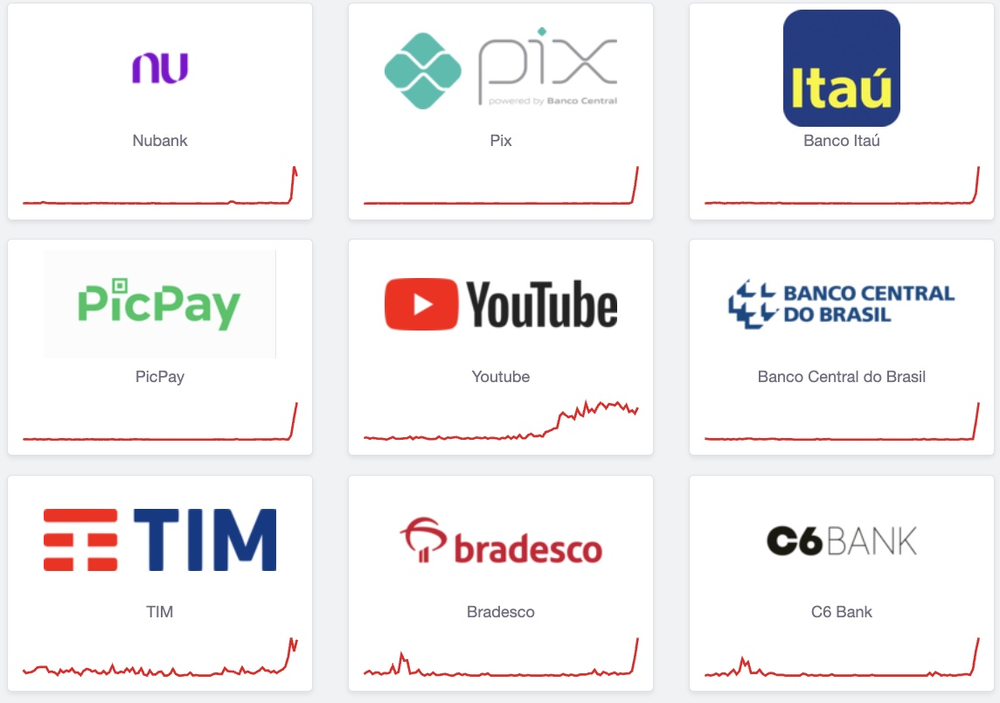
Pix fora do ar hoje? Erro afeta Nubank, Itaú, PicPay e outros bancos; veja
