Bases baratinhas e boas são o tipo de investimento que a maioria dos consultores financeiros não gosta de recomendar porque a comissão é baixa, mas que costuma funcionar bem para quem não quer depender de alguém pra tomar decisões. A ideia central é simples: escolher veículos de renda fixa com tributação progressiva, baixíssimo custo de manutenção e liquidez diária ou com vencimentos curtos. O problema é que muita gente confunde "barato" com "ruim" e acaba fugindo do que na prática rende mais líquido depois dos impostos.
Eu já vi gente trocar Tesouro Selic por CDB de banco pequeno só porque o gerente falou que "rendia mais". Na hora do resgate, com IR regressivo e taxa administrativa escondida, o rendimento líquido ficou pior que o título do Tesouro. Isso é comum quando se olha só a taxa bruta.
Como montar sua cartilha de bases baratinhas e boas
O primeiro passo é separar o que é taxa efetiva do que é taxa aparente. Um CDB que promete 120% do CDI pode ter tarifa de custódia de 0,50% ao ano. Eso se come todo o excesso em relação ao Tesouro Direto. Já o Tesouro Selic não tem taxa de custódia e o IR é puramente regressivo, começando em 22,5% e caindo para 15% após dois anos. Se o seu horizonte é curto, isso faz diferença real no bolso.
Eu tive um caso específico com um cliente que comprou LCIs de vários bancos diferentes achando que estavam isentas de IR. Na prática, algumas tinham cláusula de remuneração atrelada ao CDI com spread alto, e no resgate antecipado ele perdeu quase 8% do valor porque a instituição aplicava multa contratual disfarçada de taxa de operações. A solução foi simples: transferir tudo para o Tesouro Selic e parar de complicar. O tempo de resolução ficou em cerca de três dias úteis, contra semanas que eu gastaria brigando com cada corretora.
Outro detalhe que esquecem é a diferença entre liquidez prevista e liquidez real. Alguns fundos de investimento prometerem resgate D+0, mas na prática seguram o dinheiro por até cinco dias úteis em dias de movimento alto. O Tesouro Direto, por outro lado, tem liquidez conhecida e previsível, mesmo que não seja instantânea em alguns títulos.
Se você quer uma lista prática para começar: Tesouro Selic para reserva de emergência, Tesouro Prefixado com vencimento curto para objetivos específicos de um a dois anos, e CDBs de bancos grandes com taxa mínima de 100% do CDI e sem tarifa de custódia. Evite fundos multimercado com taxa de performance alta se seu objetivo for apenas estabilidade. Eles podem parecer atraentes no papel, mas a maioria não supera a Selic líquida depois dos impostos.
Limitações que ninguém menciona
Nenhum desses instrumentos é perfeito. O Tesouro Prefixado, por exemplo, sofre com volatilidade de mercado se você precisar vender antes do vencimento. Em períodos de alta dos juros, o preço cai e você pode realizar prejuízo. Isso não significa que o título seja ruim, mas exige que você tenha convicção de segurar até o final. A menos que você use apenas o valor que realmente não vai precisar no curto prazo.
Outro ponto é a tributação. Mesmo com IR regressivo, o imposto sempre vai existir na renda fixa privada. Isso reduz o retorno nominal, então é importante calcular o líquido e não o bruto. Muitas planilhas que você encontra na internet mostram só a taxa bruta, o que gera uma visão distorcida.
Se o seu perfil permite assumir um pouco mais de risco, uma alternativa interessante é o ETF de títulos públicos. Ele replica uma carteira de Tesouro e tem liquidez intradiária, o que resolve o problema de venda antecipada sem esperar vencimento. O custo é ainda menor e a transparência é maior.
No final, a estratégia mais eficiente geralmente é a mais chata. Poupar em veículos de baixo custo, manter a consistência e deixar o tempo trabalhar a favor. Bases baratinhas e boas funcionam quando você para de tentar enganar o sistema e reconhece que o melhor retorno líquida vem da simplicidade.
Galeria
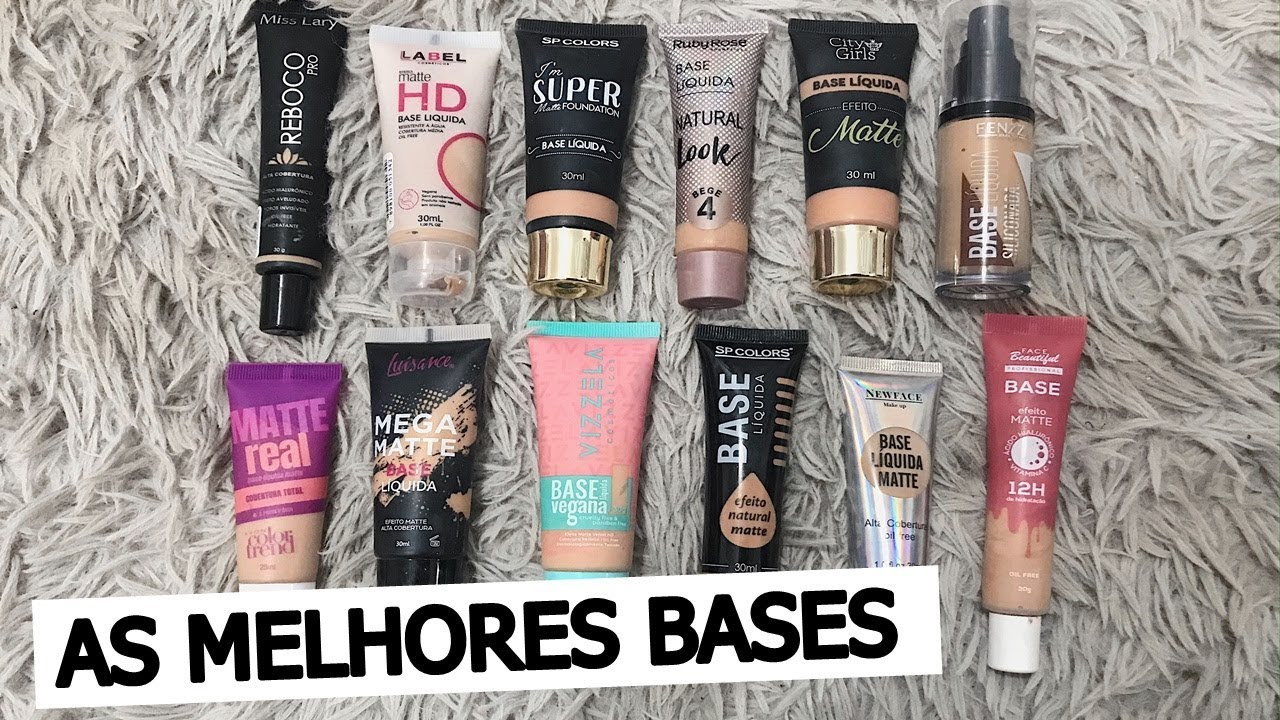
Melhores Bases Baratas: Veja o Ranking | Bases boas e baratas, Melhores ...
MELHORES BASES BARATINHAS DE 2019 - YouTube
4 bases para a pele baratinhas e favoritas no momento | Base cobertura ...
Bases baratinhas que valem a pena - Por Daniela Castro - YouTube
10 melhores bases baratas e boas (custo x benefício)