Bens Materiais E Imateriais
Entendendo bens materiais e imateriais na prática
A classificação entre bens materiais e imateriais parece simples à primeira vista, mas o dia a dia contábil e fiscal mostra que a linha nem sempre é clara. Eu já perdi tempo demais tentando categorizar algo que claramente era os dois ao mesmo tempo. O problema começa quando você precisa lançar no sistema e o campo só aceita um tipo. Bens materiais são coisas que você pode tocar, medir fisicamente. Máquinas, veículos, imóveis, estoque. São registradas com números de patrimônio, localização, condição física. Bens imateriais não têm forma física, mas têm valor econômico reconhecido. Marcas, patentes, software desenvolvido internamente, contratos de licença, clientes. Aqui a coisa já fica mais cinzenta. No Brasil, a regulamentação principal vem da Lei das Sociedades por Ações e das normas do CPC, especialmente o CPC 01 e o CPC 41. A International Financial Reporting Standards também entra na conversa se você trabalha com companhias que abrem capital ou têm investidores estrangeiros.
Onde a coisa complica
Certa vez precisei classificar um software interno que nossa empresa desenvolveu para gestão de operação. A equipe de TI disse que era ativo intangível porque não tinha corpo físico. O time fiscal questionou porque o custo do desenvolvimento estava atrelado a servidores físicos, licenças de infraestrutura e horas técnicas. A resposta não veio de um livro didático. Veio de uma análise que considerou se o software tinha vida útil determinada, se gerava fluxos de caixa identificáveis e se poderia ser vendido ou licenciado separadamente do resto da operação. O workaround que funcionou foi dividir em duas camadas: o custo de desenvolvimento como intangível amortizável por cinco anos, e a infraestrutura de hosting como bem material depreciável. Documentei tudo com parecer técnico. Se você estiver num cenário parecido, essa separação evita problemas na hora da fiscalização.
Diferenças que não todo mundo leva a sério
A diferença entre amortização e depreciação não é só terminologia. Amortização se aplica a ativos intangíveis com vida útil definida. Depreciação recai sobre bens materiais tangíveis. A boa parte das empresas trata as duas como a mesma linha no relatório, mas isso gera distorção quando você precisa calcular o EBITDA ajustado ou fazer due diligence. O valor residual de um caminhão é calculado de forma diferente do valor residual de uma patente. O primeiro segue coeficientes tabelados pelo fisco, o segundo depende de estimativas que precisam ser justificadas. Outro ponto que vejo todo mundo errando: registrar software como despesa operacional quando deveria ser capitalizado. Se o sistema foi desenvolvido para uso próprio, tem vida útil maior que um exercício, e os custos podem ser mensurados de forma confiável, ele é ativo intangível. Capitalizar transforma um gasto do mês em um custo diluído ao longo de anos. O impacto no lucro líquido pode ser absurdo dependendo do tamanho do projeto.

Problemas reais que aparecem
Avaliação de intangíveis é um campo onde a subjetividade morre de fome quando o auditor bate à porta. Marcas adquiridas em negócios empresariais precisam passar por valuation independente. Não adianta colocar um número no sistema e torcer. Eu vi relatórios em que o valor atribuído a uma carteira de clientes simplesmente desaparecia na hora da apuração do IR because a empresa não conseguiu sustentar a projeção de receita futura com dados históricos. Para bens materiais, o problema mais chato é a perda por obsolescência. Equipamentos que ainda estão registrados pelo valor original mas já não geram mais receita proporcional. A correção não é automática. Você precisa fazer um test de recoverability, comparar o valor contábil com o fluxo de caixa futuro esperado. Se o ativo não paga o próprio investimento, escreve down.
O que funciona de verdade
O método que eu uso e recomendo para quem tá começando é simples, mas exige disciplina. Primeiro, separe claramente o que é tangível do que é intangível antes de qualquer lançamento. Use códigos de conta diferentes. Segundo, documente sempre o critério usado. Terceiro, revise anualmente a vida útil restante e o valor residual. Se você confiar nos padrões que o sistema traz por padrão, vai acumular erros que só aparecem no balanço do exercício seguinte. Para softwares, use o método de amortização linear pela vida útil estimada. Para bens materiais, escolha o método que melhor reflita o padrão de consumo do ativo. Não use o mesmo método para tudo só porque é mais fácil. Fisco não gosta de facilidade mal fundamentada.
O que não funciona
Não tente evitar a classificação juntando tudo numa conta só. Sistemas simples como planilhas caseiras não aguentam a complexidade quando você tem dezenas de ativos. Uma ferramenta decente de gestão patrimonial resolve isso. Eu uso um software próprio que integra com o ERP e permite vincular documentos de suporte a cada lançamento. O tempo economizado na auditoria compensa o investimento inicial em configuração. Se você depende exclusivamente do sistema contábil padrão, espere dor de cabeça na hora de gerar relatórios segmentados. A maioria dos pacotes comerciais não separa bem depreciação de amortização nos extratos padrão. Você acaba tendo que exportar dados e montar planilhas de conciliação. Isso consome horas que poderiam ser usadas analisando os números de verdade.

Quando consultar um especialista
Se sua operação envolve aquisições com goodwill significativo, fusões, ou ativos intangíveis complexos como direitos de pesquisa e desenvolvimento, não tente resolver sozinho. O risco de classificação incorreta gera retificações que custam muito mais caro do que uma consultoria pontual. A parte mais cara não é o erro. É descobrir o erro anos depois numa fiscalização. Manter um registro organizado e atualizado dos bens materiais e imateriais da empresa é o que separa uma gestão competente de uma que sobrevive de semestre em semestre. O resto é detalhe.
Galeria
-

O QUE É PATRIMÔNIO CULTURAL? BENS MATERIAIS E IMATERIAIS - Exemplos no ... -

O Que Sao Bens Imateriais - NAZAEDU -
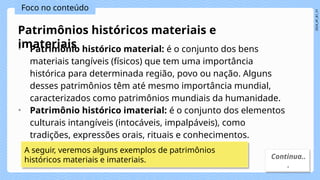
Aula 3 - Nivelamento - Patrimônios materiais e imateriais.pptx
