Cabe Ao Município Instituir Imposto Sobre

Quatro impostos municipais e como eles funcionam na prática
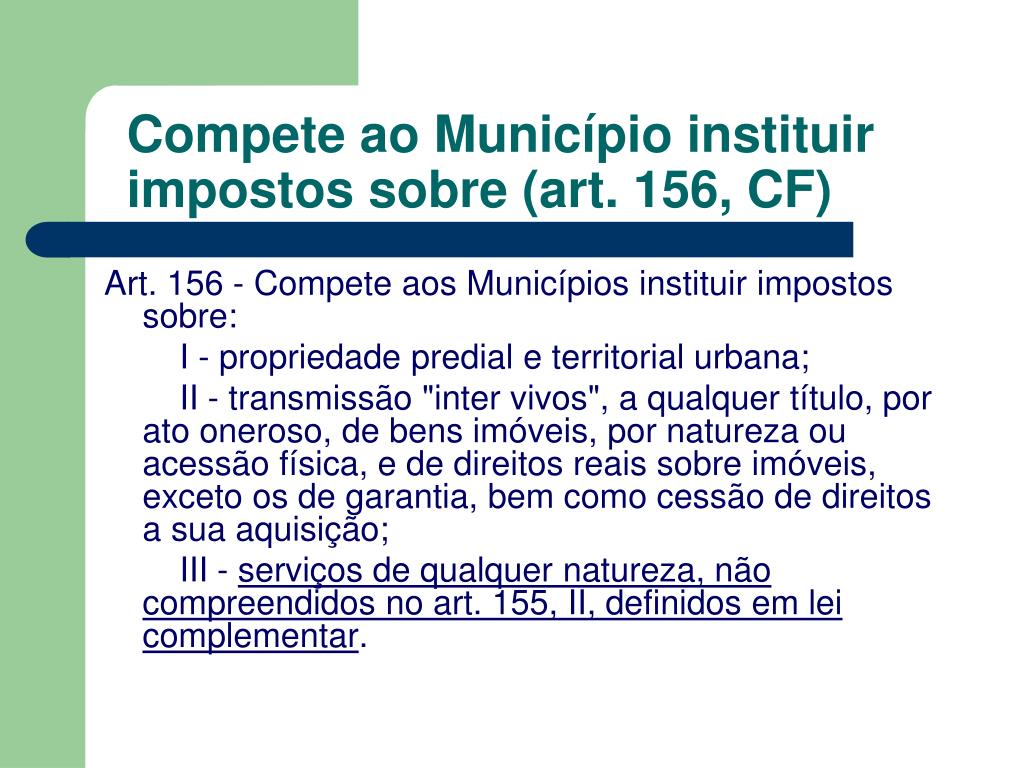
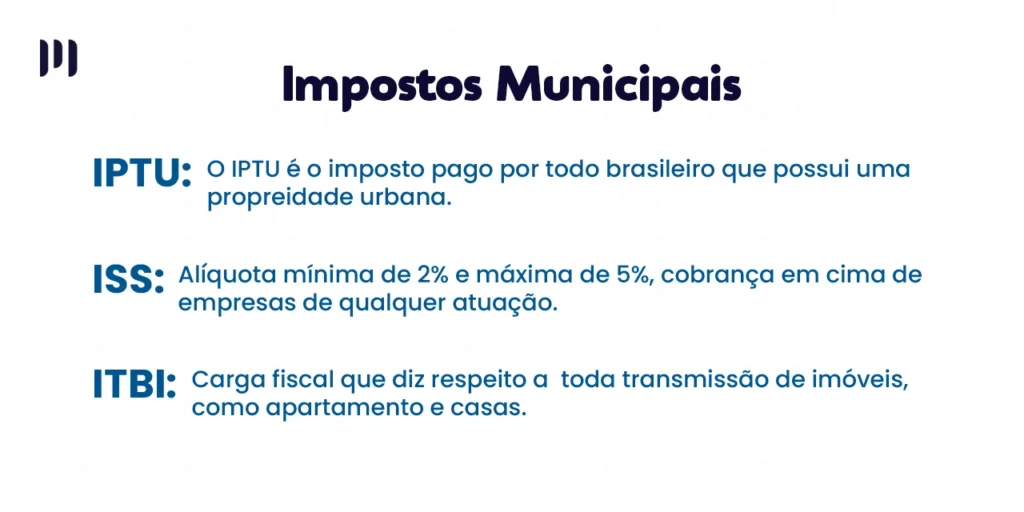
O constituinte de 1988 deu aos municípios competências tributárias limitadas e específicas. Se você trabalha com contabilidade ou Direito Tributário, já deve ter visto prefeitura criar taxas ou cobranças que não têm base legal. O problema é que a Constituição Federal, artigo 156, é clara em listar o que cabe ao município instituir imposto sobre bens, serviços e transmissões. Fora disso, é inválido. Anos atrás fiz uma consultoria para uma prefeitura do interior de São Paulo que tentava cobrar uma "taxa de fiscalização comercial" anual sem previsão legal própria. O contribuinte entrou com mandado de segurança e ganhou. A tese era simples: não dá para inventar tributo novo. Mas esse tipo de situação ainda acontece todo dia. Artigo 156 da CF/88 define três tributos municipais. O primeiro é o IPTU, imposto sobre propriedade predial e territorial urbana. Incide sobre o imóvel situado na zona urbana do município. A base de cálculo é o valor venal do bem, definido pelo município mediante laudo técnico. A alíquota varia entre municípios, mas está limitada pelo princípio da capacidade contributiva e pela proibição de confisco. No exercício real, o maior problema do IPTU não é a legislação — é a atualização do valor venal. Muitas prefeituras usam índices antigos, defasagem que gera litígio constante. Já vi empresas entrarem com ação anulatória apenas porque o IPTU de um galpão industrial continuava calculado com a tabela de 1998. O argumento jurídico é sólido: valor venal defasado fere o princípio da justiça tributária. O remédio prático é pedir revisão administrativa primeiro, com laudo técnico próprio se necessário, antes de entrar na justiça. O segundo tributo municipal é o ISSQN, imposto sobre serviços de qualquer natureza. A lista de serviços tributáveis está no anexo da Lei Complementar 116/2003. O Município legisla sobre a alíquota dentro do limite máximo de cinco por cento. Porém, o município não pode ampliar a lista de serviços. A lista é federal. Isso gera um erro frequente: prefeito querendo tributar serviço novo sem previsão no Anexo da LC 116. O resultado é insegurança jurídica e processos administrativos ou judiciais. Na prática, o ISSQN tem duas dificuldades operacionais. Primeira: a retenção na fonte. O tomador é responsável pela retenção quando o prestador é obrigado a recolher na fonte, conforme a legislação municipal. Segunda: a conflito de competência entre ISS e ICMS. Quando um serviço tem operação mista com circulação de mercadoria, a discussão sobre qual imposto incide pode ser longa. Uma decisão recente do STF veio resolver parte disso, mas questões específicas continuam sendo litigadas.
O terceiro tributo é o ITBI, imposto sobre a transmissão "inter vivos" de bens imóveis. A incidência ocorre na compra e venda, permuta, dação em pagamento e outras operações que transfiram a propriedade de imóvel urbano. O ITBI não incide sobre transmissão por morte, que é ITCMD. O município define a alíquota, normalmente entre dois e três por cento, e a base de cálculo é o valor de negócio, ou seja, o preço de mercado, e não necessariamente o preço declarado. Aqui mora uma armadilha. A fiscalização municipal pode questionar o valor declarado se ele estiver claramente abaixo do valor venal. Minha experiência é que o ideal é ter laudo de avaliação registrado antes de celebrar o contrato, para evitar autuação posterior. Em um caso concreto, uma empresa transferiu um terreno por valor simbólico entre sociedades do mesmo grupo. A prefeituraautuou por subdeclaração. O argumento administrativo foi forte, mas a defesa técnica conseguiu demonstrar que o valor refletia a situação patrimonial real e não havia evasão fiscal. O caminho foi a via administrativa, com recursos, até a administração direta. Isso leva tempo, então a precaução preventiva sempre paga mais barato.
Competência e limites constitucionais
O município só pode criar, modificar ou extinguir impostos por lei municipal. Isso é competência legislativa exclusiva, mas respeitando os limites da Constituição. Não existe margem para criação por decreto. Decretos que regulamentam o tributo são permitidos, desde que não inovem na legislação. Um erro comum de prefeituras é emitir decreto com regra nova sobre incidência ou base de cálculo. Esse decreto é nulo, porque foge do poder regulamentar. Nos tribunais, essa nulidade costuma ser reconhecida sem grande dificuldade. Outro ponto importante é o princípio da anterioridade. A lei que institui ou majora imposto só pode cobrar no exercício financeiro seguinte. Há exceções previstas no artigo 150, parágrafo 1º da CF, como a anuidade, a vacatio legis mínima e as hipóteses de guerra, mas elas são restritas. Na prática, o contribuinte deve verificar sempre a data de vigência da lei municipal que cria ou altera o imposto. Muitos processos judiciais ganham-se exatamente por essa questão procedural. Se a lei entrou em vigor no mesmo ano da cobrança, a cobrança pode ser declarada inconstitucional. Para quem cuida do compliance municipal, há uma lista de exigências que precisa estar sempre atualizada. Primeiro, a emissão de guias de pagamento em conformidade com a legislação vigente. Segundo, a atualização cadastral dos imóveis, para que o IPTU reflita a realidade atual. Terceiro, o controle rigoroso dos prazos de retenção do ISSQN, porque a omissão gera multas automáticas e juros. Quarto, o arquivamento de documentação que comprove a base de cálculo do ITBI, especialmente laudos de avaliação em transmissões relevantes.

O que não cabe ao município
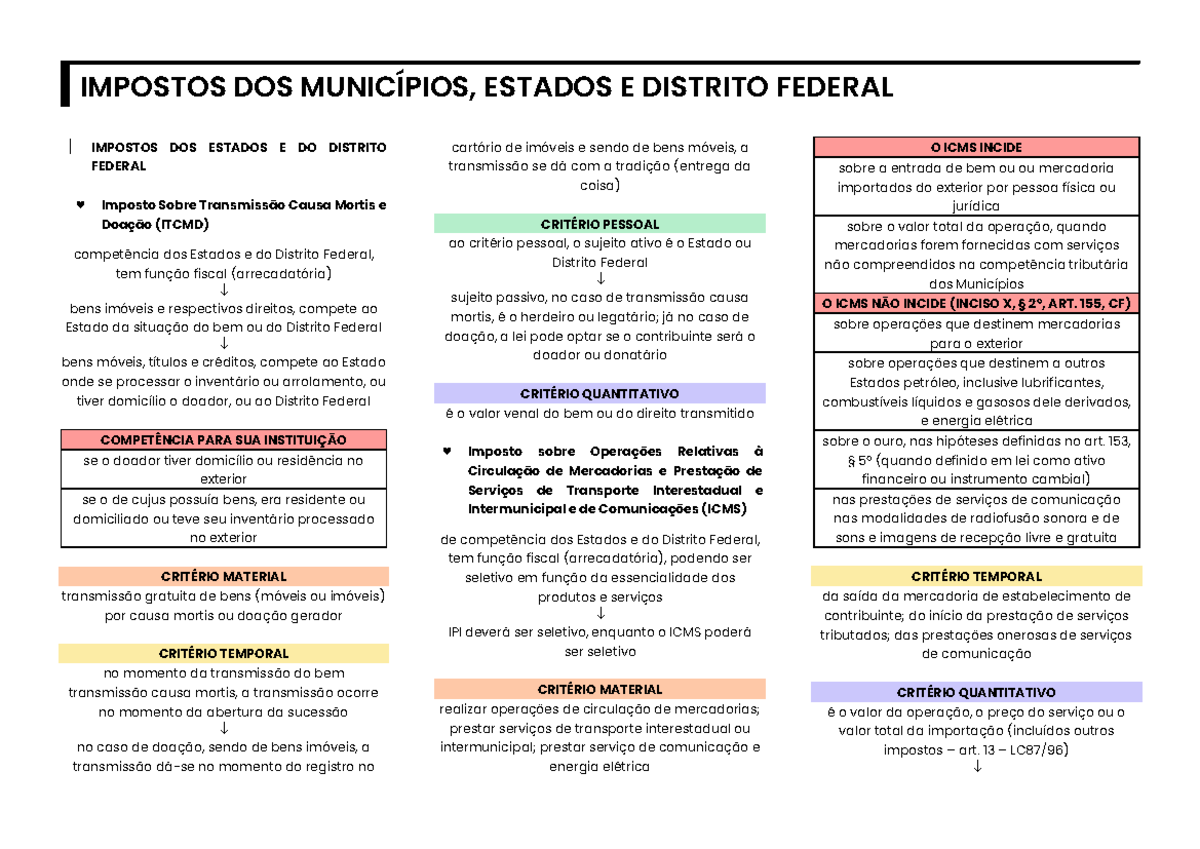
É tão importante saber o que o município pode quanto saber o que ele não pode. O município não pode instituir imposto sobre renda e rendimento, que é competência da União. Não pode criar imposto sobre circulação de mercadorias e serviços, que é competência dos estados. Também não pode instituir imposto sobre operações financeiras ou sobre grandes fortunas, ambos de competência federal. Quando uma prefeitura tenta fazer isso, o tributo é declarado inconstitucional. Esse é um problema real em alguns municípios que enfrentam crise fiscal e buscam alternativas. A solução não é criar tributo novo, mas sim aprimorar a arrecadação dos tributos existentes e revisar isenções que podem estar gerando perda de receita. Na prática, os conflitos mais frequentes giram em torno de dois temas. Um é a discriminação entre IPTU e ITR. A terra urbana tributa-se pelo IPTU, mas se o imóvel estiver localizado na zona rural, incide ITR, que é federal. A fronteira entre zona urbana e rural é definida pelo plano diretor e pelas leis de zoneamento. Quando um imóvel está na divisa e a prefeitura e a Receita Federal têm entendimentos diferentes, o litígio é comum. Eu já vi um caso em que o imóvel estava em área de expansão urbana, mas ainda constava no cadastro rural. A solução foi pedir a reclassificação do zoneamento e a consequente mudança do crédito tributário. Outro conflito recorrente diz respeito à retenção do ISSQN em contratos interestaduais. Se a prestação de serviço ocorre em outro estado, a regra de competição entre municípios pode gerar disputa. O recomendado é verificar a lei complementar federal e a legislação municipal de origem e destino, porque a competência não é óbvia em todos os casos. Se você precisa consultar a legislação municipal específica ou verificar se determinado município possui legislação em vigor, o ponto de partida é o site oficial da prefeitura e o Diário Oficial local. Para entender os limites gerais, o texto da Constituição Federal, artigos 155 a 159, é essencial. Não há manual único de download que resolva todas as dúvidas, porque a normativa varia por município e por atualização legislativa. O que funciona na prática é manter um arquivo organizado das leis vigentes, dos decretos regulamentadores e dos atos administrativos relacionados a IPTU, ISSQN e ITBI, atualizados periodicamente.
Galeria
-
4 Impostos DOS Municípios, Estados E Distrito Federal - IMPOSTOS DOS ... -
VOCÊ SABE O QUE É IMPOSTO? | Prefeitura da Estância Turística de Jahu -
PPT - Impostos de competência privativa PowerPoint Presentation, free ... -
Impostos Federais: Entenda e Construa uma Gestão Eficiente
