Caixa É Ativo Ou Passivo

Caixa no balanço: o que ele realmente representa
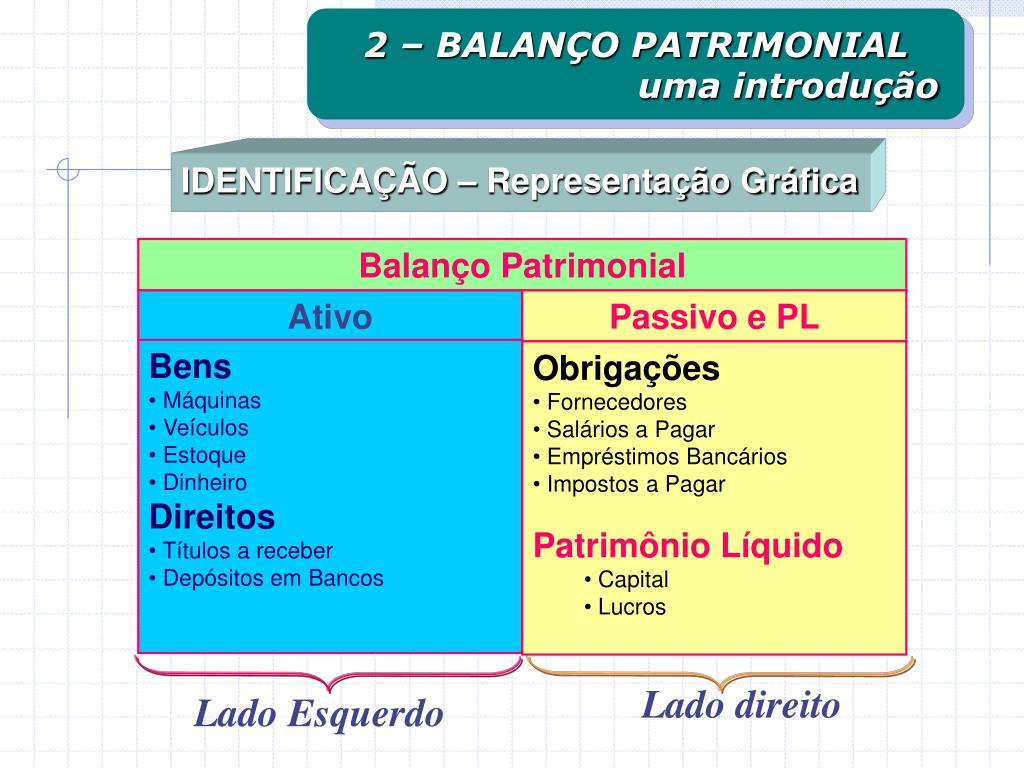
Muita gente chega na contabilidade e já parte pra pergunta direta: caixa é ativo ou passivo? A resposta curta é que caixa é ativo. Ele entra na seção do ativo circulante, geralmente logo depois de estoques e créditos, porque é o recurso mais líquido que uma empresa tem. O problema é que pouca gente entende por quê, e quando surge uma situação fora do padrão, todo mundo trava. No balancete, a conta 1.1.1.01 – Caixa aparece sob Ativo Circulante. A estrutura padrão segue a Lei 6.404/76: ativo dividido em circulante e não circulante, passivo em circulante e não circulante, e patrimônio líquido no meio. Caixa nunca vai pro passivo. Se você vê um saldo negativo de caixa, isso não transforma a conta em passivo. O saldo negativo gera um problema de ajuste, não de classificação contábil. No dia a dia, o movimento é simples. Entrada no débito, saída no crédito. O saldo normal é devedor. Mas aqui mora a primeira armadilha que eu vejo todo mês em empresas reais: caixa com saldo credor.
Eu tive um caso recente de uma loja de peças automotivas com movimentação de R$ 89 mil por mês. O sistema deles registrava recebimentos via cartão como entrada de caixa, mas o repasse da operadora só acontecia 48 horas depois. O cliente lançava tudo no mesmo dia do dia, gerando um saldo de caixa negativo todos os finais de semana. O contador simplesmente transferia o valor para "Bancos Conta Movimento a Receber" e continuava a vida. Isso é workaround funcional, mas não é bonito no fechamento. O ideal é lançar os recebimentos de cartão em conta de transito até o repasse efetivo cair na conta bancária.
Como diferenciar na prática
O que define se algo é ativo ou passivo não é o nome da conta. É a natureza do direito ou obrigação. Caixa representa dinheiro disponível ou equivalente. É um direito da empresa. Portanto, é ativo. Passivo seria o oposto: uma obrigação de pagar, um débito, algo que a empresa deve a terceiros. Tem uma confusão comum que eu vejo muito: algumas pessoas pensam que saldo negativo no banco significa passivo. Não significa. Saldo negativo no banco vira passivo apenas quando o serviço de descoberto especial é formalizado como empréstimo. Até lá, a conta bancária continua sendo ativo com saldo credor, e isso precisa de ajuste contábil, não de reclassificação automática. Um exemplo concreto: empresa X tem R$ 500 no banco e paga um fornecedor de R$ 600 via TED. O extrato mostra -R$ 100. A conta bancária no balancete fica com crédito de R$ 100. O correto é reclassificar esses R$ 100 para Ativo – Conta de Transitório a Receber ou Passivo Circulante – Empréstimo de Curto Prazo, dependendo de como a operação foi contratada com o banco. Não adianta deixar o saldo negativo na conta de caixa. Isso distorce a prova de caixa e complica a auditoria.
Equivalentes de caixa: onde a coisa fica interessante
Cota partidas, LC, LCA com vencimento até 90 dias, fundos DI – tudo isso se enquadra como equivalente de caixa no NBC TG 28 (RIRR 1). Eles vão para a mesma linha do ativo circulante, mas têm regras próprias de reconocimiento. Cota partida, por exemplo, precisa ter liquidez imediata e risco insignificante de variação. Se o fundo tem restrição de resgate para dia útil seguinte, tá ok. Se tem carência de 30 dias, não é equivalente de caixa. Já vi empresa que classificar fundo com carência como caixa, e a auditoria pediu retificação no DFP. Caixa não é só dinheiro no bolso. É o conceito amplo de disponibilidade. Banco conta movimento, caixa da filial, fundos de liquidez imediata, e aplicações que vencem em até 90 dias. Tudo conta. Só não conta o que tá travado há mais de um ano. Isso vai pro Ativo Não Circulante Realizável a Longo Prazo.
Erros frequentes que eu resolvo no dia a dia
O erro número um é confundir caixa com receita. Caixa é fluxo. Receita é competência. Uma empresa pode receber R$ 12 mil à vista de um cliente e reconhecir receita mensalmente por 12 meses. O caixa entra todo de uma vez, a receita entra devagar. Anotar tudo como receita no mês do recebimento estraga o DRE e a apuração do IRPJ. Erro número dois: caixa da maquininha de cartão. Recebimento via cartão não é receita. É conversão de crédito em caixa. O valor bruto entra no caixa, o taxa da operadora é despesa financeira, e o líquido é o dinheiro que cai na conta. Alguns sistemas lançam automaticamente o líquido como entrada de caixa, e isso distorce a prova. O correto é lançar o bruto como entrada e a taxa como despesa separada. Erro número três: caixa em moeda estrangeira. Se a empresa tem caixa em dólar, ele precisa ser convertido para reais na cotação do dia do fechamento. A variação cambial entra no resultado, não no caixa em si. Já vi empresa manter caixa em dólar na moeda original e não fazer a conversão. No fechamento do DFP, o valor bate errado e a conciliação bancária internacional não fecha.
Caixa é ativo. Isso é consenso contábil, mas a execução prática é onde as coisas dão errado. Saldo negativo mal tratado, equivalência de caixa mal definida, fluxo mal separado de receita, moeda estrangeira sem conversão. São detalhes que parecem pequenos mas geram retrabalho pesado no fechamento. O básico bem feito economiza horas de ajuste em dezembro.
Galeria
-

Ativo Circulante: O Que É E Como Analisar Essa Conta Patrimonial – GLJY
