Capitalismo Comercial Industrial E Financeiro
Como funciona a transição entre capitalismo comercial, industrial e financeiro na prática
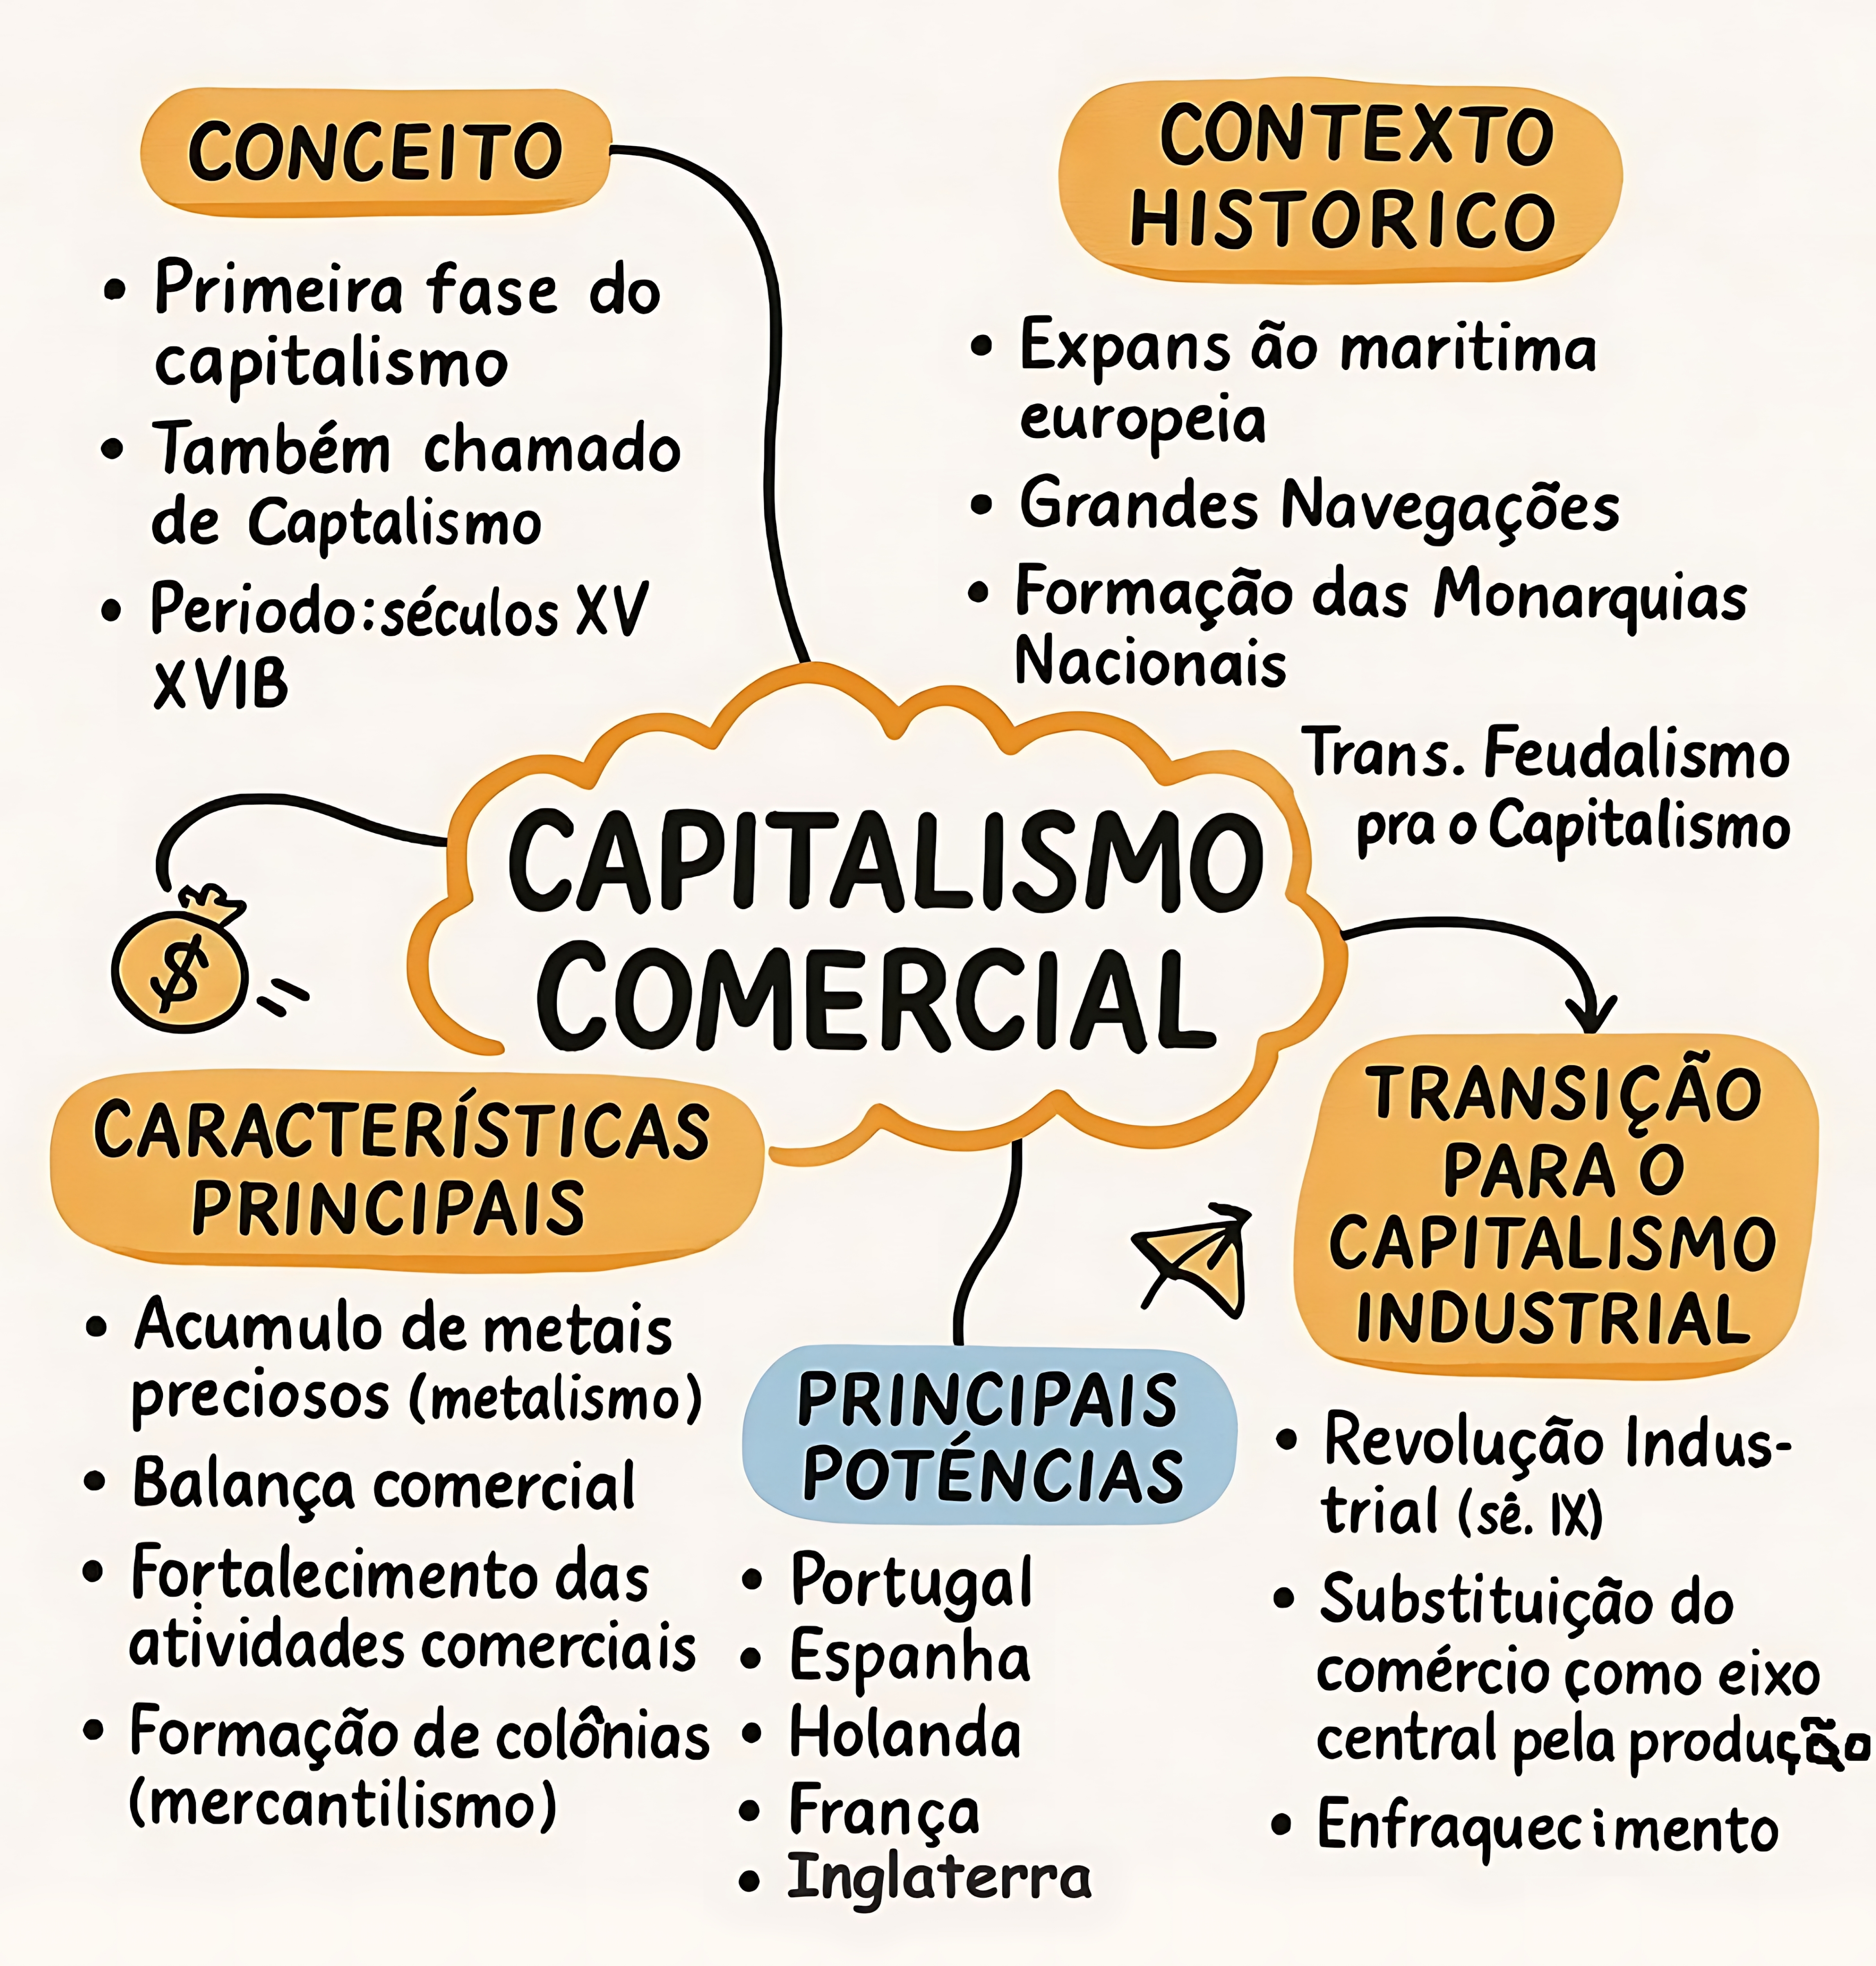
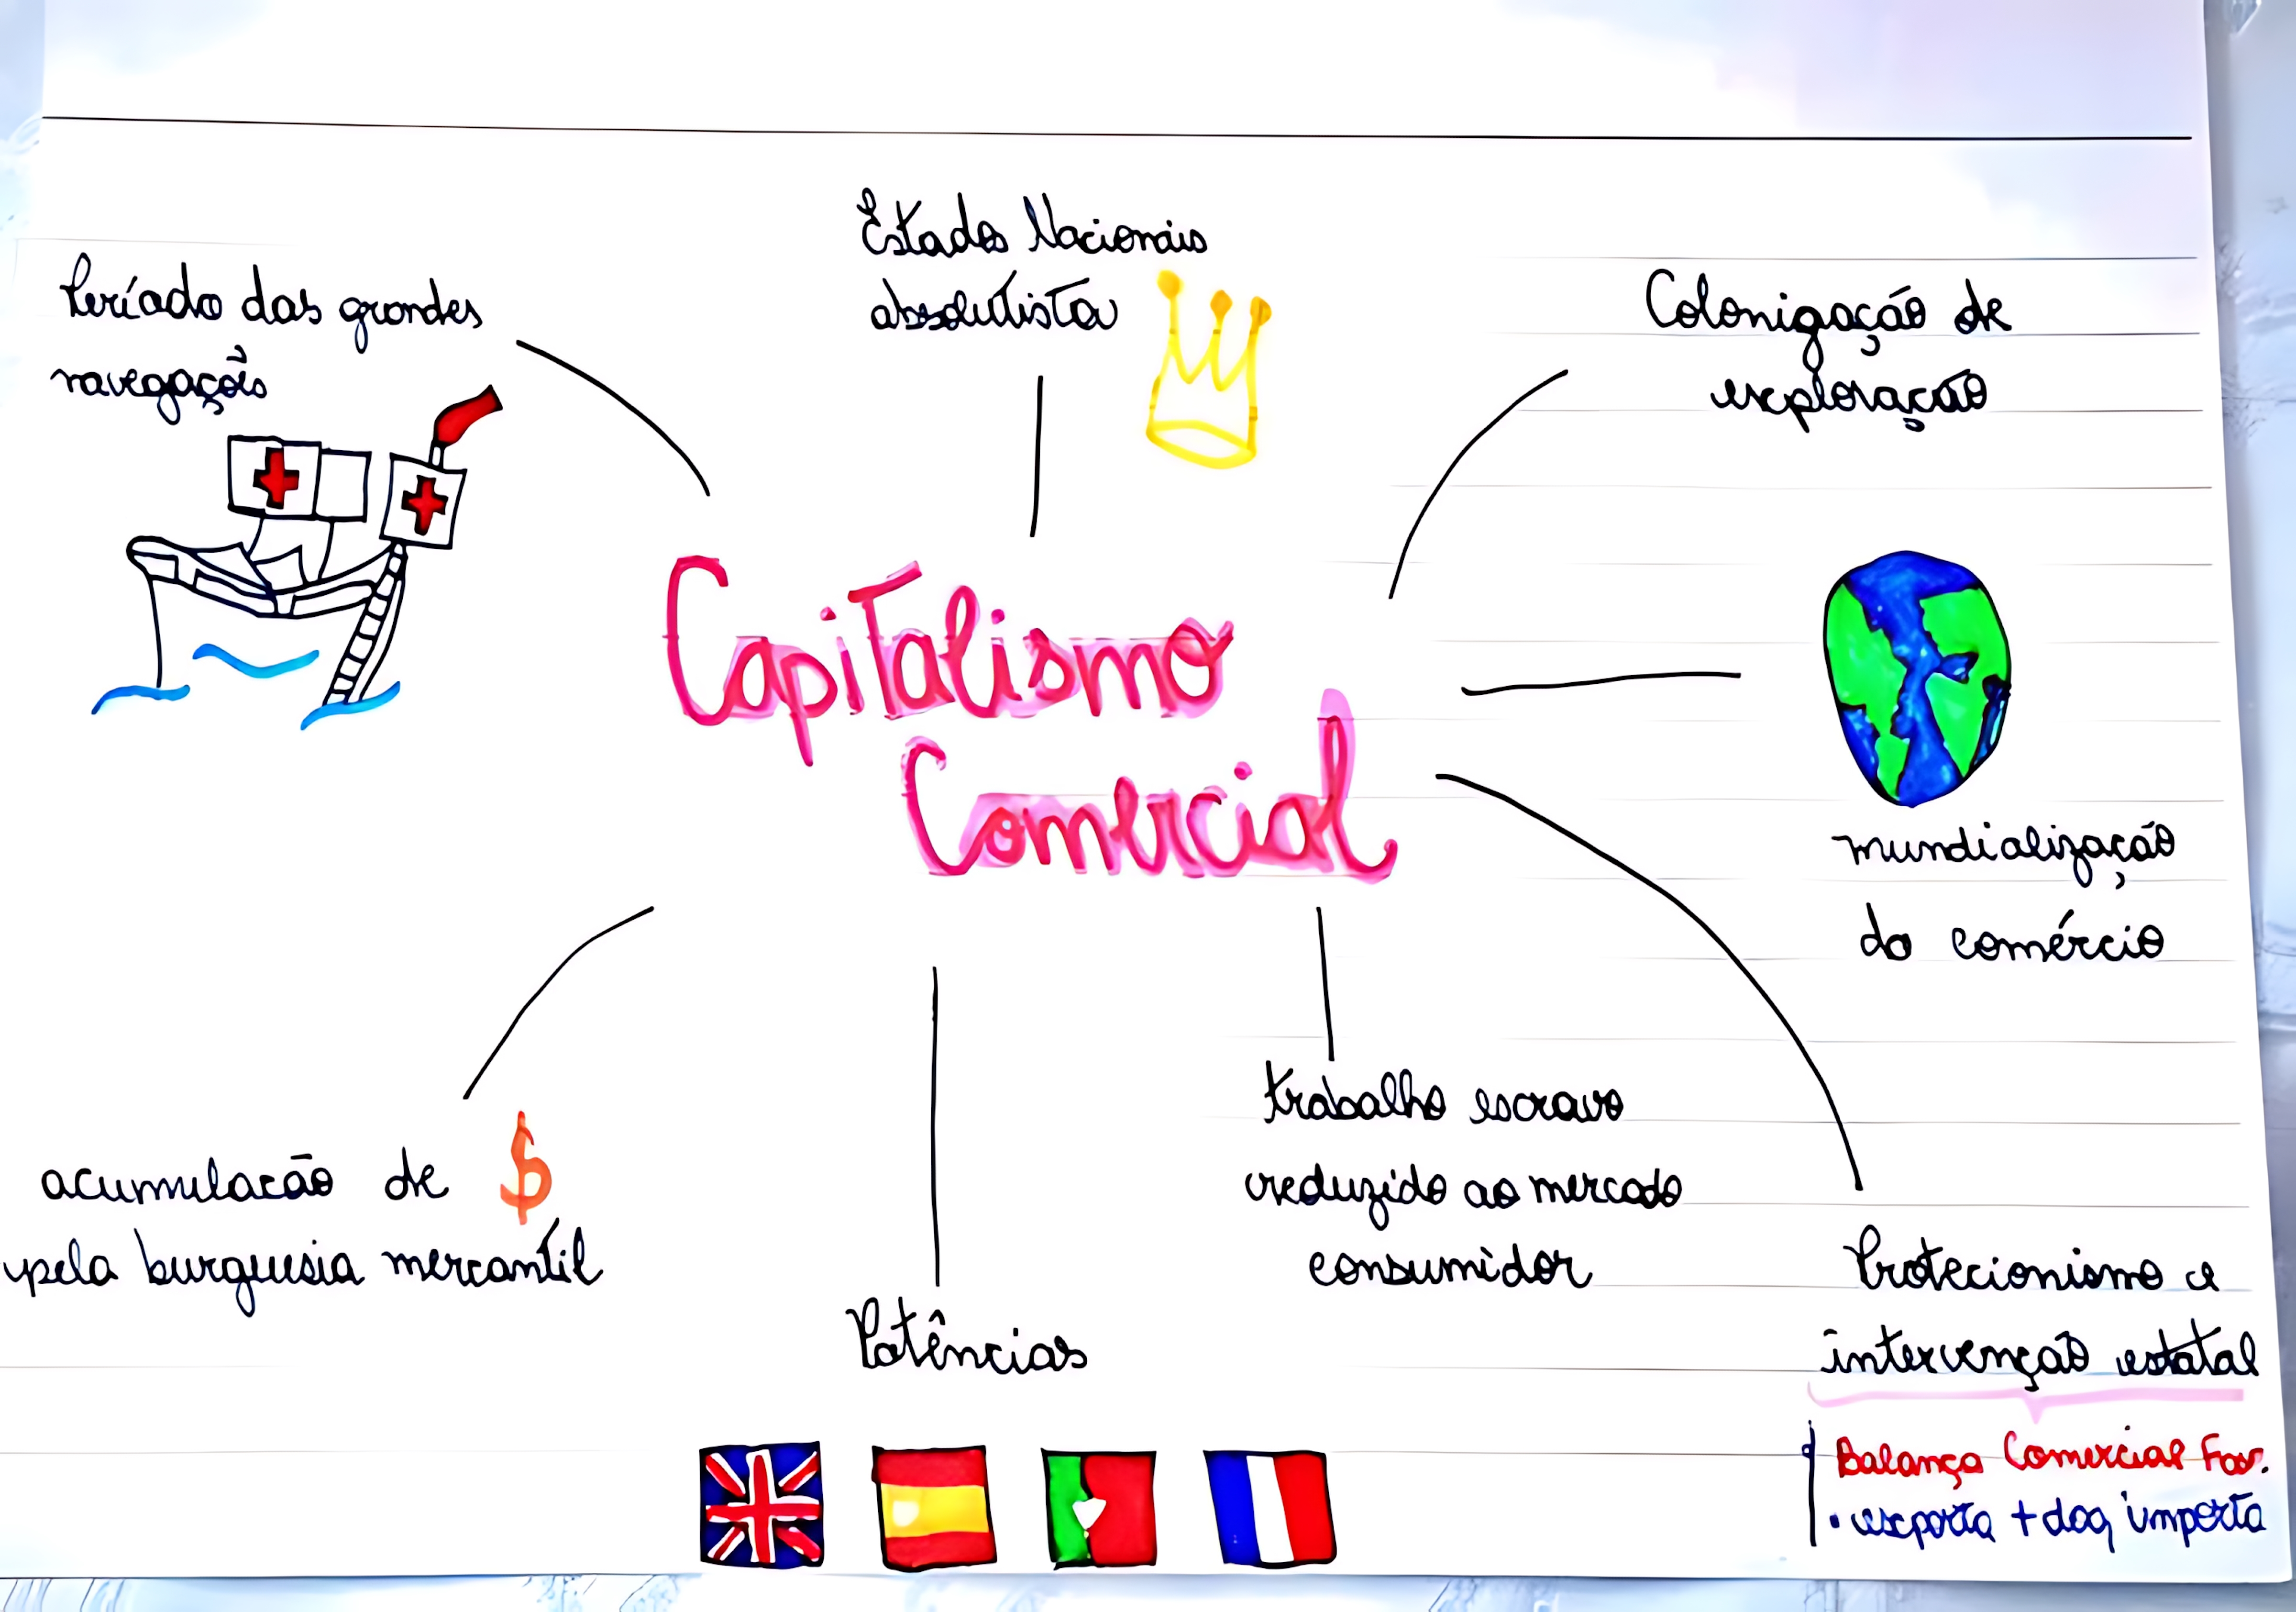
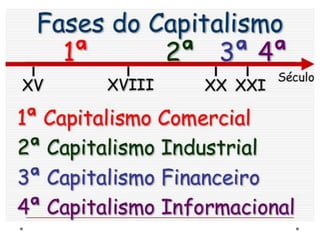
Muita gente estuda esses três modelos de lado e acha que entende. Na hora de aplicar, percebe que o desenho é bem diferente do que leu em livro. O capitalismo comercial se baseia no comércio de mercadorias, na compra e venda com ganho de lucro via diferença de preço entre mercados distintos. O industrial surge quando a produção ganha escala e a máquina a vapor redefine tudo. O financeiro é outra camada, onde o capital ganha autonomia relativa e o jogo vira movimento de dinheiro sobre dinheiro, com pouca ligação direta com a produção. Comercial é o sistema que se sustenta no intercâmbio. Mercadorias entram num lugar e saem em outro com valor agregado pela negociação. Não importa a origem, importa o fluxo. Nos séculos XVI a XVIII, isso era comércio marítimo, troca de especiarias, metais, algodão. A acumulação vinha da circulação, não da manufatura em si. Industrial é outra história. Aqui a acumulação passa pela produção. A máquina substitui o artesão, a fábrica centraliza trabalho e capital. O mais importante não é vender mais caro, é produzir com menor custo unitário e expandir a mais-valia relativa. Isso muda tudo: organização do trabalho, crédito, transporte, legislação laboral. O lucro deixa de ser principalmente margem comercial e passa a ser ganho de produtividade.
Financeiro é o estágio em que o dinheiro se descola da circulação direta de mercadorias e da produção material. Bancos, mercados de capitais, titulação de ativos, derivativos. O capital financeiro não é apenas crédito para a indústria. É um ecossistema autônomo que cobra juros, especula, alavanca e redistribui riqueza sem necessariamente criar algo novo. É fácil confundir crescimento financeiro com crescimento real. Na prática, eles nem sempre andam juntos. O que as pessoas esquecem é que esses três momentos não se substituem. Eles coexistem. Uma economia contemporânea opera com lógica comercial em setores inteiros, lógica industrial noutra parte, e lógica financeira na maioria dos instrumentos que circulam. Tentar analisar tudo como se fosse puramente industrial ou puramente financeiro distorce a leitura.
Como identificar qual lógica está dominando num setor ou numa empresa
A forma mais barata de entender o que está acontecendo é observar a margem de lucro, a alavancagem e a velocidade de rotação do capital. Se a margem sobe com aumento de preço e não com queda de custo, você tem predominância comercial. Se a margem melhora com escala e redução de custo fixo por unidade, é industrial. Se o lucro vem majoritariamente de ganhos financeiros, juros ou variação cambial, o núcleo é financeiro, mesmo que a empresa diga operar na indústria. Eu fiz essa análise numa empresa de trading de commodities no Brasil que tinha balanço parecendo industrial. Compravava grãos, armazenava, revendia. Parecia comércio puro. Mas, ao detalhar a DRE, percebi que quase metade do resultado vinha de ganhos cambiais e de operações com derivativos, não da margem bruta de comercialização. A empresa usava o estoque como garantia para operações de financia-mento cruzado. Se eu tivesse lido só o top line, acharia que o negócio era comercial tradicional. O risco real era financeiro e cambial. O ajuste que fiz foi separar o resultado operacional do resultado financeiro, tratar o câmbio como variável independente e calcular o ROI real por linha de negócio. Assim, vimos que o núcleo de commercialização tinha margem líquida de 3,8 por cento, enquanto as operações derivativas rendiam 14 por cento com alavancagem de 5,2 vezes. O cenário de estresse não era falta de demanda. Era variação cambial contra a posição. Essa distinção mudou completamente a gestão de risco.
Pegadinhas que iniciantes cometem com frequência
Uma armadilha comum é achar que capitalismo financeiro é sinônimo de especulação. Não é. Crédito produtivo, factoring, leasing, financiamento de capital de giro são parte do sistema financeiro e sustentam a atividade industrial e comercial. O problema aparece quando a expansão do crédito supera a capacidade real de geração de caixa das empresas, aí sim virando dívida insustentável. Outro erro clássico é tratar industrialização e crescimento econômico como equivalente automático. Industrializar não garante desenvolvimento sustentado se a cadeia não for integrada, se a produtividade não subir e se o setor financeiro capturar parcela excessiva do excedente. Países que avançaram na industrialização sem desenvolver instituições financeiras sólidas tiveram crises recorrentes de crédito e inflação. Quem avançou apenas na financeirização, sem base produtiva consistente, teve crescimento volátil e desigualdade acentuada. Um terceiro equívoco é achar que a transição entre os três estágios é linear e unidirecional. Ela não é. Regiões podem estar profundamente financeirizadas enquanto mantêm setores comerciais arcaicos. Lojas de varejo que sobrevivem de crédito consignado e rotativo operam logicamente comercial, mas dependem estruturalmente de crédito financeiro. A realidade é estratificada, não em camadas sucessivas.
Como usar essa classificação para tomar decisões reais
Se você está avaliando um investimento ou estrutura operacional, comece identificando a fonte predominante de lucro. Depois, mapeie quais riscos estão associados a cada fonte. Risco comercial é margem, concorrência, sazonalidade. Risco industrial é capacidade instalada, custo fixo, ineficiência operacional. Risco financeiro é alavancagem, juro, liquidez, cenário macro. Depois de classificar, defina métricas diferentes para cada núcleo. Para comércio, acompanhe giro de estoque, margem bruta por SKU, lead time. Para indústria, acompanhe OEE, custo unitário, taxa de refugo, capacidade ociosa. Para finanças, acompanhe endividamento líquido, coverage de juros, duração do passivo versus ativo. Misturar essas métricas gera confusão e decisões ruins. Eu já vi gestores avaliarem uma fábrica pelo critério de retorno sobre venda, quando o indicador correto seria retorno sobre capital aplicado ajustado pelo custo de oportunidade do crédito. O resultado era otimista demais porque o custo financeiro estava enterrado num item genérico de outras despesas. Quando separamos, o ROI real caiu de 18 para 9 por cento em dois anos, e a decisão muda de expandir para reestruturação ou desinvestimento. Essa separação economiza tempo e dinheiro, na maioria dos casos, evitando investimentos em projetos que pareciam bons no papel mas eram ruinosos sob ótica financeira correta.
Limitações dessa abordagem que ninguém gosta de ouvir
Classificar setores puramente em comercial, industrial ou financeiro é útil como lente analítica, mas falha quando a economia é integrada e os fluxos se cruzam. Empresas de tecnologia, por exemplo, geram receita operacional, mas seu valor de mercado depende majoritariamente de expectativas futuras descontadas a taxas financeiras. O modelo tradicional não captura bem esse fenômeno. Além disso, a classificação não considera poder de mercado e regulação. Um monopólio natural em energia opera com lógica industrial, mas seu comportamento é determinado por regulações e pelo poder de definir tarifas, o que o aproxima mais de uma dinâmica financeira do que de uma indústria competitiva. Ignorar isso leva a análises ingênuas. Também há o problema da globalização. Cadeias de suprimento distribuídas internacionalmente misturam lógica comercial, industrial e financeira em múltiplas jurisdições. O lucro pode ser reconhecido num país por preços de transferência, o capital imobilizado noutra jurisdição, e os derivativos registrados em terceiro. Separar tudo exige dados detalhados que raramente estão disponíveis publicamente.

Se o objetivo for análise institucional ou de política pública, recomendo complementar essa classificação com indicadores de concentração de mercado, nível de endividamento agregado, participação do setor financeiro no PIB e indicadores de produtividade por setor. A sozinha, a classificação comercial-industrial-financeiro não resolve questões estruturais, mas ajuda a evitar erros de diagnóstico básicos.
Um exercício prático para treinar a leitura
Pegue uma empresa listada, abra o relatório anual, localize a divisão de resultados por segmento e calcule a participação de receita operacional versus resultado financeiro. Faça isso para três empresas de setores diferentes: uma varejista, uma indústria de transformação e uma instituição financeira. Em seguida, anote os indicadores principais de cada uma e compare. Você vai notar que varejistas costumam ter alta rotação e margem baixa, industriais têm margem média e custo fixo relevante, e financeiras têm alavancagem elevada e resultado sensível a juros. Essa constatação, simples e sem dramatismo, já resolve muita confusão conceitual. O diferencial está em aplicar o filtro certo a cada realidade, em vez de tratar todas como se respondessem às mesmas forças. Quando se estuda capitalismo comercial industrial e financeiro com rigor, a gente percebe que a divisão mais importante não é teórica, é operacional. Ela define como ler números, como medir risco e como decidir onde alocar recurso. O resto é detalhe.
Galeria
-
fases do Capitalismo.ppt -

Fases do Capitalismo Mapas Mentais - História - Mental Maps Brasil -

As Fases do Capitalismo: entenda quais são e como funcionam - FocoGeo
