Capitalismo Financeiro Ou Monopolista

Entendendo a diferença na prática
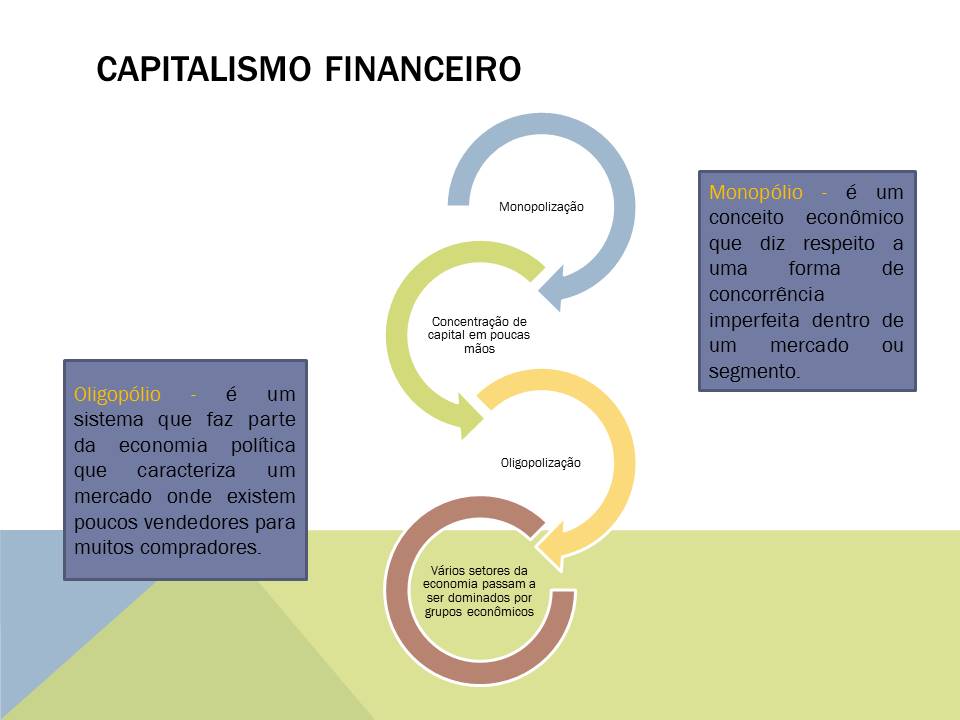
O capitalismo financeiro e o capitalismo monopolista são conceitos que todo mundo usa como sinônimos em debates informais, mas tecnicamente se referem a dinâmicas diferentes, ainda que frequentemente sobrepostas. A confusão vem principalmente porque um alimenta o outro. Vou explicar como eles funcionam, onde se encontram e o que você precisa observar para não cair em análise rasa. O capitalismo financeiro se refere ao momento em que o lucro predominante deixa de vir da produção de mercadorias e passa a vir da circulação do próprio dinheiro. Juros, rendimentos de títulos, especulação imobiliária, derivativos. Você tem capital e ele gera mais capital sem passar por nenhuma fábrica, loja ou serviço real. Isso se intensifica quando a economia real estagna ou cresce devagar, porque aí o excesso de liquidez precisa de algum lugar para render mais do que a inflação. Já o capitalismo monopolista trata da concentração de mercado. Uma ou poucas empresas dominam um setor, eliminam a concorrência, fixam preços e controlam as condições de acesso. O resultado é que os lucros concentram-se nas mãos de quem controla a plataforma, a infraestrutura ou o acesso ao consumidor final, independentemente de o lucro vir da produção ou da finança.
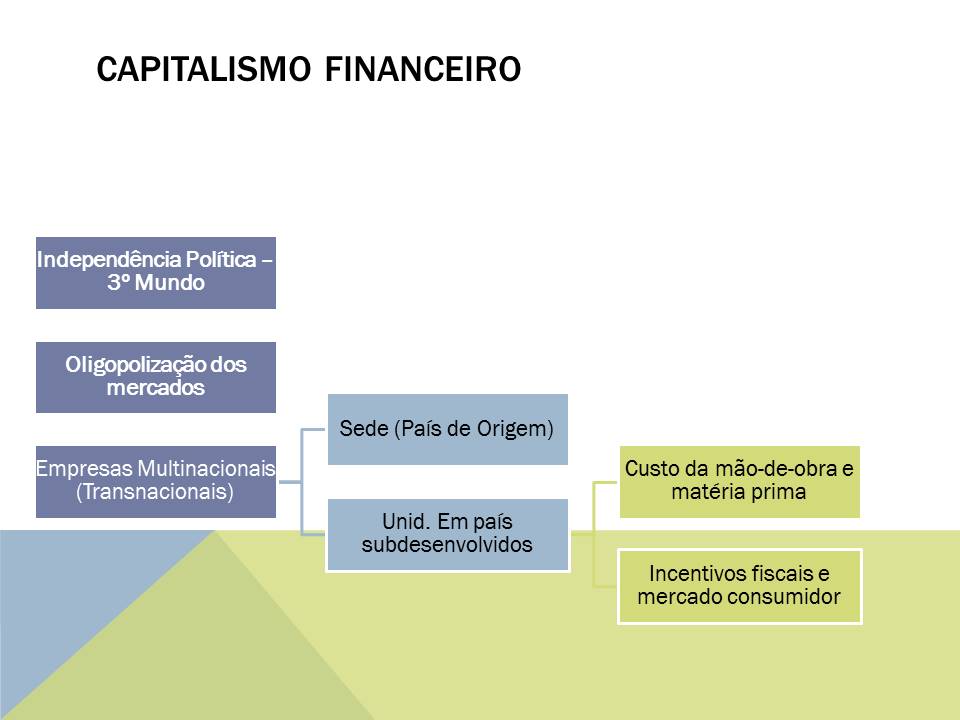
O que gera a briga conceitual é que, no século XXI, os dois se fundiram. Bancos e gestoras de ativos não apenas operam nos mercados financeiros, como também compram concorrentes, criam oligopólios em setores como tecnologia, saúde e logística, e usam sua posição financeira para influenciar regulamentações que favorecem a concentração. Quem estuda isso isoladamente acaba perdendo o panorama.
Como identificar qualpredomina em um contexto
Na prática, a pergunta que importa não é qual dos dois existe, mas qual está empurrando os resultados que você vê. Se você observa aumento de alavancagem corporativa, crescimento do setor de serviços financeiros em relação ao PIB e desindustrialização relativa, o viés financeiro está forte. Se você observa fusões e aquisições concentrando participação de mercado, barreiras regulatorias que beneficiam incumbentes e preços com pouca sensibilidade à entrada de novos competidores, o viés monopolista está forte. O que poucos notam é que indicadores tradicionais de concentração, como o índice Herfindahl-Hirschman, frequentemente subestimam o poder de mercado em setores digitais e financeiros. Uma empresa pode ter quota de mercado aparentemente modesta mas controlar a infraestrutura de pagamentos, o algoritmo de recomendação ou o acesso a dados que todo concorrente precisa para operar. Isso é poder monopolista disfarçado de competitividade. Eu aprendi isso na prática há alguns anos, quando uma empresa que trabalhava com logística e distribuição precisava renovar contratos com plataformas de entregas. O contrato parecia padrão no papel, mas a plataforma havia incorporado cláusulas de exclusividade de dados e taxas progressivas que tornavam inviável migrar para concorrentes menores. Eu simplesmente não conseguia calcular o custo real da mudança porque a informação estava fragmentada entre três contratos diferentes e termos que pareciam neutros mas na verdade criavam lock-in. A solução foi mapear todas as variações contratuais lado a lado, calcular o custo total de saída considerando multa rescisória, perda de integração e tempo de reconfiguração operacional, e só então negociar com base em números concretos. O concorrente menor tinha preço mais baixo, mas o custo real de transição era o triplo do aparente. Esse é o tipo de thingue o capitalismo monopolista moderno disfarça como conveniência.

Onde a linha entre os dois se torna estratégica
A intersecção mais importante ocorre quando o capital financeiro adquire controle de setores monopolizados. Fundos de private equity compram cadeias hospitalares, operadoras de infraestrutura, redes de varejo, e depois alavancam essas empresas para pagar o próprio acquisition financing. Os juros do dívida servem aos credores financeiros, enquanto os monopólios de mercado garantem fluxo de caixa previsível para o serviço da dívida. O resultado não é nem puramente financeiro nem puramente monopolista, é híbrido. Outro ponto cego é a regulação setorial. Autorregulação de câmaras de compensação, padrões técnicos definidos por consórcios privados, rating agencies que determinam o custo de captação de empresas inteiras. Isso parece técnico, mas é uma forma de governança financeira com efeito monopolista, porque poucas entidades controlam regras que todos precisam seguir e não há alternativa viável de auditoria independente para a maioria dos atores. Quem trabalha com análise setorial ou consultoria empresarial frequentemente precisa lidar com isso sem ferramentas adequadas. Modelos tradicionais de avaliação não capturam o risco regulatório assimétrico, e análises de concorrência focadas em mercado ignoram o risco de dependência de infraestrutura controlada por poucas contas. A recomendação prática é combinar análise de concentração setorial com mapeamento de dependência operacional e cálculo de custo de real, não apenas preço aparente.
O problema é que isso leva tempo. Num cenário comum, a análise completa leva entre quatro e seis semanas para setores complexos, dependendo da disponibilidade de dados e da necessidade de entrevistas com pessoas que conhecem os contratos na prática. Versões mais enxutas, focadas apenas nos pontos de risco mais relevantes, conseguem entregar em cerca de duas semanas, mas perdem detalhes que costumam aparecer apenas na negociação efetiva. Também é honesto dizer que esse tipo de análise tem limitações sérias. Se o setor for altamente opaco, como acontece em mercados emergentes ou em nichos com baixa transparência contratual, os números podem ser enganosos. Dados de concentração publicados por órgãos oficiais muitas vezes refletem definições legais desatualizadas, especialmente para plataformas digitais. E mesmo com análise completa, o poder de barganha relativo depende de fatores qualitativos que modelo nenhum captura: relações pessoais, pressão política, timing de mercado. A análise serve para reduzir incerteza, não para eliminá-la. Em casos onde a opacidade é extrema, a alternativa mais razoável costuma ser estruturar contratos com cláusulas de saída negociáveis desde o início, em vez de tentar analisar a fundo um ecossistema que não entrega dados confiáveis. O custo de um contrato bem estruturado é inferior ao custo de sair mal preparado de um relacionamento com player dominante.
Galeria
-
GEOGRAFIA RESUMO AULAS : AULA 3 ANO - CAPITALISMO FINANCEIRO - MONOPOLISTA -
GEOGRAFIA RESUMO AULAS : AULA 3 ANO - CAPITALISMO FINANCEIRO - MONOPOLISTA -
GEOGRAFIA RESUMO AULAS : AULA 3 ANO - CAPITALISMO FINANCEIRO - MONOPOLISTA -

GEOGRAFIA RESUMO AULAS : AULA 3 ANO - CAPITALISMO FINANCEIRO - MONOPOLISTA
