Capitalista O Que É
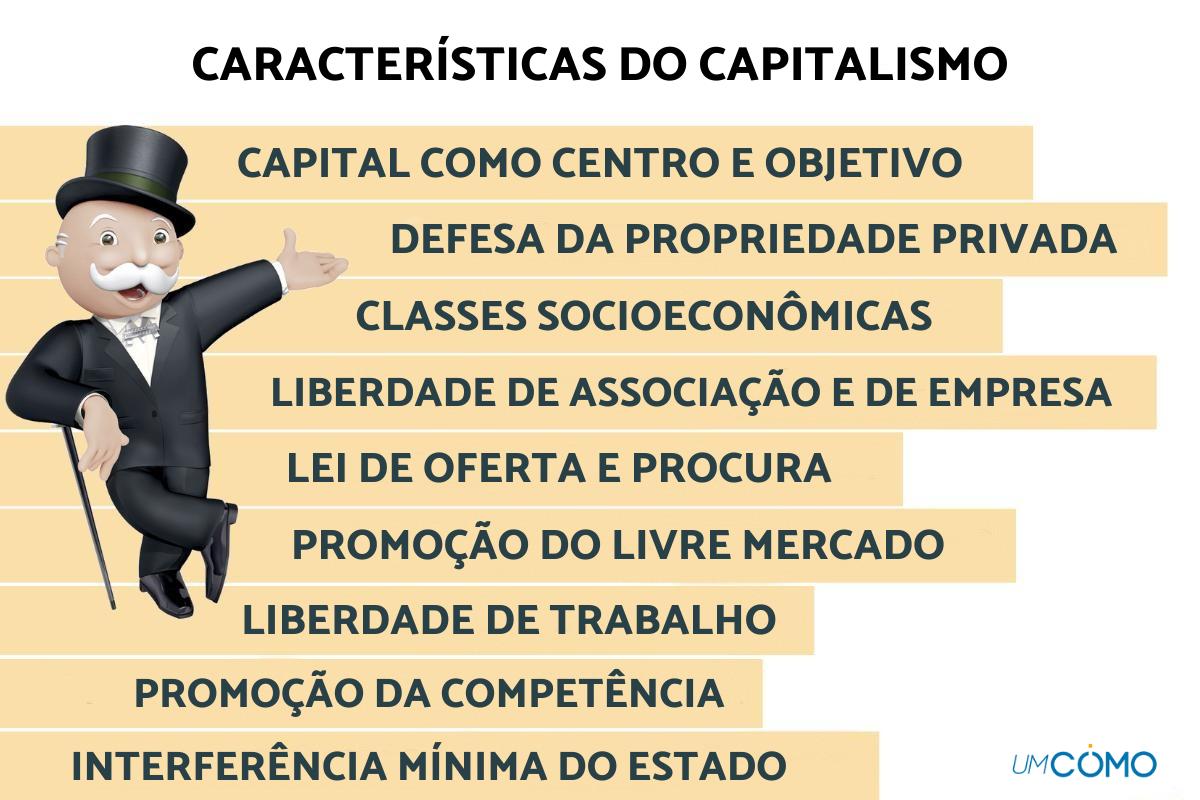
O que você precisa saber sobre capital e gestão financeira prática
Muita gente confunde capital com dinheiro guardado ou patrimônio. Capital é o recurso que você coloca para trabalhar, seja tempo, dinheiro, informação ou habilidade. O que diferencia capitalista o que é de simples acumulador é a intenção de fazer esse recurso gerar retorno. Dinheiro parado numa conta poupança não é capital. Dinheiro investido em algo que produz fluxo de caixa é. Na prática, ser capitalista significa tomar decisões sobre onde alocar recursos escassos com base em expectativa de retorno ajustado ao risco. Não é filosofia de vida. É uma função logística. Eu já vi pequenos empresários tratarem capital como sinônimo de "quanto tenho no banco". Isso gera erro comum: eles nunca se perguntam qual parte daquele dinheiro está realmente trabalhando e qual parte está apenas ocupando espaço. A diferença entre esses dois status define se você está construindo patrimônio ou só engordando números.
O método que funciona não é complicado. Você identifica seus ativos produtivos, separa o que gera retorno do que só consome recursos, e reinverte os excedentes nos pontos de maior alavancagem. Simples na teoria. A execução exige disciplina porque o cérebro humano tende a tratar todo dinheiro como igualmente "meu", independente da função. Já me deparei com o caso de um cliente que tinha três fontes de receita, mas o produto mais lucrativo era também o que mais demandava capital de giro. Ele estava ampliando o negócio errado porque olhava apenas margem bruta. A correção foi calcular o ROI ajustado ao capital imobilizado em cada linha. Isso mudou completamente a priorização de investimento.
Erros comuns que custam caro
Um dos erros mais frequentes é confundir crescimento com saúde financeira. Crescer rápido sem estrutura de capital adequada é caminho certo para insuficiência de caixa. Eu vi empresas que triplicaram faturamento em um ano e quebraram seis meses depois porque o capital de giro não acompanhou a operação. Outro erro é não considerar o custo de oportunidade. Todo capital aplicado tem um custo alternativo. Se você tem R$100 mil parados em estoque que gira devagar, essa decisão custa o retorno que poderia gerar se estivesse alocado de outra forma. O cálculo é direto, mas ninguém faz quando está ocupado resolvendo urgências do dia a dia. Vale mencionar também a armadilha do alavancagem cega. Empréstimo barato atrai todo mundo. Mas dívida só faz sentido quando o retorno do ativo supera o custo do capital. Quando você financia investimento produtivo com taxa interna de retorno superior ao juros pago, a alavancagem trabalha a seu favor. Quando financia consumo ou operação ineficiente, está apenas acelerando a consumição de patrimônio.

Como aplicar isso hoje
Se você quer começar a pensar como capitalista, o primeiro passo é mapear. Liste tudo que representa capital na sua situação: dinheiro em conta, equipamentos que geram receita, conhecimento especializado, tempo livre, conexões profissionais. Em seguida, classifique cada item como produtivo, improdutivo ou destrutivo. Produtivos geram retorno. Improdutivos não geram nem destroem. Destrutivos consomem recursos sem compensação. A regra prática é simple: maximize os primeiros, elimine os últimos, e só considere os segundos se tiver capital excedente suficiente. Para quem opera negócio próprio, o indicador mais útil é o capital turnover. Ele mostra quantas vezes seu capital se transforma em receita num período. Um capital turnover alto com margem positiva é sinal de operação eficiente. Baixo turnover com margem apertada geralmente indica capital mal alocado.
Investidores individuais frequentemente cometem o erro de diversificar sem critério. Diversificação automática em dez fundos diferentes não é estratégia. É preguiça disfarçada de prudência. O correto é concentrar capital nos ativos onde você tem vantagem informacional ou capacidade de análise superior, e manter o restante em soluções passivas de baixo custo. Existe também o aspecto emocional que poucos mencionam. Lidar com capital exige tolerância a oscilações. Quem precisa ver saldo positivo todo mês raramente consegue alocar em ativos de maior retorno, que por definição têm períodos dedrawdown. Não é problema técnico. É questão de compatibilidade entre seu perfil operacional e o ativo escolhido. O que separa quem constrói patrimônio de quem apenas trabalha pelo dinheiro não é inteligência nem sorte. É a capacidade de tratar cada real como um funcionário que precisa produzir. Se um real não está fazendo nada produtivo, ele está perdendo valor pela inflação e pelo custo de oportunidade. Tratar capital assim muda completamente as decisões do dia a dia.
Galeria
-

O que você precisa saber sobre Capitalismo | Site do João Vicente Machado -

O que é o Capitalismo Financeiro - Planetageo -

O que é o capitalismo e quais são as suas características ... -

O Que é Capitalismo
