Carolina Precisa Aplicar Um Dinheiro Num Investimento

O que considerar antes de investir
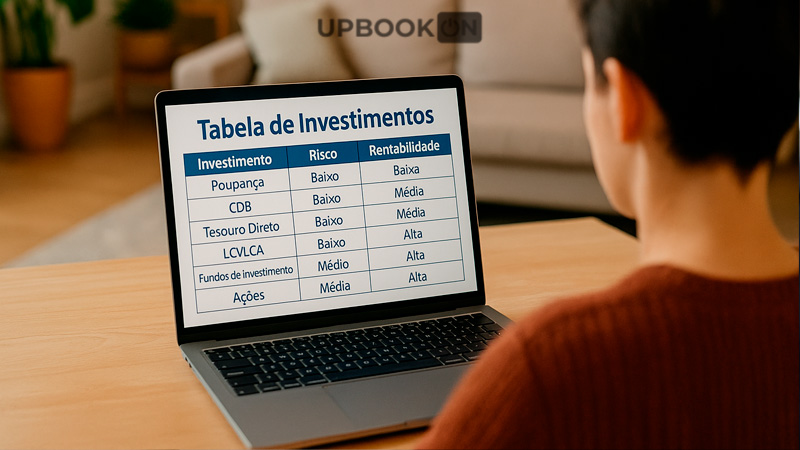
Quando carolina precisa aplicar um dinheiro num investimento, o primeiro passo não é escolher o produto. É entender o que ela realmente precisa aquele dinheiro para e quando vai precisar dele. Eu já vi gente deixar dinheiro parado em liquidez diária apenas porque estava com medo de travar, e depois perder uns bons pontos de juros por causa disso. Mas também já vi quem trancou dinheiro em CDB de lunga prazo e não conseguiu sacar quando precisei. O equilíbrio começa com essa pergunta básica. No Brasil, as opções básicas são tesouro direto, CDB, LCIs, LCAs, fundos de investimento e ações. Cada uma tem seu custo, sua tributação e seu grau de segurança. Não existe uma solução única que sirva para todo mundo. O que funciona para uma pessoa pode ser terrível para outra. A questão é calibrar a escolha com o perfil dela.
Carolina precisa aplicar um dinheiro num investimento: por onde começar na prática
Eu costumo recomendar que ela montasse uma reserva de emergência primeiro. Isso significa ter guardado cerca de seis meses do custo mensal fixo em algo que dê para sacar rápido, sem perder quase nada. Tesouro Selic ou um CDB com liquidez diária que pague pelo menos 100% do CDI costuma servir bem. Aí sim ela parte para o resto. Se o prazo for curto, até dois anos,LCI e LCA costumam ser interessantes porque têm isenção de IR para pessoa física. O problema é que eles exigem investimento mínimo de mil reais, em média, e a disponibilidade varia muito de banco para banco. Às vezes o cliente precisa ficar de olho todo dia para pegar uma nova emissão. Eu já passei meia hora tentando comprar uma LCI num domingo à noite e a plataforma simplesmente travava. A solução foi abrir o app de outro banco só pra finalizar a aplicação. Não é bonito, mas funciona. Para prazos mais longos, CDBs com rendimento progressivo podem render mais que a média, mas o fluxo de caução é diferente. O investidor fica exposto ao risco do banco e, se for além do garantia do FGC, perde parte da proteção. Eu prefiro entre pelo menos duas instituições, nunca aplicando mais que cem mil reais na mesma casa. É uma regra simples que evita dor de cabeça.
Dígitos, taxas e armadilhas que ninguém menciona
Um dos erros mais comuns é olhar só a taxa nominal e esquecer o imposto. Um CDB que rende 120% do CDI pode parecer ótimo, mas com IR regressivo de quinze por cento para prazos maiores, o líquido cai. Já vi gente comparar fundos multimercado com CDB sem considerar a taxa de administração, que às vezes sopra dois por cento ao ano.isso pode dobrar a diferença real no retorno depois de três anos. Tesouro Direto é mais transparente porque a tabela de imposto é fixa e conhecida. Prefixado, pós-fixado e IPCA+ cada um serve para um cenário diferente. Se a Carolina acha que a inflação vai disparar, o Tesouro IPCA+ protege o poder de compra. Se ela acha que os juros vão cair, o prefixado pode travar uma taxa boa antes que o mercado se mova. A verdade é que ninguém acerta isso com frequência, então o ideal é diversificar entre os dois. Existe ainda um detalhe técnico que pouca gente entende: a day count convention. Alguns CDBs calculam juros por dias úteis, outros por dias corridos. A diferença parece pequena, mas em investimentos de longo prazo faz centenas de reais de diferença. Eu recomendo sempre verificar o prospecto ou o contrato antes de assinair. O tempo gasto nisso é de cinco minutos e evita surpresa na hora do resgate.
Como executar a aplicação sem perder tempo
O processo básico é parecido em quase todas as corretoras e bancos. Primeiro, abrir uma conta se ainda não tiver. Depois, fazer o depósito via TED, DOC ou PIX. Aí selecionar o produto, confirmar o valor e assinar o termo de adesão. Na prática, isso leva de cinco a quinze minutos, dependendo da plataforma. Se a Carolina já tem conta, o primeiro passo é pular. Para Tesouro Direto, o ideal é usar uma corretora confiável, como Clear ou NuInvest, e acompanhar os editais semanais. A compra é feita em pregão aberto, então o momento do dia importa. Eu sempre compuro pela manhã, porque o spread costuma ser menor e há mais liquidez. Às tarde, o mercado fica mais lento e o preço pode piorar. Em CDBs e LCIs, a estratégia varia. Alguns bancos lançam novas emissões todo dia, outros apenas em datas específicas. Monitorar os editais por email ou notificação do app evita ficar correndo atrás. Eu configurei um alerta no Google Calendar para cada data de lançamento dos meus bancos favoritos. Assim, lembro automaticamente de entrar e verificar a disponibilidade.
Limitações e quando desistir da ideia
Não adianta romantizar investimento. Existem momentos em que o mercado está tão distorcido que qualquer aplicação parece arriscada. Se a Carolina estiver em situação financeira instável, com dívidas de cartão de crédito ou empréstimos com juros altos, o melhor investimento é quitar essas dívidas primeiro. Um CDB que rende doze por cento ao ano não compensa pagar vinte por cento de juros no cartão. Isso é óbvio, mas muita gente ignora. Também existem limites técnicos. O FGC cobre até cem mil reais por instituição, o que é razoável, mas não é seguro demais. Se a Carolina tiver dois milhões para aplicar, dividir em dez bancos é viável, mas logísticamente trabalhoso. Nesse caso, fundos de investimento ou tesouro podem ser alternativas mais práticas, ainda que com outras desvantagens. Outro ponto cego é a tributação em fundos de ações e multimercado. O IR pode ser significativo e o investidor às vezes esquece que o resgate antecipado gera perda real por causa dos custos. Eu já vi alguém resgatar um fundo após seis meses e perceber que, com taxa de entrada e saída, ficou com menos dinheiro do que colocou. Esse tipo de situação é evitável se o prazo for definido antes da aplicação.
Checklist rápido para decidir
Antes de fechar qualquer aplicação, a Carolina deve conferir se: - O produto tem liquidez compatível com o prazo dela. - A taxa líquida pós-IR é superior à inflação esperada.

- O risco da instituição é aceitável dentro do limite do FGC. - As taxas administrativas ou de entrada não corroem o retorno. - Há clareza sobre a day count convention e o calendário de resgate.
Se alguma dessas perguntas receber um "não" ou um "não tenho certeza", vale repensar a escolha ou buscar uma alternativa mais transparente. O mercado brasileiro de investimentos oferece boas oportunidades, mas exige atenção aos detalhes. Quem aplica sem verificar acaba pagando preço alto em taxas escondidas ou perdas por má timing. A diferença entre um investimento tranquilo e uma dor de cabeça costuma ser uma análise de cinco minutos antes de clicar em confirmar.
Galeria
-

Melhores Investimentos Hoje: Onde Aplicar Seu Dinheiro? -
Investimentos com liquidez diária: como aplicar e manter seu dinheiro ... -
Investimentos para Iniciantes: Onde Aplicar Seu Dinheiro com Segurança ...
