Ciclo Econômico Brasileiro
Como rastrear de verdade o ciclo econômico brasileiro no dia a dia
A maioria das pessoas tenta identificar o ciclo econômico brasileiro olhando para o PIB trimestral. Isso é um erro porque o dado chega com seis meses de defasagem. Quando você vê que o trimestre anterior foi negativo, a fase já começou há semanas. O indicador útil precisa ser de frequência mensal ou diária e ter sensibilidade de leading. Eu passei anos acompanhando isso na prática, e o que funciona na maioria das vezes é olhar para três camadas de dados sobrepostas: câmbio, taxa de juros e crédito bancário. O ciclo econômico brasileiro não segue um padrão limpo como nos modelos dos livros-texto. Ele tem oscilações de curto prazo empilhadas sobre tendências de médio prazo, e os gatilhos muitas vezes vêm do exterior antes de aparecerem nos dados domésticos. O dólar não é apenas uma variável cambial aqui. O real se move com commodity prices, with spread emergente and with relative Selic. Cada um desses fatores pesa em fases diferentes do ciclo.
Identificando a fase do ciclo econômico brasileiro sem esperar pelo PIB
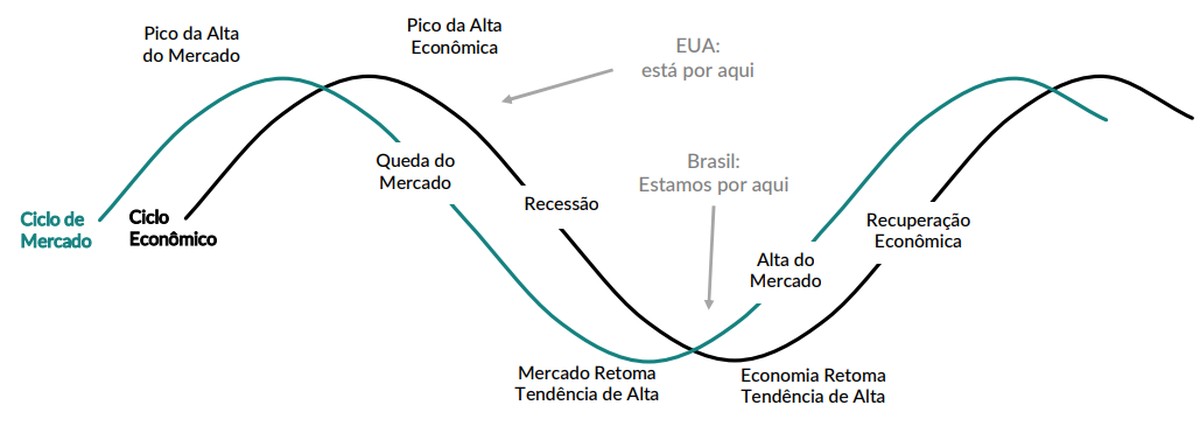
O primeiro passo prático é construir uma planilha com cinco séries mensais: IPEA DI, CDI futuro para 12 meses, taxa de câmbio BRL/USD, spread crédito privado bruto do Banco Central e produção industrial da FGV. A partir daí, você não precisa de fórmulas complexas. O que importa é observar a direção relativa entre essas variáveis. Quando o câmbio desvaloriza junto com a Selic caindo e o crédito expandindo, o ciclo está em expansão. Quando o real desvaloriza bruscamente enquanto o crédito encolhe, a contração já está acelerando. A fase de recuperação costuma se mostrar primeiro pela queda do spread de crédito antes de qualquer melhora no emprego. Um detalhe que poucos destacados é a diferença entre ciclo de ativos e ciclo real. Em momentos de risco externo elevado, como aconteceu em março de 2020 e em ondas de aperto financeiro em 2022, o câmbio e os juros reagem com muito mais força do que a atividade econômica de fato. Isso cria um ruído importante. A solução prática que eu uso é separar a componente cambiária da componente doméstica. Se o câmbio se move mas o crédito não reage na mesma direção, o sinal é principalmente externo. Se o crédito acompanha, há um ciclo real por trás.
Fontes oficiais para acompanhar os dados
Os dados brutos ficam no site do Banco Central, no lado de estatísticas e crédito. O IPEA disponibiliza o índice DI diario. A FGV Publica a produção industrial mensal. O IBGE cuida do PIB trimestral e das séries de emprego, mas novamente com defasagem. Para o que realmente importa em tempo quase real, o Bacen também publica o spread bancário semanal e o valor de novas concessões de crédito por modalidade. Eu recomendo salvar as séries diretamente dessas fontes em vez de confiar em portais de terceiro, porque a versão agregada às vezes carrega revisões que distorcem a leitura da semana. Não existe link único de download para tudo junto, cada série precisa ser puxada de sua fonte original. O Banco Central permite exportação em CSV através do sistema SICOM. Em outubro de 2021, eu estava monitorando uma suposta retomada do ciclo baseada na queda da Selic e na valorização do real. Os indicadores de crédito ainda não haviam reagido, mas eu estava confiando demais na série agregada de crédito público, que distorce a leitura porque inclui operações do BNDES em momentos isolados. O crédito privado bancário continuava estagnado. Eu quase tomei uma posição contrária à correção que veio dois meses depois. A correção foi simples: substituir a série agregada pela componentes de crédito rotativo e consignado, que são mais sensíveis ao ciclo de consumo. Com esses dois segmentos, a desaceleração ficou evidente já no mês seguinte à queda da Selic, e eu ajustei a leitura antes da virada. Uma coisa contra-intuitiva é que picos de inflação frequentemente antecedem o pico do ciclo, não o seguem. No Brasil, isso é ainda mais marcado porque o Banco Central tende a elevar os juros com atraso relativo, especialmente quando a pressão vem de energia e alimentos. Quando o IPCA ou o IGP-M dão o primeiro sinal forte de aceleração sostenida, a autoridade monetária normalmente ancora a curva de juros futuros, e o custo do crédito aumenta antes da desaceleração da demanda aparecer nos dados. Ou seja, o topo do ciclo às vezes aparece na taxa de juros, não na atividade.

O segundo ponto é que o ciclo brasileiro tem uma sensibilidade assimétrica ao exterior. Uma piora nos mercados emergentes ou um aperto brusco nos Estados Unidos tem impacto desproporcional sobre o câmbio e os juros domésticos, enquanto uma melhora externa gera reação mais contida. Isso significa que períodos de risco global elevado tendem a encurtar as expansões domésticas mais do que alongam as contrações. Na prática, a fase de expansão dura menos do que a fase de retração em vários ciclos recentes, e isso distorce a média de duração se você usar apenas um período selecionado.
Duração típica e onde o modelo falha
O ciclo econômico brasileiro completo, do fundo ao topo e de volta ao fundo, varia bastante. Em períodos de maior ancoragem institucional, a duração fica em torno de dois a quatro anos por ciclo completo. Em situações de fragilidade fiscal ou choques externos severos, o ciclo pode se truncar ou se repetir de forma mais curta, com altibaixos frequentes. O método tradicional de datação oficial usa critérios de reviravolta em séries agregadas, mas ele tem limitações claras. Não captura bem mudanças de regime causadas por choice de política monetária, e ele ignora fragmentações setoriais importantes. A indústria de transformação, por exemplo, pode estar em fase diferente da serviços em diversos momentos, e a média nacional mascara isso. Se o objetivo é apenas entender a direção geral para decisões de longo prazo, olhar para a média móvel de doze meses do crédito privado bruto e do índice de capacite industrial é suficiente e mais barato. Se o objetivo é timing operacional, o conjunto cambial-juros-crédito funciona melhor, mas exige atualização semanal. Nenhum desses métodos substitui a verificação direta dos dados primários, e ambos falham em prever pontos de virada abruptos causados por decisões políticas inesperadas ou eventos externos súbitos. Nesses casos, a melhor alternativa é reduzir a exposição e esperar que o próximo relatório do Bacen sobre crédito e câmbio aclare o terreno.
Galeria
-
Como investir no ciclo econômico esperado para Brasil e EUA? | Hora de ... -

FGV IBRE - Portal do Ciclo Econômico -

Ciclos econômicos do Brasil: quais são eles - Mundo Educação -

Ciclos econômicos do Brasil: quais são eles? - PrePara ENEM
