Ciências Contábeis É Contabilidade
O que realmente existe por trás do curso de ciências contábeis
A maioria das pessoas confunde ciências contábeis com contabilidade pura. A distinção é prática e afeta diretamente o que você vai saber fazer depois de formado. Contabilidade é o ofício: registrar, classificar, fechar livros, elaborar balanços. Ciências contábeis é o campo mais amplo que engloba a teoria, a metodologia de pesquisa, a análise crítica dos sistemas contábeis e suas intersecções com o direito, a economia e a administração. Quem tem formação em ciências contábeis não apenas sabe fazer um lançamento; sabe questionar por que aquele lançamento existe, como ele impacta outros sistemas e quais alternativas teóricas ou normativas existem. No mercado, essa diferença aparece de forma clara. Você já viu alguém que formou em contabilidade técnica e travou na hora de interpretar uma norma? Ou alguém de ciências contábeis que sabe a teoria, mas demora para configurar um plano de contas no sistema? Ambos os casos são comuns porque as formações têm pesos diferentes. A contabilidade foca na execução. As ciências contábeis focam na compreensão do sistema como um todo. Ambas são necessárias. Nenhuma funciona sozinha no dia a dia real. Aqui vai um exemplo que aprendi na prática. Em 2019, precisei tratar a transferência de ativos intangíveis entre filiais de uma multinacional com sede nos EUA e subsidiária no Brasil. A contabilidade padrão pedia um registro direto. O problema era que a norma brasileira (CPC 28) e a US GAAP tinham interpretações diferentes sobre o reconhecimento do ganho ou perda na operação. A solução não veio de decorar o lançamento. Veio de cross-checkar o tratamento contábil, analisar o parecer técnico da Receita Federal sobre onerosidade da operação e, por fim, documentar uma justificativa técnica que fosse aceitável para ambos os lados. Isso é ciência contábil aplicada: entender o porquê antes de executar o como.
Se você quer usar ciências contábeis de forma eficiente, o primeiro passo é dominar o método contábil, mas sem ficar preso à mecânica. A maioria dos iniciantes passa meses decorando débitos e créditos sem conseguir explicar o fundamento econômico por trás de cada movimento. Isso é um erro. Conte com o seguinte: gaste a primeira parte do seu tempo entendendo a estrutura conceitual do CPC 00 (R1), que é o framework básico das normas brasileiras. Depois, pratique com casos reais, não com exercícios de livro didático. Baixe balancetes de empresas reais, analise as notas explicativas, e tente reconstruir a lógica por trás de cada conta. Esse processo leva tempo, mas economiza horas de retrabalho quando você precisa resolver algo fora do padrão. Outro ponto que poucos mencionam: ciências contábeis envolve estatística e economia quantitativa de forma significativa. Não é apenas teoria qualitativa. Se você vai trabalhar com análise de dados contábeis, modelos preditivos ou auditoria baseada em amostragem estatística, precisa ter noção de regresses, testes de hipótese e distribuição de dados. Eu mesmo precisei aprender R para automatizar a análise de milhares de lançamentos em um projeto de auditoria interna. O resultado foi reduzir o tempo de análise de 3 dias para cerca de 4 horas, dependendo da qualidade dos dados brutos. Ferramentas como Python também são úteis, mas R tem bibliotecas específicas para análise atuarial e estatística contábil que facilitam muito o trabalho. O mercado exige que você saiba ler uma DRE, mas também que entenda como uma mudança na política contábil de depreciação pode alterar completamente a imagem patrimonial de uma empresa. Isso é o cerne das ciências contábeis: a capacidade de analisar, criticar e propor melhorias nos sistemas existentes. A contabilidade tradicional muitas vezes trata as normas como dogmas. As ciências contábeis tratam as normas como construções humanas, sujeitas a interpretação, evolução e contestação. Essa diferença de postura é o que separa um profissional que apenas executa de um que consegue tomar decisões fundamentadas.
Existe um limitador importante que preciso deixar claro. Formado em ciências contábeis não significa automaticamente aprovado no CFC (Conselho Federal de Contabilidade) para assinar balanços como contador. A inscrição profissional no CRC exige curso de graduação em Ciências Contábeis reconhecido pelo MEC e aprovação no exame de suficiência. Isso é uma barreira real. Muitas pessoas formam-se na área, descobrem tarde que precisam passar no exame, e perdem tempo precioso. Se o seu objetivo é atuar tecnicamente como contador, prepare-se para o exame desde o início do curso, não no final. Os conteúdos cobrados incluem legislação tributária, auditoria, custeio e governança corporativa, e a prova tem um nível de detalhe que não corresponde totalmente ao que se vê nas disciplinas regulares. Para quem está começando agora, aqui está um roteiro prático que funcionou para mim. Nos dois primeiros anos, foque em fundamentos: contabilidade geral, matemática financeira, introdução ao direito empresarial. Nos anos seguintes, aprofunde em normas contábeis (CPCs), auditoria, análise de demonstrações financeiras e legislação tributária. Além disso, invista em inglês técnico desde cedo. A maior parte da literatura avançada sobre ciências contábeis está em inglês, e muitas normas internacionais (IFRS) têm versões originais que oferecem nuances que as traduções perdem. Sem domínio do idioma, você fica limitado ao que é publicado em português, que geralmente chega com atraso e perde contextualização. Um erro comum é acreditar que ciências contábeis é mais fácil que engenharia ou medicina porque "é só números". A realidade é oposta. A complexidade não está nos cálculos, que são simples com uma calculadora, mas na interpretação, na crítica normativa e na capacidade de comunicar decisões técnicas para públicos não especializados. Um relatório de auditoria mal escrito pode causar mais prejuízo do que um erro de cálculo menor. Por isso, a redação técnica e a clareza argumentativa são tão importantes quanto o domínio contábil em si.

Se você deseja ir além do básico, busque experiências práticas desde cedo. Estágios em escritórios de contabilidade, departamentos financeiros de empresas ou auditadoras são essenciais. Nada substitui a vivência real de fechar um balanço sob pressão de prazo, lidar com uma exigição fiscal, ou negociar termos com consultores externos. A teoria das ciências contábeis ganha corpo quando você vê o sistema funcionando — e falhando — na prática. Os recursos disponíveis hoje são maiores do que há dez anos. Plataformas como o site do CPC, o portal da Receita Federal, e repositórios acadêmicos oferecem acesso gratuito a normas, pareceres e artigos. O YouTube também tem canais úteis, mas a qualidade varia muito. Prefira conteúdo de profissionais com formação comprovada e experiência documentada, não apenas influenciadores que Copiam vídeos uns dos outros. E cuidado com materiais desatualizados. Normas como a CPC 47 (Contratos com Clientes) e a CPC 46 (Transferência de Ativos Intangíveis) passaram por revisões significativas nos últimos anos. Trabalhar com versão antiga é um erro grave que pode comprometer toda a análise. A área de ciências contábeis não é para quem busca praticidade imediata. É para quem está disposto a construir uma base sólida, questionar o estabelecido e se atualizar constantemente. O campo evolui rápido, especialmente com as mudanças nas normas internacionais e a crescente digitalização dos processos contábeis. Quem se mantém atualizado tem vantagem. Quem fica parado fica para trás rapidamente.
Galeria
-

Mapa mental Contabilidade Geral - Contabilidade / Ciências Contábeis -
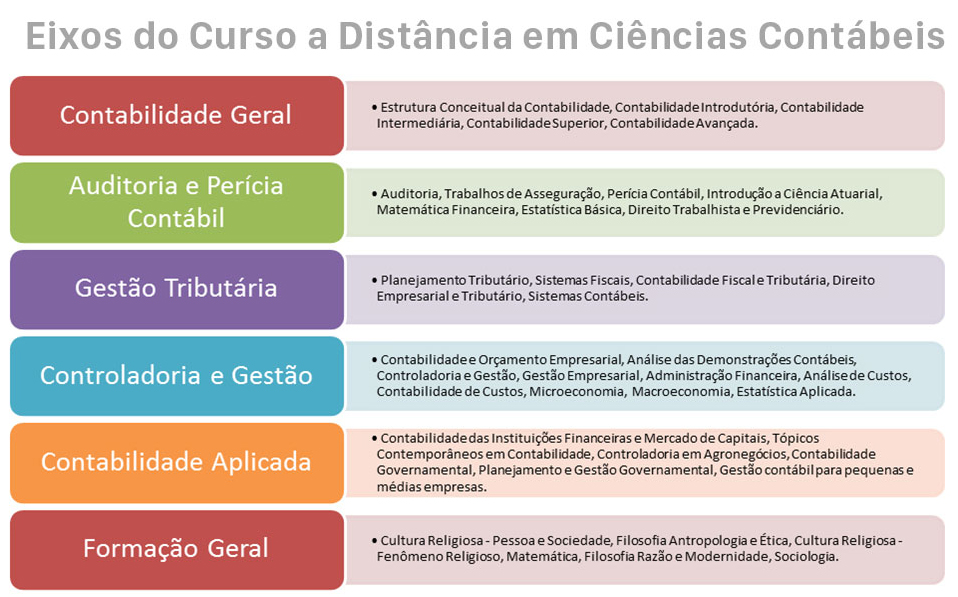
Ciências Contábeis - EAD -
Motivos incríveis para cursar Ciências Contábeis! – Blog – Univiçosa -
Ciências Contábeis: Desvendando Os Fundamentos Essenciais Para Decisões ...
