Ciências Contábeis É Difícil
O que faz contabilidade ser complicada na prática
A maior parte das pessoas que entra em ciências contábeis espera encontrar números e fórmulas. O que realmente encontra é uma mistura de legislação, interpretação jurídica, economia e uma exigência enorme de detalhe. A dificuldade não está em um único conceito. Está no volume de regras que mudam constantemente e na necessidade de saber quando aplicar cada uma delas. Eu já vi aluno conseguir média alta em teoria e não saber montar uma planilha de depreciação que fechasse no mês. E também já vi profissional formado com dez anos de experiência que trava quando precisa aplicar CPC 27 ou entender a diferença entre despesa e custo para fins de imposto de renda. Contabilidade não é só memorizar lançamentos. É saber o que cada termo significa dentro do contexto legal e econômico do momento.
Entender de verdade o que torna ciências contábeis é difícil
Uma coisa que pouca gente explica direito é que a parte técnica pura — o débito e o crédito — é a parte mais simples. O que gera dor de cabeça é a classificação correta, a escolha do método, a data do reconhecimento e a interpretação da norma. Uma transação aparentemente simples pode ter tratamento diferente dependendo se você está preparando demonstrações para fins societários, fiscais ou para análise de crédito. E essas três vertentes muitas vezes apontam para resultados diferentes no mesmo documento. Tive um caso concreto em que precisei corrigir a escrituração de uma empresa que reconhecia receita de contratos de construção no momento do recebimento do pagamento, e não com base no percentual de conclusão. O problema era antigo, mas só apareceu quando o auditor pediu a conciliação contrato a contrato. A correção envolveu retrocessos, ajuste de IRPJ e CSLL, e uma reunião longa com o departamento fiscal para validar a nova metodologia. O trabalho demorou cerca de uma semana inteira de ajustes manuais porque não havia automação configurada para esse tipo de apuração. A lição prática foi simples: nunca confie na data de recebimento como critério único de reconhecimento de receita em contratos de longo prazo. Use percentual de conclusão ou entrega proporcional, conforme a norma aplicável, e deixe isso documentado desde o primeiro lançamento. Outro ponto que os iniciantes costumam ignorar é a diferença entre norma contábil e legislação fiscal. Elas não são a mesma coisa. Um gasto que é despesa para fins contábeis pode não ser dedutível para fins de imposto. Isso gera parcela differida, provisão, ajustamento no lucro real, e uma série de efeitos que se multiplicam ao longo dos trimestres. Se você estuda apenas para a prova e não treina com casos reais, essa divergência parece teórica. Na prática, ela aparece todo mês nas fechaduras.
Como estudar e trabalhar com contabilidade sem se perder
A primeira coisa que eu recomendo é parar de tratar contabilidade como um conjunto de regras fixas. Comece entendendo o objetivo de cada demonstração. Balanço patrimonial mostra posição financeira. DRE mostra resultado. Fluxo de caixa mostra movimentação real de dinheiro. Se você não sabe o que cada peça representa, vai decorar mecanismos sem conseguir aplicar quando a situação mudar. Use demonstrações reais como material de estudo. Pegue o balanço de uma empresa listada na B3, abra o documento no site do Investidor IR, e tente identificar onde estão os créditos tributários, como estão apresentadas as provisões trabalhistas, qual o tratamento dado aos ativos intangíveis. Você vai ver que a apresentação varia, que as notas explicativas são tão importantes quanto os números, e que existem escolhas contábeis legítimas que geram resultados diferentes entre empresas do mesmo setor. Monte sua própria tabela de conciliação. Não depends de planilhas prontas que alguém fez para um contexto específico. Crie a sua com colunas para descrição, base de cálculo, alíquota aplicável, valor contábil, valor fiscal, diferença e treatment. Quando você constrói o artefato, fixa o raciocínio. Quando você apenas usa, esquece em duas semanas.

Sobre softwares, eu não costumo recomendar ferramenta específica sem saber o porte da operação. Para pequenas empresas, sistemas como Contabilizei, Domínio or similar cloud platforms podem cobrir a rotina básica. Para média e grande porte, ERP corporativo com módulo contábil integrado é o caminho. O ponto importante é entender o que o sistema gera, não apenas confiar no resultado. Já vi gente deixar o sistema calcular depreciation linear quando o contrato previa soma dos anos-digits por exigência contratual. O software não sabe disso sozinho.
Erros comuns que parecem pequenos mas geram problema grande
Classificar despesa operacional como custo de produto vendido altera o apurado do lucro bruto e pode distorcer indicadores que investidores e bancos usam. Uma linha errada nessa categoria muda margem, EBITDA, e até covenants em contratos de empréstimo. Sempre pergunte se o gasto está diretamente ligado à produção ou à manutenção da estrutura. Outro erro frequente é tratar adiantamento de cliente como receita. Adiantamento é passivo. Receita só existe quando a entrega ocorre ou o serviço é prestado, conforme o regime e a norma. Misturar os dois gera super-reconhecimento e problema na apuração de impostos. Um terceiro ponto é a falta de separação clara entre conta resultado e conta patrimonial em momentos de fechamento. Quando o lançador coloca valor de ajuste em conta de resultado que deveria ir para patrimônio, o balancete fecha, mas a estrutura econômica está errada. Revise as contas de ajuste a priorizar sempre antes de fechar o período.
O que funciona de fato para quem está começando
Estude com cronograma dividido por ciclo. Uma semana de contabilidade geral, outra de custos, depois tributário, depois trabalhista. Repita até conseguir conectar os ciclos. Nenhum desses tópicos existe isolado no dia a dia real. Faça exercícios que exijam justificativa, não apenas resposta numérica. Se não consegue explicar por que um lançamento foi feito daquela forma, não dominou o conteúdo. Anote o raciocínio em uma linha. Leia notas explicativas de demonstrações financeiras de empresas reais. É ali que está a linguagem aplicada. A teoria aparece limpa em livro didático. A prática aparece com siglas, exceções e interpretações que só fazem sentido quando você vê o contexto completo.

E sobre a parte técnica pesada, aceite que alguns temas vão exigir leitura da norma completa, não apenas resumo. CPCs, NBCs, Instruções CVM, Leis 6.404 e 9.249 não se aprendem de verdade por headlines. Baixe o documento oficial, leia o capitulo relevante, e anote os trechos que geram dúvida. Depois teste com um caso prático. A dificuldade das ciências contábeis existe, mas ela tem contorno. Ela não é mágica, não é sorte, e não é só memória. É prática aplicada com critério. Quem segue a rotina de estudar com material real, construir suas próprias ferramentas e revisar os erros sistematicamente acaba enxergando o padrão por trás da complexidade. O resto é tempo de exposição.
Galeria
-
Guia Completo sobre Ciências Contábeis | PDF | Contabilidade | Economias -
100 Perguntas Antes de Fazer Ciências Contábeis - Leonardo Von Anck... -
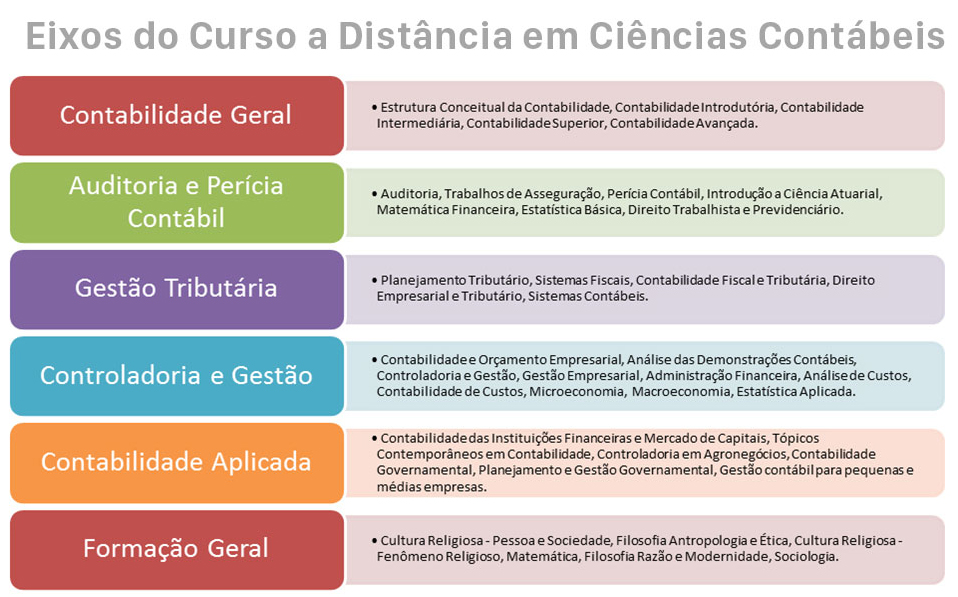
Ciências Contábeis - EAD

