Ciências Contábeis Oq Faz

O que realmente se estuda nessa área
A maioria das pessoas acha que ciências contábeis é só apertar botões no Excel e declarar impostos no final do mês. A realidade é bem mais chatinha do que isso. O curso cobra disciplinas como teoria das contas patrimoniais, análise de demonstrações financeiras, controle interno, custeio avançado e até legislação tributária que muda toda semana. A contabilidade moderna é menos sobre lançar lançamentos e mais sobre interpretar o que os números estão dizendo — ou tentando esconder. Eu já vi colega recém-formado levar um choque quando entraram para auditar uma construtora. Acontabilidade dele até então era tudo muito limpinho, planilha aberta, débito e crédito batendo. A obra em questão tinha reconhecimento de receita por porcentagem de conclusão, adiantamento de clientes, perdas estimadas em contratos, e a coisa já estava meio torta desde o início do ano. A gente passou três dias refazendo a classe de receita antes de conseguir fechar algo que fizesse sentido.
ciências contábeis oq faz no dia a dia profissional
No operacional, o trabalho gira em torno de escrituração, fechamento mensal, conciliação bancária, apuração de tributos e preparação de relatórios para stakeholders. O que diferencia quem é bom de quem só sabe seguir rotina é a capacidade de identificar anomalias antes que virem problema. Uma divergência de dois reais na conciliação pode significar erro de classificação, duplicidade de pagamento ou, em casos mais raros, algo pior. Uma coisa que poucos ensinam na graduação é que a contabilidade não existe no vácuo. Você precisa entender um mínimo de operações comerciais, contratos, fluxo de caixa e, às vezes, até o que a empresa vende e para quem. Sem isso, vira mecânico de planilha. Sabe apertar tecla, mas não entende o motor.
Como a área funciona na prática
O ciclo contábil padrão começa com a coleta de documentos: notas fiscais, extratos, contratos, recibos. Depois vem a classificação em contas, o lançamento nos livros, a conciliação, o ajuste, a apuração e, por fim, a geração das demonstrações. Em empresas menores, uma pessoa faz tudo. Em corporações maiores, cada etapa tem dono: contabilista, analista financeiro, controladoria, auditoria interna. O que muita gente não percebe é que a parte mais demorada raramente é o lançamento em si. É a busca por documentação que não veio, a conciliação de contas com movimento antigo, a confirmação de saldos com terceiros. Num fechamento de mês típico de empresa de médio porte, cerca de 40 a 60 por cento do tempo vai para validação e recuperação de dados, não para computação. Uma vantagem que aprendi na marra foi parar de confiar cegamente no sistema. Já vi ERP que não ajustava provisionamento de férias corretamente porque a tabela dehs tinha campo inconsistente. O relatório saía bonito, mas o valor estava errado desde o início do trimestre. A única forma de detectar foi cruzar com a folha de pagamento manualmente, linha por linha.

Armadilhas comuns que ninguém avisa
O primeiro erro frequente é tratar contabilidade como matemática pura. Não é. Tem interpretação jurídica, critério contábil, mudança de norma. A NBC TG 00, por exemplo, estabelece princípios que todo contador precisa ter decorados, mas a aplicação prática depende do cenário. Classificar Despesa x como custo operacional versus despesa administrativa pode mudar completamente a margem bruta apresentada. Outro ponto que gera confusão é a diferença entre método cash e método accrual. Empresa pequeno negócio muitas vezes pensa que controle no caía e levanta é suficiente. Funciona até o dia em que o cliente paga boleto em março referente a serviço de dezembro, e aí seu resultado do mês fica distorto sem explicação aparente. A contabilidade competêncial mostra a realidade econômica. A cash só mostra movimento de caixa. Tributação também é campo minado. Simples Nacional, Lucro Presumido, Lucro Real têm regras específicas de enquadramento, e a escolha errada pode significar pagar muito mais imposto sem motivo real. Já vi empresa com faturamento dentro do limite do Presumido migrar para o Real por erro de consultoria, e pagar cerca de 14 por cento a mais em impostos no primeiro ano. Sóaram o problemna revisão trimestral.
O que o mercado realmente exige
Há alguns anos, saber apurar IRPJ, CSLL, PIS/COFINS e emitir DRE era quase suficiente. Hoje, a expectativa é maior. Precisa-se de familiaridade com ERPs como SAP, Totvs, Omie, com rotinas de controle interno, com normas internacionais quando a empresa tem operação exterior, e com análise de dados. Ferramentas como Power BI ou Python para automação de conciliações estão deixando de ser diferencial e virando requisito. Um insight que custa caro aprender é que a parte técnica é só metade do trabalho. A outra metade é comunicação. Você precisa traduzir o que aconteceu nos números para alguém que não pensa em termos de débito, crédito, provisionamento e ajuste a menor. Um controller que só entrega planilha não é ouvido. Um que explica o que o número significa e quais riscos existem é considerado. Também vale mencionar que a profissão tem limite. Contabilidade não resolve problema de gestão. Se a empresa não tem controle de estoque, nenhum lançamento bonitinho vai consertar isso. O contador pode sinalizar, propor procedimento, documentar a falha, mas a correção depende da operação. Já vi analista gastar duas semanas montando um relatório de variações de inventário que ninguém ia usar porque a direção não tinha interesse em mudar o processo.
Por onde começar se está entrando na área
A base é sólida. Dominar a estrutura do patrimônio líquido, saber ler uma DRE, entender como as normas brasileiras (NBC TGs) se aplicam a operações reais, e ter paciência para conferência manual. Não adianta depender só de automatização. Ferramenta ajuda, mas não substitui o olhar de quem conhece o negócio. Uma recomendação prática: pegue uma demonstração financeira real de uma empresa pública e tente reconstruir o fluxo a partir das notas explicativas. Leva tempo, mas é um dos melhores exercícios para entender como tudo se conecta. Depois, compare com o mesmo período do ano anterior. As variações vão contar histórias que o número isolado não mostra. Se o objetivo é atuação tributária,foque em entender a diferença entre fato gerador, base de cálculo e alíquota para cada imposto. A confusão entre esses três elementos é a raiz de boa parte dos erros de provisionamento. Se o caminho é análise contábil, treine ratiodinâmica e análise vertical/horizontal em conjuntos de dados variados, não só em exemplos de livro didático.

Resumindo o essencial: ciências contábeis oq faz é transformar dados operacionais em informação confiável, dentro de um regime normativo rígido, com margem zero para improvisação. O trabalho é tranquilo quando os processos são bem estruturados. Quando não são, vira caça-níquel de inconsistências. Conheço bastante quem gosta do primeiro cenário. Conheço ainda mais quem sobreviveu ao segundo e saiu mais experiente.
Galeria
-
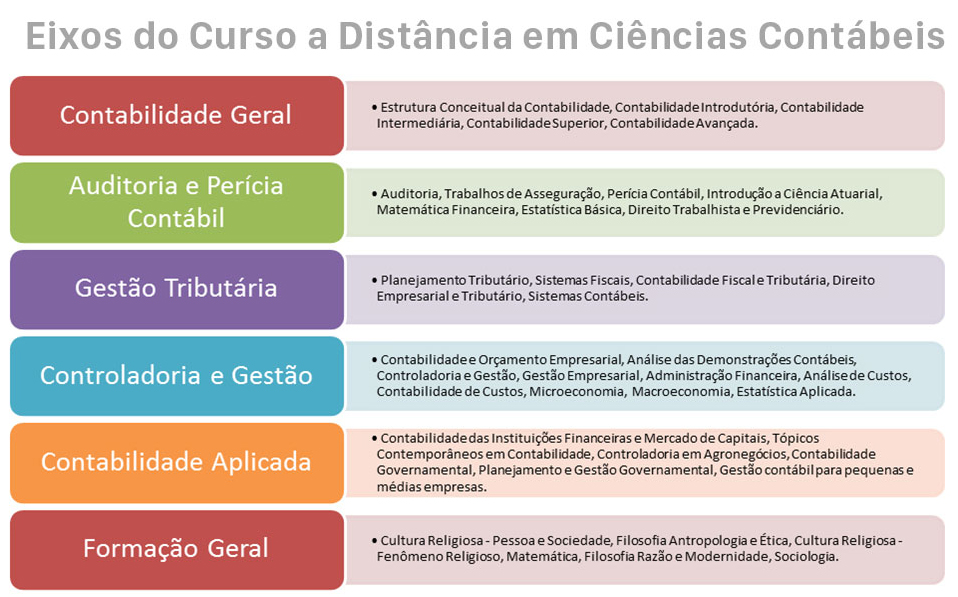
Ciências Contábeis - EAD -

MOSTRA DE PROFISSÕES AVALIE & REALIZE: Ciências Contábeis: O que é? -

Faculdade Censupeg | Curso Ciências Contábeis
