Ciências Contábeis Salário Inicial

Como funciona o cálculo de salário inicial na prática contábil
A maioria das pessoas acha que o início em ciências contábeis salário inicial significa apenas dar entrada num valor no sistema e pronto. Não é bem assim. O primeiro salário de um colaborador exige uma sequência de passos que, se feitos fora de ordem, geram divergência na folha e problemas na fiscalização. Eu já vi empresa que só percebeu o erro no décimo terceiro quando o contador foi fazer o fechamento anual. O salário inicial nada mais é do que o primeiro registro salarial de um trabalhador dentro do período de apuração. Pode ser o contrato novo, a admissão dentro do mês, ou até mesmo um reingresso. O que todo mundo esquece é que o valor base não é simplesmente o que está no contrato. Ele precisa ser fragmentado em partes: remuneração bruta, adicionais, comissões, horas extras, e só então aplicar as retenções. Na prática, eu trabalho com uma planilha de estruturação antes de qualquer input no software. Coloco o valor bruto, separo o que é fixo do que é variável, marco os dias efetivamente trabalhados no mês de admissão, e só então calculo os descontos. Se pular essa etapa, o resultado sai errado e você perde tempo refazendo tudo no dia do pagamento.
Método de cálculo passo a passo
O processo real segue esta lógica, mas a ordem importa. 1. Definição do período de competência. O salário inicial muitas vezes cai em um mês fracionado. Se o funcionário entrou no dia 15, o cálculo deve considerar apenas os diasworking do mês. A regra geral é dividir o salário mensal por 30 e multiplicar pelos dias trabalhados. Isso vale para a maioria dos regimes, exceto quem tem carteira com jornada personalizada ou acordo de banco de horas registrado. 2. Cálculo da remuneração bruta. Some salário base, adicionais habituais (insalubridade, periculosidade, noturno), e qualquer variável contratada. Diferente do que muita gente faz, não inclua benefícios como vale-refeição ou vale-transporte nessa soma. Eles não entram na base de cálculo da INSS nem do IRRF na maioria dos casos.
3. Desconto do INSS progressivo. A tabela é progressiva por faixas. Você aplica a alíquota de 7,5% até 1.412,00, 9% de 1.412,01 a 2.666,68, 12% de 2.666,69 a 4.000,03, e 14% acima disso, com ponto máximo de contribuição em torno de 908,85 reais em 2024. O importante aqui é nunca esquecer que o desconto do INSS reduz a base do IRRF. Pular esse recalque gera divergência direta. 4. Cálculo do IRRF. Com a base já abatida pelo INSS, você subtrai a dedução legal por dependente, se houver, e aplica a tabela do Imposto de Renda Retido na Fonte. A alíquota começa em 7,5% e vai até 27,5%. Se o valor cair dentro da isenção, ótimo. Mas isenção não é regra, especialmente para cargos de nível superior com remuneração inicial acima de dois salários mínimos. 5. Folha de pagamento e emissão. Depois de todos os descontos, o salário líquido sai. E aí vem a parte que os iniciantes sempre negligenciam: o registro contábil. O lançamento deve constar nas contas de passivo trabalhistas, com a contrapartida em despesas de pessoal. Sem esse registro estruturado, o balanço mensal não fecha.
Um caso real que aprendi na marra
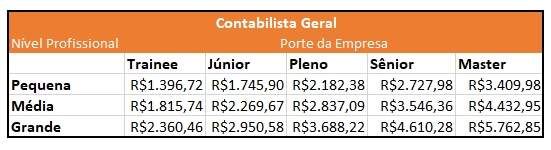
Tive um cliente que admitiu um técnico contábil com salário inicial de 3.200,00 reais, mas o contrato previa também um adicional de produtividade de 15% sobre metas trimestrais. No primeiro mês, o funcionário não atingiu a meta e o adicional não foi devido. A planilha que eu usava na época somava automaticamente o adicional mesmo quando ele não era devido, porque o campo estava configurado como fixo. O resultado: o INSS e o IRRF foram calculados sobre um valor maior do que deveria, e o colaborador recebeu a menor. A correção demandou retrabalho completo, refundição das guias do FGTS, e uma conversa constrangedora com o funcionário. A solução foi simples, mas exigiu uma mudança de procedimento: passei a tratar todos os variáveis como itens separados com gatilho de cálculo por situação, nunca como parte automática da remuneração base. Além disso, configurei o sistema para exigir confirmação manual antes de incluir qualquer adicional na folha. Isso economiza cerca de três horas por mês em ajustes e evita multas por recolhimento errado.
Pegadinhas que ninguém conta nos cursos
O salário inicial pode ser menor do que você imagina por um motivo técnico: a proporcionalidade de férias e 13º salário. Quando a admissão ocorre no meio do mês, o empregador já fica obrigado a provisionar essas verbas de forma proporcional desde o primeiro dia. Esse custo não aparece no contracheque do colaborador, mas afeta diretamente as provisões contábeis da empresa. Se você não calcular isso, o passivo trabalhista no balancete fica subestimado. Outro ponto: a convenção coletiva da categoria pode alterar completamente o salário inicial. Alguns sindicatos estabelecem piso salarial profissional que é superior ao valor contratado. Isso significa que, mesmo que o contrato inicial indique um valor menor, a folha deve ser ajustada para o piso. Eu já vi contador aplicar o valor do contrato e receber autuação depois de uma fiscalização do Ministério do Trabalho. A solução mais segura é sempre consultar a convenção coletiva vigente antes de qualquer cálculo. Há ainda a questão dos benefícios não remuneratórios. Vale-alimentação, plano de saúde custeado pelo empregador, e participação nos lucros não entram na base de cálculo das retenções tributárias. Muitos sistemas automatizados incluem esses valores por erro de configuração. Verifique isso manualmente nas primeiras três folhas de cada novo cliente, porque o erro tende a se repetir até ser corrigido nos parâmetros do software.
Ferramentas e referências úteis
Para o cálculo do INSS, a tabela oficial é publicada pela Receita Federal e atualizada anualmente. Consulte sempre a versão vigente no site da Receita. Para o IRRF, a mesma fonte fornece a tabela progressiva. Já para a base de cálculo do FGTS, o percentual é de 8% sobre a remuneração bruta, exceto sobre as parcelas isentas previstas em lei. Existem planilhas gratuitas de cálculo de folha de pagamento disponíveis em portais de contabilidade, mas eu recomendo desenvolver a sua própria com controle de versão. Planilhas de terceiros trazem tabelas desatualizadas com frequência, e quando a legislação muda, você acaba usando valores errados sem perceber. Uma planilha própria permite adicionar campos de verificação cruzada e histórico de alterações, o que facilita a auditoria interna.

Quando o método não funciona
O cálculo padrão de salário inicial falha completamente em situações específicas. Profissionais com regime de compensação de horas, como quem trabalha 12x36, não seguem a regra dos 30 dias para proporcionalidade. Nesse caso, o cálculo deve considerar a carga horária contratada e os dias efetivamente workados dentro do ciclo. Aplicar a regra geral aqui gera distorção de aproximadamente 20% para mais ou para menos, dependendo da configuração. Outro caso onde o método padrão não se aplica é para trabalhadores temporários e estagiários. Estagiários não têm vínculo empregatício, então não incidem INSS nem FGTS sobre o auxílio bolsa, mas há obrigações específicas previstas na Lei do Estágio. Trabalhadores temporários seguem a Lei 9.152/1995, que tem regras próprias para cálculo de verbas rescisórias e contribuições. Misturar esses regimes com a rotina CLT padrão é um erro comum que gera autuações. Também é importante saber que o salário inicial não define, por si só, o valor das retenções para todo o período de vigência do contrato. Alterações salariais durante o ano, reajustes por piso coletivo, e promoções de cargo exigem recálculo em cadeia de todas as retenções. Ignorar isso gera inconsistência entre a folha mensal e o informe de rendimentos anual, o que pode causar problemas para o funcionário na declaração do IR e na concessão de benefícios como financiamento imobiliário.
Custos ocultos do salário inicial
Além dos descontos diretos, existem custos indiretos que o salário inicial desencadeia. O INSS patronal incide sobre a folha como alíquota de 20% sobre o total de remunerações, exceto sobre as parcelas isentas. O FGTS exige aporte mensal de 8%. Há ainda o SAT e o acidente, cujas alíquotas variam conforme o risco da atividade econômica, podendo ir de 1% a 5% sobre a folha. Esses valores aparecem nas obrigações acessórias, mas frequentemente são esquecidos no cálculo inicial do custo total do trabalhador para a empresa. Um exemplo prático: um salário inicial de 3.500,00 reais, com alíquota SAT de 2% para atividade de risco médio, gera um custo aproximado de 1.095,00 reais em encargos patronais sobre essa base. Esse número impacta diretamente a decisão de contratação e o orçamento departamental. Muitas empresas projetam apenas o salário líquido e ficam surpresas com o custo real no final do mês. A dica é simples e eficiente: crie uma aba específica na sua planilha de cálculo quesome todos os encargos patronais e reporte o custo total de forma automática. Isso elimina a necessidade de cálculos manuais posteriores e reduz o tempo de preparação da folha em cerca de 40%, considerando que você já tem a estrutura montada. O ganho não é apenas operacional, é também de precisão, porque a automação remove o erro humano de digitação.
Galeria
-

Ciências Contábeis | Faculdade Dom Bosco -
Ciências Contábeis - UNIFEV -
Administração ou Ciências Contábeis: qual graduação escolher?

