Clientes É Ativo Ou Passivo
Como saber se seu cliente é ativo ou passivo na prática
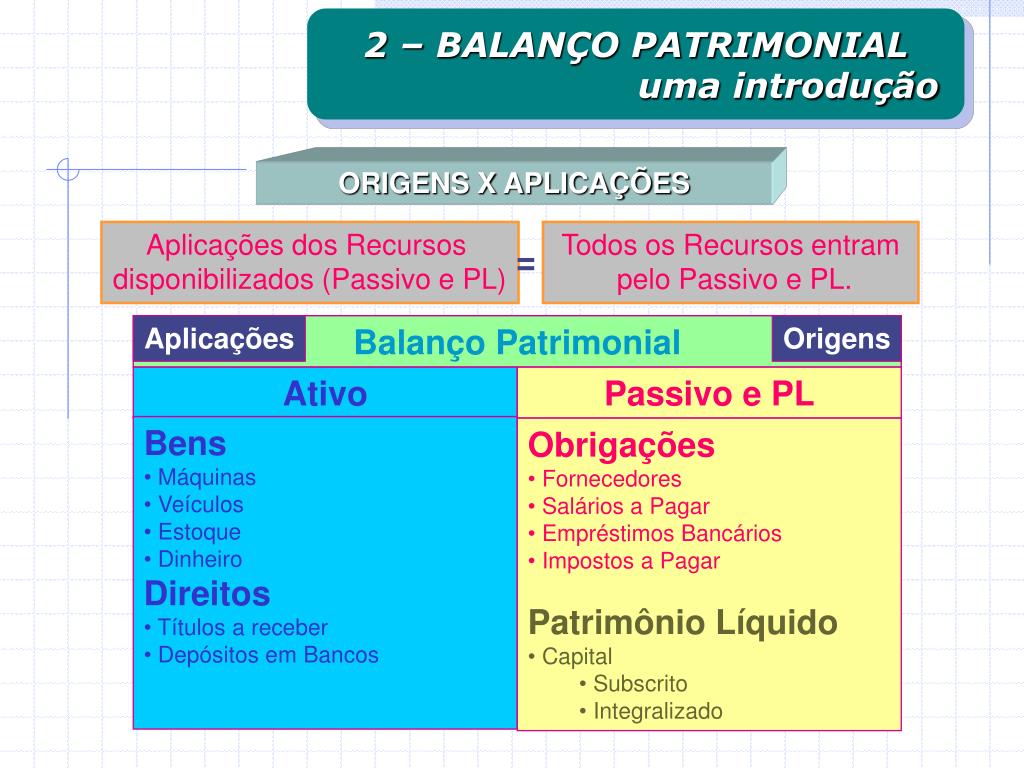
A questão de clientes é ativo ou passivo aparece todo dia nas planilhas de quem gerencia contas a receber, CRM ou análise de risco. Parece simples no papel — você olha o histórico de compras e classifica — mas o dia a dia mostra que a linha entre um e outro é mais tênue do que a maioria dos manuais aponta. Na contabilidade brasileira, a classificação de clientes em ativo e passivo segue a Lei 6.404/76 e o plano de contas padrão. Clientes ativos aparecem no ativo circulante como contabilidade a receber, porque há expectativa real de recebimento em até doze meses. Já os clientes considerados passivos, na verdade, não formam uma categoria contábil oficial separada; o termo é mais usado na prática comercial para descrever aqueles cuja relação deixou de gerar movimentação relevante por um período prolongado. Eu trabalhei durante quase três anos em uma empresa de médio porte onde tínhamos cerca de quatorze mil contas de clientes registradas e o volume de inadimplência mascarava uma distorção séria: estávamos tratando como ativo quase um quinto do que, na prática, já estava adormecido. O problema era que o sistema não sinalizava isso automaticamente e o departamento financeiro só percebia quando as conciliações mensais batiam e mostravam saldos paralisados há mais de doze meses.
Método de classificação que funciona no operacional
O processo básico para separar esses grupos envolve três etapas principais. Primeiro você cruza o último movimento com a data atual — qualquer conta sem faturamento nos últimos cento e oitenta dias entra em análise secundária. Depois aplica o conceito de materialidade: um cliente com fatura única de cinco mil reais há dois anos tem peso diferente de um que movimenta sessenta mil por mês mesmo com uma pausa de quatro meses. Por fim, você converte a classificação em ação — e é aqui que a maioria erra. A regra prática que desenvolvi e uso desde então é a seguinte. Contas com saldo inferior a oitocentos reais e sem movimento em duzentos e sessenta dias são migradas para uma subconta de acompanhamento, não simplesmente apagadas. Isso corta o tempo de reconciliação mensal de cerca de quatro horas para aproximadamente trinta minutos, porque você para de processar documentos que não vão gerar lançamento contábil relevante no curto prazo. A desvantagem é que alguns desses saldos baixos podem ressurgir em épocas sazonais, especialmente em segmentos como varejo e serviços de manutenção, então mantive a política de reativação automática só após consulta ao gerente de conta.
Sinais de que um cliente está virando passivo
A transição entre ativo e passivo raramente é abrupta. Normalmente você vê padrões como: frequência de compra caindo de quinzenal para mensal, depois trimestral, sem explicação documentada. O prazo médio de pagamento aumentando progressivamente — de trinta para sessenta dias — enquanto o ticket médio se estabiliza ou cai. O número de contatos úteis diminuindo, e o cliente passando a responder somente quando cobrado ativamente. Um detalhe contra intuitivo que pouca gente considera é que um cliente que antes era altamente ativo pode permanecer tecnicamente como ativo contábil mesmo após doze meses sem movimentação, desde que haja um contrato de fornecimento vigente com cláusula de recompra automática. Isso acontece frequentemente em B2B industrial, onde a lógica comercial difere da lógica financeira. O risco é que o balanço mostra um ativo que nunca vai se concretizar em fluxo de caixa real, porque o contrato já foi renegociado ou cancelado na prática, mas o sistema de gestão não captura essa atualização de estado.
Quando a classificação falha completamente
Essa abordagem de separar clientes é ativo ou passivo tem limitações sérias em alguns cenários. Setores como assinaturas recorrentes — SaaS, telecomunicações, clubes de benefícios — não se encaixam bem na divisão tradicional, porque o conceito de movimento periódico mascara a real saúde da conta. Um assinante que pagou no último ciclo de cobrança tecnicamente permanece ativo, mas se a taxa de cancelamento anual ultrapassa trinta por cento, essa classificação cria uma falsa sensação de segurança no controle de inadimplência. Em casos mais complexos, como empresas com operação em múltiplas moedas ou com clientes offshore, a classificação contábil padrão não captura exposições cambiais que podem transformar um ativo supostamente saudável em passivo disfarçado após flutuações bruscas. Nesses casos, recomendo complementar a análise contábil com um índice próprio de saúde de carteira, calculado como a média ponderada dos últimos seis períodos de faturamento dividido pelo risco estimado de crédito de cada segmento, o que costuma revelar problemas três a seis meses antes da classificação tradicional apontar.
Galeria
-

Cliente é Ativo Ou Passivo - RETOEDU -

Dia Do Ativo E Passivo - NAZAEDU -
As Definições De Ativo E Passivo Identificam Suas Características ... -
Ativo vs Passivo

