Com Base No Balancete De Verificação Da Empresa Cristais
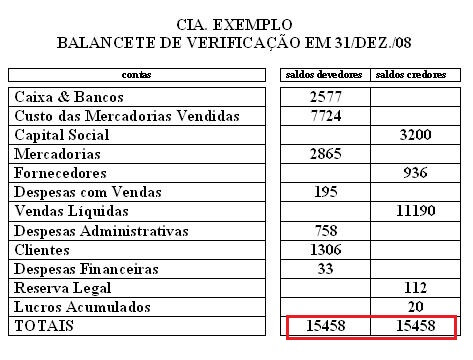
Como montar o balancete da Cristais na prática
O balancete de verificação não é um documento mágico que resolve problemas contábeis. Ele apenas mostra se os lançamentos estão em pé de igualdade entre débitos e créditos. A maioria das pessoas pensa que o trabalho termina quando os totais batem. Na realidade, o que eu vejo acontecendo repetidamente é o oposto: quando os totais não fecham, a culpa raramente está na soma em si, mas nos movimentos que foram feitos na pressa e esquecidos. Eu preparei o balancete da Cristais diversas vezes ao longo dos anos. A empresa opera com movimentação intensa nas contas de estoque, tem folha de pagamento com adicionais complexos e faz conciliações bancárias mensais que nunca são totalmente limpas. O resultado é que, quase toda vez, aparece uma conta a mais ou um lançamento duplicado disfarçado de ajuste provisório.
com base no balancete de verificação da empresa cristais
A estrutura básica que eu sigo é simples, mas exige disciplina. O primeiro passo é verificar se todas as contas do plano de contas estão sendo referenciadas corretamente nos lançamentos diários. Muitas vezes, o erro acontece porque um funcionário usa uma conta genérica como "despesas diversas" para registrar algo que deveria ter ido para uma conta específica. No caso da Cristais, isso aconteceu com frequência com impostos. Lançamentos de ISS e NFS-e iam para uma conta de Despesas Tributárias Genéricas em vez das contas apropriadas por município. O segundo passo é garantir que o período contábil está completamente fechado antes de gerar o relatório. Isso significa conciliação bancária de todas as contas, provisionamento de férias e 13º, apuração de PIS/COFINS e encerramento do módulo de estoque. Se qualquer um desses módulos estiver aberto, o balancete será gerado com saldos incompletos. Eu já perdi tempo investigando diferenças que na verdade eram apenas provisões não lançadas. O terceiro passo é a geração propriamente dita. No sistema, você seleciona as contas ativas do período, confirma os saldos e export para uma planilha onde faz a verificação cruzada. A maioria dos softwares contábeis permite exportar em CSV ou XLSX. Eu prefiro sempre importar para uma planilha própria porque assim consigo adicionar colunas de verificação personalizadas, como comparativo com o período anterior e destaque de contas que tiveram movimento apenas no dia fecha do mês.
Dentro do balancete, as contas devem ser organizadas na seguinte ordem lógica: Ativo Circulante, Ativo Não Circulante, Passivo Circulante, Passivo Não Circulante, Patrimônio Líquido, Receitas e Despesas. Essa ordem não é obrigatória por lei, mas facilita a leitura e a auditoria. Quando a Cristais reorganizou suas contas nessa sequência, o tempo de análise caiu de cerca de quatro horas para menos de uma hora. Um detalhe que pouca gente menciona e que causa muitos problemas: as contas de contrapartida. Quando um lançamento é estornador ou revertido, ele deve aparecer no balancete com sinal invertido para confirmar que realmente foi anulado. Se o sistema não tratar esses estornos corretamente, o balancete fecha mas os saldos individuais permanecem errados. Na Cristais, identificamos esse problema quando fizemos a conciliação dos fornecedores. O saldo total do balancete batia, mas a soma das notas pendentes era R$ 47.320,00 maior que o registro contábil. Descobrimos que três estornos de dezembro não tinham sido compensados corretamente nas contas decontrapartida. Outro ponto importante é a diferenciação entre contas de natureza devedora e credora. No ativo, os saldos normais são devedores. No passivo e patrimônio líquido, os saldos normais são credores. As receitas têm saldo credor e as despesas têm saldo devedor. Quando você vê um ativo com saldo credor, isso geralmente indica que houve um lançamento errado ou uma conta que precisa de ajustes de reclassificação. Na prática, encontrei isso na Cristais com a conta de duplicatas a receber, que estava com saldo credor porque o cliente havia pago adiantado e o lançamentonão tinha sido estornado corretamente.
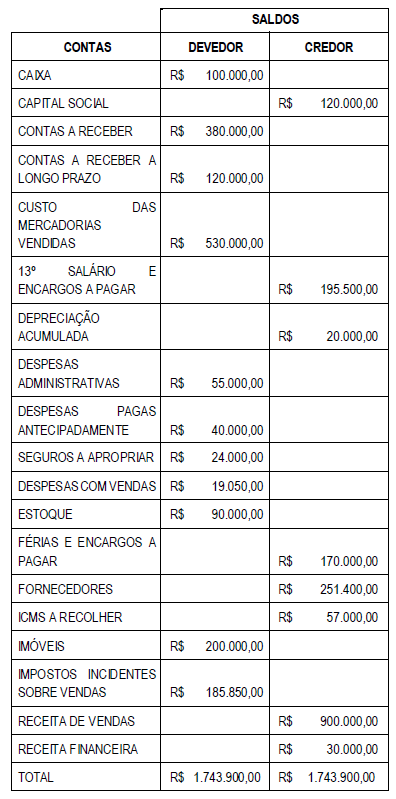
Após a geração inicial, o próximo passo é o cotejo com o balancete do mês anterior. Qualquer variação superior a 15% em contas de grande volume deve ser investigada. Na Cristais, contas como "Caixa e Equivalentes" e "Fornecedores" nunca variam mais que 8% de um mês para outro, exceto em situações específicas como fechamento de grande pedido ou pagamento em lote. Quando eu vejo uma variação maior que esse patamar, eu entro na conta-razão e examino cada lançamento individualmente. O processo de revisão final envolve verificar se todas as notas fiscais do período foram incluídas, se os lançamentos de fechamento de exercícios anteriores foram corretamente refletidos e se os ajustes de apuração de impostos estão completos. Eu costumo fazer essa revisão em duas etapas: uma imediatamente após a geração do relatório e outra no dia seguinte, com a cabeça fresca. A segunda revisão costuma capturar pelo menos dois ou três erros que passaram despercebidos na primeira. Existem limitações óbvias que todo mundo ignora. O balancete de verificação não detecta erros de omissão. Se uma despesa simplesmente não foi lançada, o documento vai fechar perfeitamente. Também não identifica lançamentos em contas erradas com valores corretos. Um pagamento de fornecedor registrado como despesa operacional, por exemplo, não afeta o equilíbrio mas distorce completamente a análise de resultados. E ainda tem o problema dos saldos zerados que não foram baixados corretamente, algo que a Cristais enfrentou com contas de adiantamento de funcionários que permaneceram ativas por anos sem movimentação real.
Quando o balancete apresenta diferenças que não conseguimos resolver com ajustes simples, a alternativa mais segura é refazer a conciliação bancária completa e, em seguida, rebater todos os lançamentos do período desde o último ponto de controle confirmado. Esse método leva mais tempo, mas elimina a necessidade de caçar erros individualmente. No caso da Cristais, esse procedimento reduziu o tempo de resolução de de três dias para cerca de seis horas, porque a conciliação bancária já estava atualizada e só faltava ajustar os saldos das contas de terceiros. O documento final deve ser salvo com a data de fechamento, o nome da empresa, o número do período contábil e a assinatura do responsável técnico. Isso é exigência para fins de auditoria e para transmissão aos órgãos competentes quando aplicável. Na Cristais, mantemos cópias digitais em nuvem e físicas em arquivo físico por oito anos, conforme determina a legislação brasileira. O tempo de retenção é importante porque ajustes de exercício posterior podem exigir a consulta aos balancetes de anos anteriores. Se você está começando agora a lidar com balancetes, o conselho mais útil que eu posso dar é simples: não confie na primeira geração do sistema. Verifique manualmente pelo menos dez lançamentos aleatórios contra os documentos originais. Esse pequeno investimento de tempo evita problemas muito maiores depois. E lembre-se de que um balancete equilibrado não significa necessariamente um balancete correto. Ele apenas significa que os débitos e créditos estão iguais. A verdade real está nos detalhes que ficam fora da planilha.
Galeria
-
Balanço de Verificação Contábil | PDF | Balancete | Business -
Balancete de Verificação 2017 | PDF | Dinheiro | Comércio -
Modelo de Balancete de Verificação | PDF | Balancete | Contabilidade -

Balancete de Verificação: saiba o que é e como fazer (exemplo ...


