Comissão Corretor De Imóveis
Como calcular e cobrar a comissão corretor de imóveis na prática
A comissão corretor de imóveis é o valor que o corretor recebe pela intermediação de uma transação imobiliária. No Brasil, a regra geral está na Lei 13.457/2017 e na resolução do COFECI que regula a atividade. O padrão de mercado para venda ou aluguel costuma variar entre 6% e 12% sobre o valor do negócio, dependendo do tipo de contrato e da complexidade do trabalho envolvido. O cálculo em si é simples, mas o que quase ninguém explica direito é como essa comissão se comporta quando o contrato tem cláusulas de exclusividade versus não exclusividade. Em contratos exclusivos, o corretor tem direito à comissão mesmo que o comprador apareça por conta própria após o encerramento do prazo contratual, desde que isso ocorra dentro do chamado período de carência estabelecido no contrato. Esse detalhe gera muita briga e é onde a maioria dos corretores perde dinheiro. O meu caso mais recente foi com um imóvel comercial de R$ 1.200.000 onde o proprietário contratou três corretores ao mesmo tempo sem exclusividade. Um dos corretores apresentou o comprador final, mas o proprietário tentou fugir do pagamento dizendo que já tinha outro contato em andamento. O que resolveu a questão foi o comprovante de cadastro do comprador no sistema do corretor com data anterior à tentativa de negociação paralela. A resolução COFECI nº 1014/2021 determina que a comissão é devida ao corretor que efetivamente realizar a apresentação do comprador, desde que registrada. Sem registro prévio, você fica sem amparo legal.
O que define o valor da comissão corretor de imóveis
A base de cálculo é sempre o valor total do contrato firmado entre as partes. Isso inclui itens como bonificação, trocas de valores em moeda estrangeira, e até mesmo a integralização de bens em sociedades. Quando o imóvel é permutado, a comissão incide sobre o valor venal declarado das duas partes. Muitos corretores cometem o erro de calcular apenas sobre a diferença entre os valores, o que pode representar uma perda significativa de receita. Para aluguéis, a comissão geralmente equivale a um mês de aluguel do imóvel, mas pode chegar a dois meses em mercados mais complexos ou quando o corretor assume a gestão do contrato. A prática comum no setor residencial é cobrar 6% do valor de venda dividido entre os corretores envolvidos, mas esse número não é fixo. Em operações comerciais, a comissão média gira em torno de 4% a 8%, e em lançamentos imobiliários novos pode cair para 2% a 3% porque o volume de vendas compensa a porcentagem menor. O cálculo precisa considerar ainda o Imposto de Renda retido na fonte. Para pessoa física vendedora, o IRPF incide sobre acommission conforme a tabela progressiva. Para pessoa jurídica, entra o CSLL e o imposto sobre lucros. Esses custos muitas vezes são ignorados na hora de fechar o contrato e geram surpresas desagradáveis no momento do pagamento.
Como estruturar o contrato de prestação de serviços
Um contrato bem elaborado é o que diferencia um corretor profissional de amador. Ele deve conter obrigatoriamente: identificação completa das partes, descrição detalhada do imóvel, forma de cálculo da comissão, prazo de vigência, cláusula de exclusividade se houver, período de carência pós-contrato, e as condições para rescisão antecipada. A ausência de qualquer um desses elementos pode invalidar o direito aos honorários. O período de carência é o item mais negligenciado. Colocar um prazo de 6 a 12 meses a partir do término do contrato é o recomendável. Nesse período, se o comprador apresentado pelo corretor fechar negócio diretamente com o proprietário, a comissão devida. Sem essa cláusula, o proprietário pode simplesmente evitar o corretor nos últimos dias de contrato e fechar a operação na semana seguinte. Outro ponto importante é a previsão de honorários sucessórios. Se o corretor apresentar o comprador durante o contrato mas o fechamento ocorrer após o falecimento de uma das partes, a comissão continua devida e deve ser paga pelos herdeiros. Isso está previsto no artigo 727 do Código Civil Brasileiro e precisa estar explícito no contrato para evitar questionamentos.

Pagamento e documentação necessária
O pagamento da comissão geralmente ocorre no ato da assinatura da escritura ou do contrato de compromisso de compra e venda. O correto é que o proprietário ou seu representante efetue o depósito na conta do corretor ou da imobiliária, e em seguida seja emitida a nota fiscal de serviços. A retenção de impostos na fonte compete ao pagador, que deve entregar o comprovante ao corretor para declaração no imposto de renda. Para operações acima de R$ 5.000 é obrigatório o pagamento via transferência bancária ou cheque nominal. Pagamentos em dinheiro vivo podem gerar problemas fiscais e não deixam rastro documental. Muitos corretores aceitam receber em espécie por comodidade das partes, mas isso é uma falha grave que pode resultar em autuação pelo COFECI e até questionamento pelo fisco.
Problemas que todo corretor enfrenta e como resolver
O maior problema prático é a desintermediação. O proprietário ou comprador tenta fechar direto para evitar pagar a comissão. A solução eficiente é manter registro documentado de todas as apresentações: fotos do imóvel, cadastro do interessado com CPF e data, e cópia do contrato assinado. Se possível, usar um sistema de CRM que gere timestamp automático de cada interação. Isso cria uma linha do tempo impossível de contestar judicialmente. Outro problema frequente é o cálculo da comissão quando há permuta de imóveis com valores diferentes. Um exemplo concreto: o proprietário A quer vender seu apartamento por R$ 500.000 e quer trocar por outro de R$ 700.000, pagando a diferença de R$ 200.000. A comissão incide sobre o valor total do bem recebido, ou seja, R$ 700.000, resultando em comissão de aproximadamente R$ 42.000 a 56.000. Muitos corretores calculam apenas sobre a diferença e perdem dinheiro. Também existe o caso dos corretores que trabalham com imobiliárias e precisam dividir a comissão. A divisão costuma ser 50/50 entre o corretor que trouxe o cliente e o corretor que fechou a operação, mas isso varia conforme o regulamento interno da empresa. É fundamental ter isso claro antes de iniciar o trabalho para evitar frustrações no recebimento.
Quando a comissão não é devida
A comissão não é devida quando o corretor não cumpre suas obrigações contratuais, como não apresentar documentação completa do imóvel, fornecer informações falsas sobre a situação jurídica do bem, ou atuar sem registro ativo no COFECI. Também não há direito à comissão se o comprador for parente direto do proprietário e a negociação iniciar antes do contrato de exclusividade. Mas nesses casos, o corretor precisa provar que o comprador já estava cadastrado previamente. Um ponto que gera confusão é a comissão em leilões de imóveis. Nesses casos, o corretor não tem direitos automáticos sobre a comissão porque a operação é conduzida pelo leiloeiro oficial. O correto é negociar um valor fixo ou porcentagem diferenciada antes do início do trabalho, pois a comissão padrão de mercado não se aplica.
Honorários de sucesso vs. honorários fixos
Existe uma diferença importante entre honorários de sucesso e honorários fixos que muitos corretores não consideram. Honorários de sucesso significam que o corretor só recebe se o negócio for fechado. Essa modalidade pode atrair mais proprietários, mas concentra todo o risco no corretor. Um imóvel valorizado em R$ 800.000 pode ficar no mercado por 18 meses sem vender, gerando custo operacional zero retorno. Nesse caso, muitos corretores optam por uma combinação: um valor fixo menor coberto mensalmente para custos operacionais mais uma comissão reduzida sobre o sucesso da venda. Essa estratégia híbrida costuma funcionar melhor do que aceitar risco total em contratos de longo prazo. A experiência mostra que cerca de 30% dos imóveis listados sem exclusividade ficam no mercado por mais de 12 meses sem negociação concreta. Corretores que trabalham 100% por comissão nesse modelo frequentemente não cobrem seus próprios custos fixos.
Recursos e ferramentas úteis
Para organizar o cálculo e o registro das comissões, existem sistemas de gestão imobiliária como Imovelweb Pro, Junsior, e Pluto que incluem módulos específicos para controle de comissões, generación de notas fiscais, e integração com portais imobiliários. O custo mensal varia entre R$ 80 e R$ 300 dependendo do plano, mas o tempo economizado em conciliação financeira e geração de documentos compensa amplamente. Para quem prefere algo mais simples, planilhas personalizadas com fórmulas de cálculo automático da comissão já resolvem para corretores autônomos com até 20 imóveis ativos. O importante é padronizar os campos: valor do imóvel, percentual aplicado, imposto a reter, e valor líquido a receber.
O que a lei diz e o que o mercado faz
A legislação brasileira é clara sobre a obrigatoriedade do registro do corretor no COFECI e a necessidade de emissão de nota fiscal para recebimento de honorários. Porém, na prática, muitos corretores iniciantes atuam sem registro ou recebem sem nota fiscal, o que configura infração ética e pode resultar em processo disciplinar. A multa aplicada pelo COFECI pode chegar a 10 vezes o valor da comissão recebida indevidamente. Já o mercado informal opera com comissões que variam muito além dos padrões técnicos. Em cidades menores do interior, é comum encontrar corretores que cobram 3% a 5% por simplicidade ou por não conhecerem o valor real do serviço prestado. Isso desvaloriza a profissão e gera prejuízo tanto para o corretor quanto para o cliente, que perde a garantia de um serviço profissional estruturado. A tendência é que a regulamentação se fortaleça nos próximos anos com a digitalização dos registros imobiliários. Sistemas como o Cartório de Registro de Imóveis Eletrônico já estão sendo implementados em diversos estados, e a comprovação da intermediação ficará cada vez mais vinculada ao registro formal do corretor. Manter-se atualizado e registrado não é mais opcional — é uma necessidade prática para garantir o recebimento dos honorários.

Galeria
-

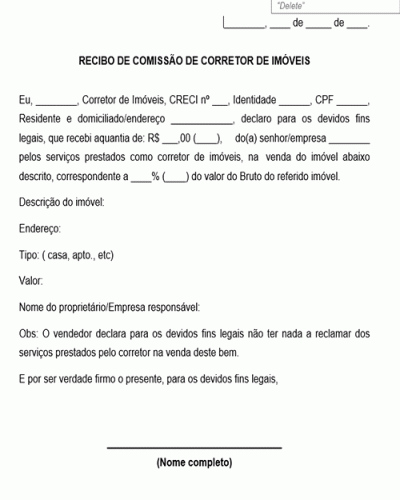
Modelo de Recibo de Pagamento da Comissão do Corretor de Imóveis -
Desvendando a comissão de corretor de imóveis: Guia completo!
