Como Calcular O Patrimônio Líquido

O que é, na prática
Patrimônio líquido é o que sobra de uma empresa depois de subtrair tudo o que ela deve dos seus ativos. A fórmula básica é ativa: Patrimônio Líquido = Ativo Total – Passivo Total. Parece simples até você abrir o balancete de uma PME e perceber que tem conta a receber de 2019, um estoque que ninguém revisa há três anos, e um aluguel que está sendo pago como despesa operacional quando deveria estar no passivo como provisão. Eu começo sempre pelo extrato de balanceamento, não pelo livro razão. Pego o saldo final de cada conta do ativo e somo. Depois faço o mesmo com o passivo. A diferença é o patrimônio líquido bruto. Aí vem a parte chata: conciliação. Se o número não fecha, o problema raramente é a fórmula. É uma transferência mal lançada, um ajuste a maior que ficou pra depois, ou um fornecedor que foi pago duas vezes. No meu caso, num relatório trimestral de uma indústria de componentes, o patrimonio dava negativo mas a conta corrente estava positiva. Descobri que uma despesa de manutenção de máquina de R$ 47 mil tinha sido lançada como crédito no caixa em vez de débito na despesa. O erro de uma única linha invertida transformava um patrimônio líquido saudável de R$ 320 mil em R$ 276 mil. Corrigi o lançamento, o balancete ajustou automaticamente, e o resultado ficou correto. Erros assim acontecem todo mês em alguma empresa.
Depois da conciliação, o próximo passo é verificar os ajustes patrimoniais. Rezervas de lucros, lucros acumulados, ajustes de avaliação patrimonial e capital social. Tudo isso entra no patrimônio líquido e precisa constar separado no balanço. Não some nada, mas se você juntar tudo numa única linha chamada "patrimônio" já perde a capacidade de auditoria e gera dor de cabeça com contadores na próxima reforma fiscal.
Os detalhes que a maioria ignora
O primeiro ponto que os iniciantes sempre esquecem é que o patrimônio líquido pode ser negativo e isso não é obrigatoriamente sinal de falência. Empresas em fase de expansão com muito passivo de longo prazo e Lucros Acumulados negativos são comuns no setor de tecnologia. O que define saúde não é só o saldo final mas a composição. Um PL positivo construído exclusivamente por empréstimos consignados é mais frágil que um PL ligeiramente negativo sustentado por reserva de lucros e capital integralizado. O segundo erro frequente é confundir patrimônio líquido com disponibilidade. Ter R$ 500 mil em ativos e R$ 200 mil em passivos não significa que você tem R$ 300 mil no banco. Parte desse ativo pode estar em equipamentos depreciados, imobilizado em uso, ou duplicatas a receber com vencimento para o próximo ano. Patrimônio líquido é uma conceito contábil, não financeiro. A liquidez exige análise separada.

Quando a conta não funciona
O método padrão falha em três situações recorrentes. A primeira é holdings com participações cruzadas. Quando a Empresa A detém 60% da B, que por sua vez detém 40% da A, o cálculo do patrimônio consolidado precisa eliminar as participações recíprocas senão você conta duas vezes o mesmo valor. Use o método da equivalência patrimonial ou a consolidação integral dependendo do caso. A segunda situação são empresas com leases operacionais classificados de forma diferente conforme a norma contábil aplicada. No Brasil, com a IFRS 16, muitos contratos de arrendamento que antes ficavam fora do balanço agora entram como passivo e reduzem o patrimônio líquido de forma visível sem que haja saída real de caixa. Fique atento a essa distorção se estiver comparando resultados entre períodos anteriores e posteriores à adoção da norma. A terceira é a reavaliação de ativos. Quando uma empresa reavalia seu imobilizado ou terreno para cima, o aumento vai direto para o patrimônio líquido através da reserva de reavaliação. Isso melhora o PL no papel mas não gera receita e não pode ser distribuído como dividendo. Muitos analistas pegam esse PL inflacionado e calculam indicadores como ROE sem ajustar, chegando a conclusões equivocadas sobre a rentabilidade real do capital.
Dica prática de conciliação rápida
Antes de entregar qualquer relatório, faça o teste do ativo circulante menos passivo circulante. Se o resultado for negativo e a empresa não estiver em reestruturação, investigue antes de concluir que o patrimonio liquido esta errado. Em 90% das vezes que me deparei com isso, era uma despesa antecipada lançada como ativo corrente ou uma reserva de garantia contábil que precisava ser revertida. Esse teste rápido economiza cerca de 40 minutos de conciliação em balanços de médio porte.
Resumo direto
Para calcular o patrimonio liquido, some todos os ativos, subtraia todos os passivos e verifique cada componente separado. Ajuste as inconsistências, valide as reservas, e confirme se a composição faz sentido diante do setor e do ciclo da empresa. O número em si é só o ponto de partida.

Galeria
-
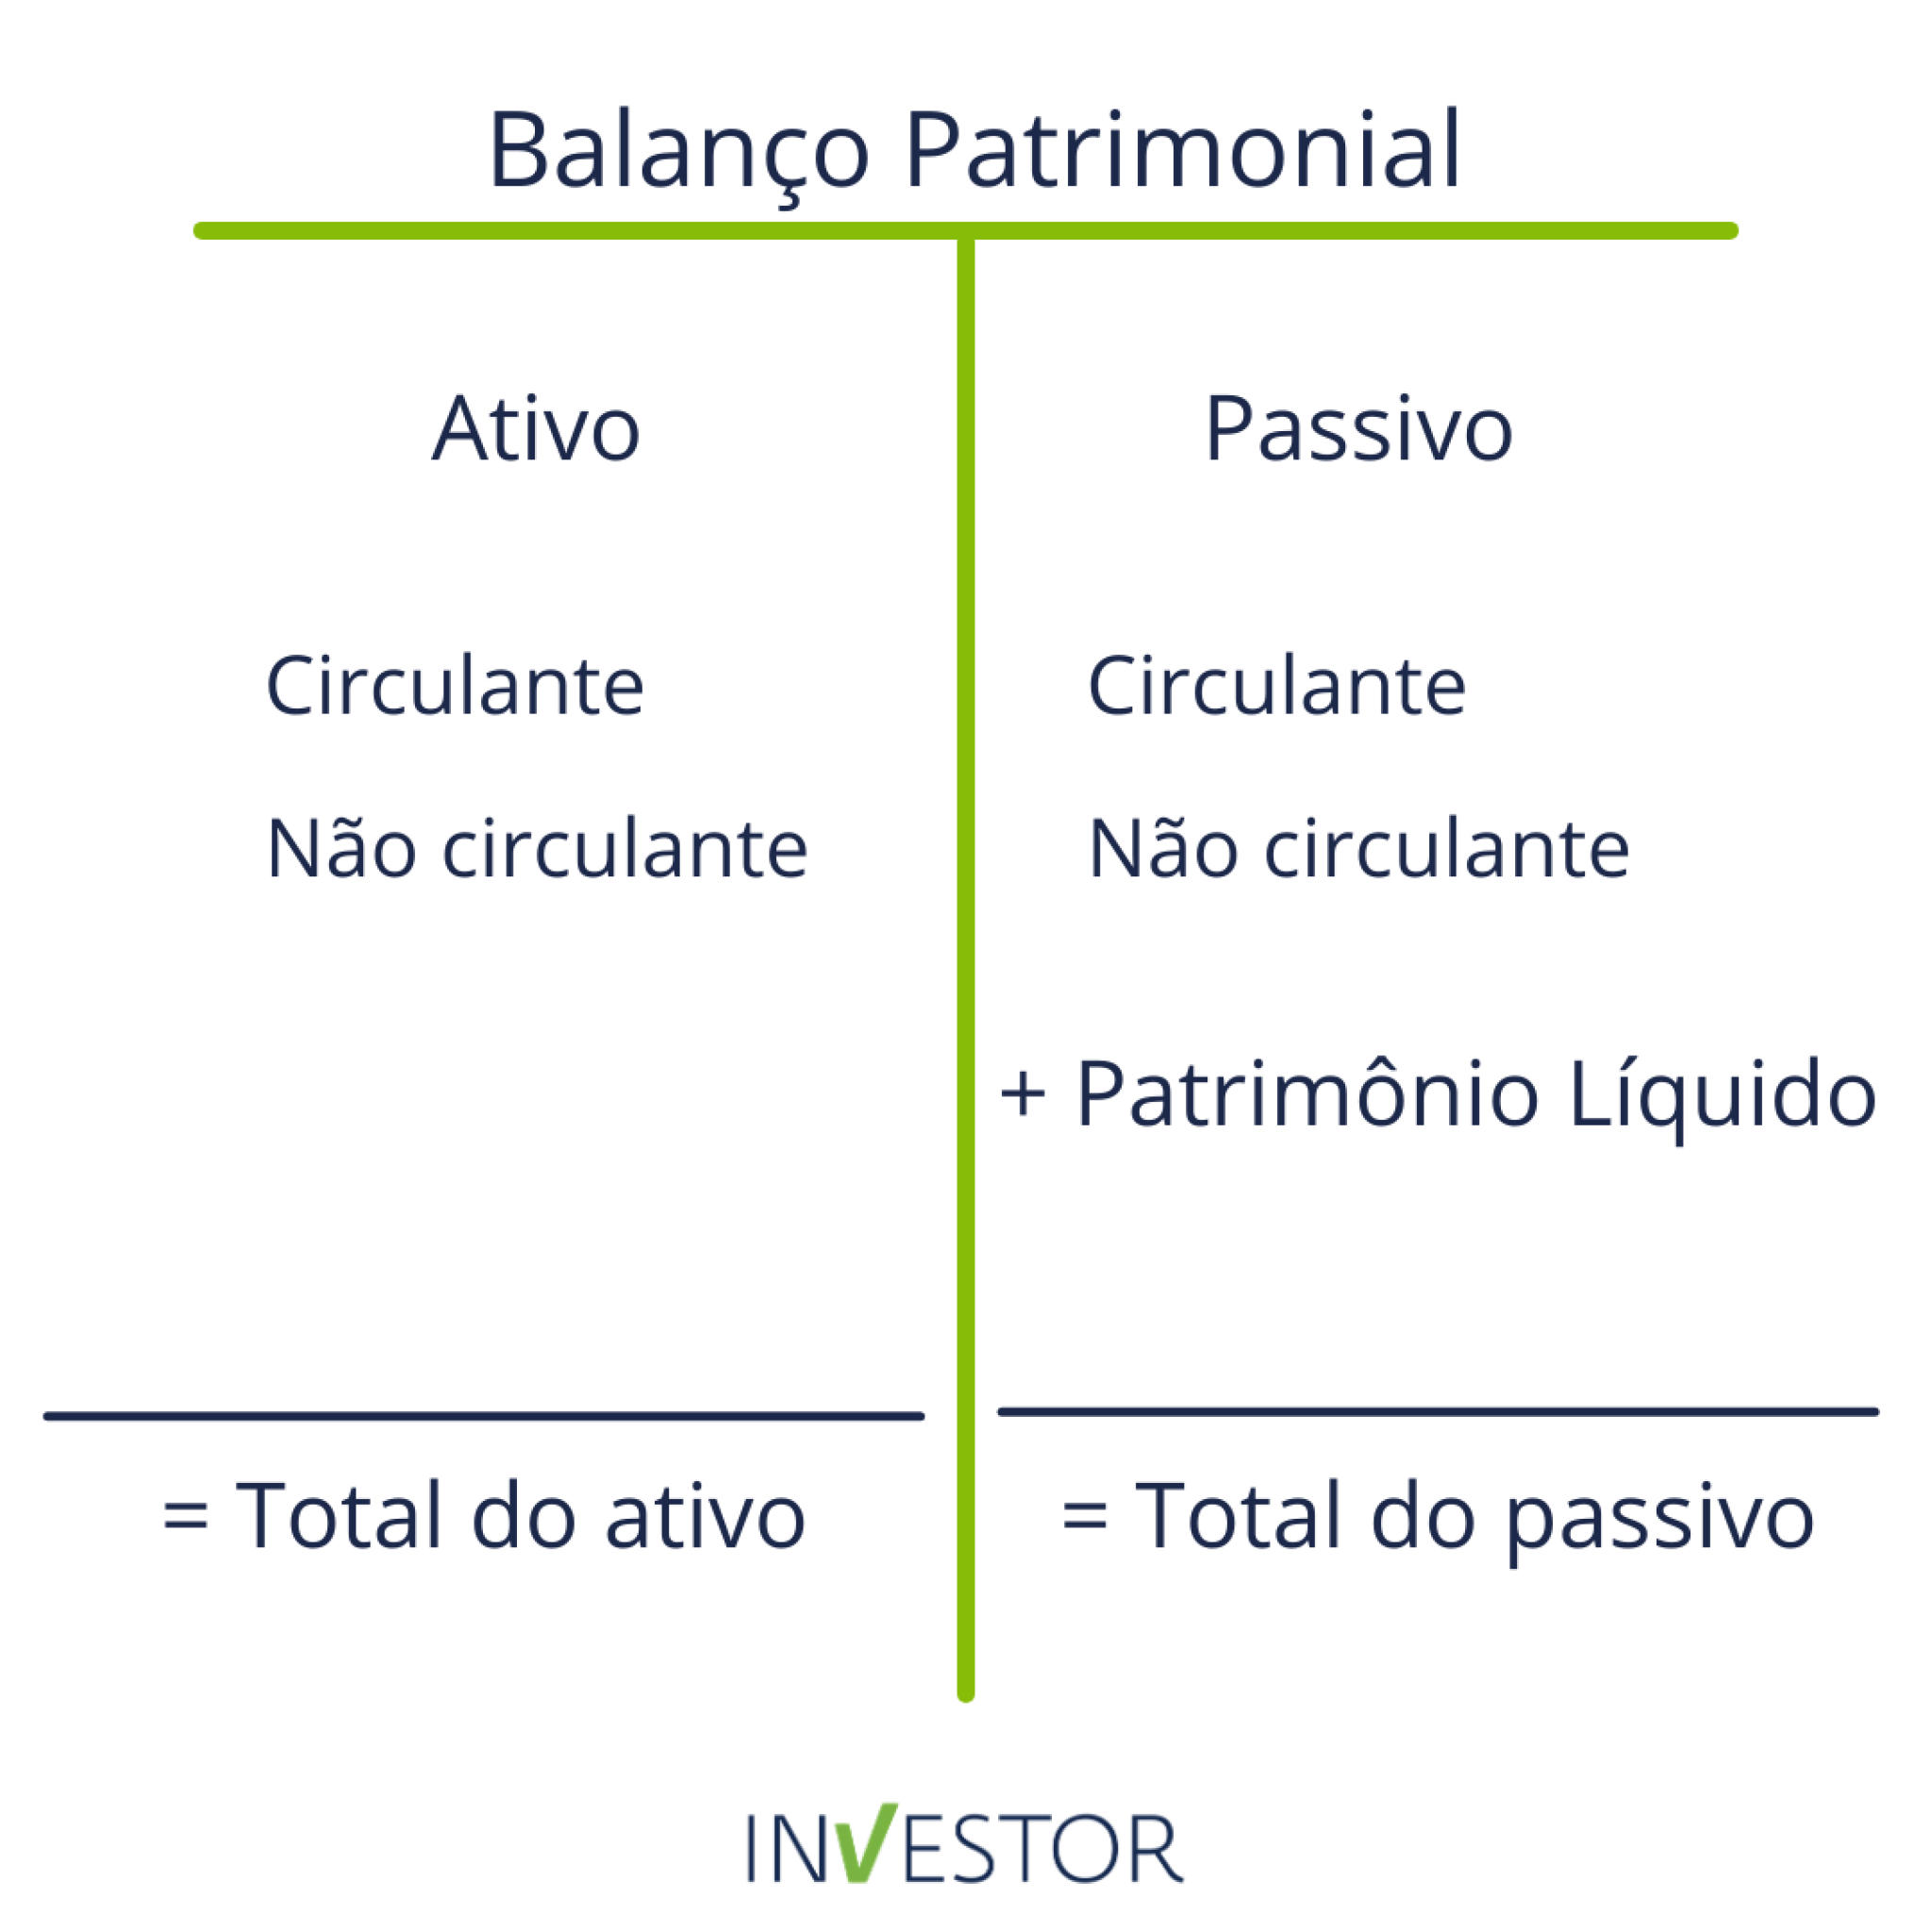
Patrimônio líquido: saiba o que é e como calcular -

Como Calcular Ativo Passivo E Patrimônio Líquido? – WEVBZ -

Como calcular o patrimônio líquido: Ativo e Passivo - Cálculo Certo
