Como Calcular O Valor

Valuation na prática: o que realmente importa
A maioria das pessoas tenta calcular o valor de um ativo ou negócio olhando para múltiplos de mercado e achando que chegou a um número fechado. Na realidade, valuation é estimativa, não matemática exata. O resultado depende quase inteiramente dos pressupostos que você coloca na planilha. Vou explicar o método mais usado no mercado brasileiro, que é o fluxo de caixa descontado (DCF), e também mostrar onde ele falha. Depois disso, apresento uma alternativa mais honesta para negócios menores.
Como calcular o valor usando fluxo de caixa descontado
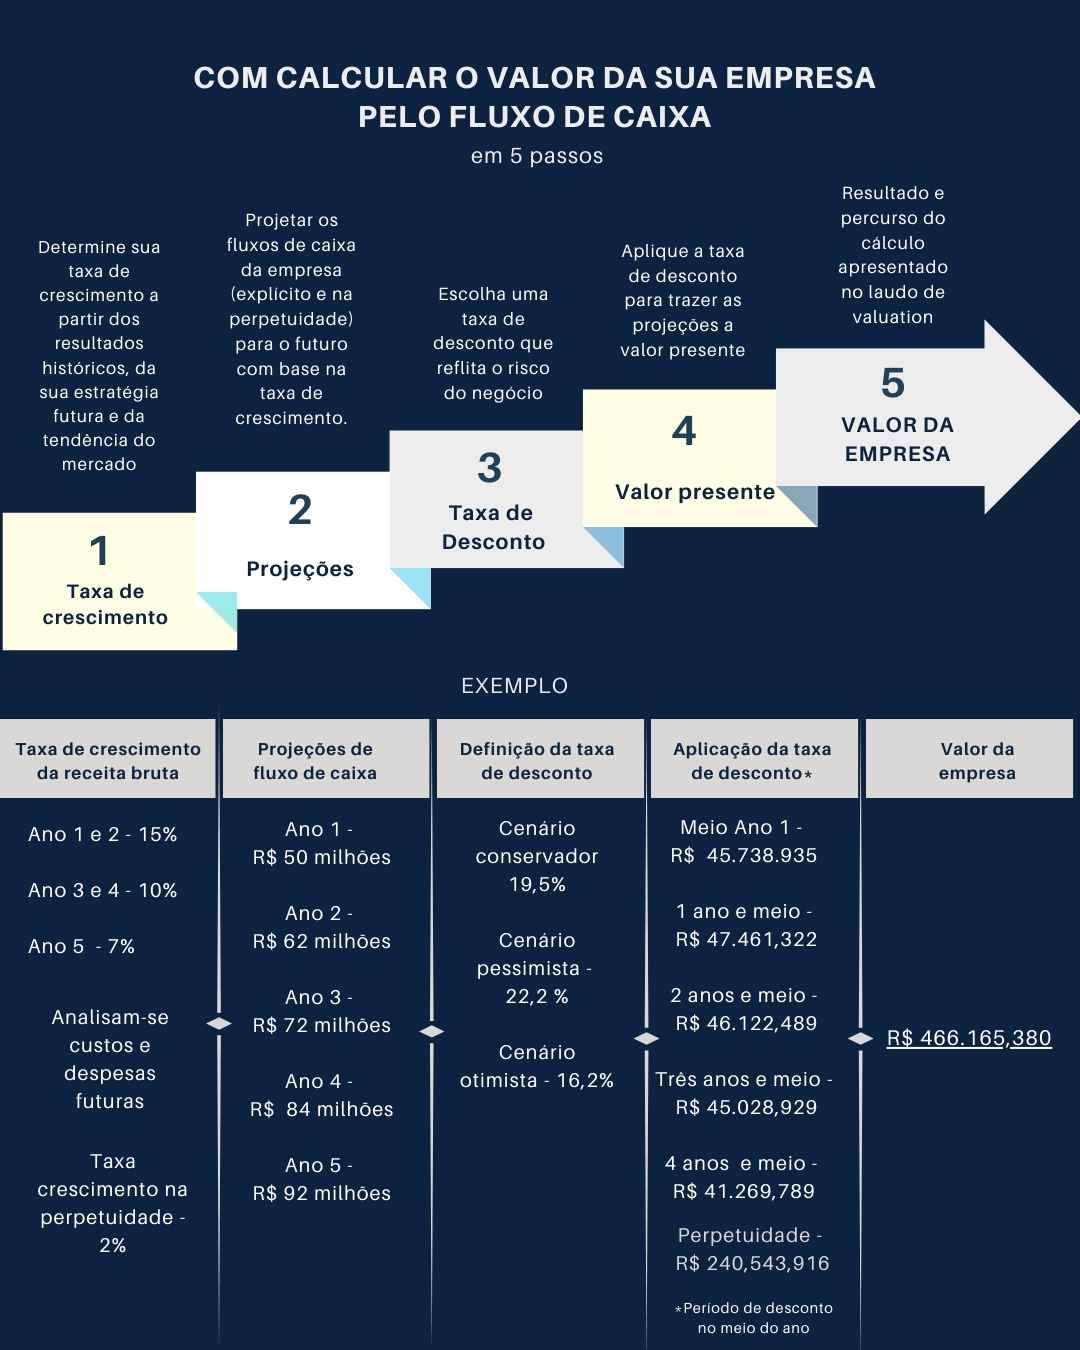
O DCF funciona basicamente assim: você projeta os fluxos de caixa livres dos próximos 5 a 10 anos, escolhe uma taxa de desconto e traz tudo a valor presente. A fórmula em si é simples, mas os detalhes é que destroem quem não tem experiência. O fluxo de caixa livre se calcula partindo do EBIT, subtraindo o imposto devido, adicionando depreciação e amortização, e descontando o investimento em capital de giro e o capex necessário. A equação ficou: FCF = EBIT × (1 - alíquota efetiva do IR) + Depreciação + Amortização - Variação do Capital de Giro - Capex
A taxa de desconto normalmente é o WACC, que combina o custo do capital próprio e o custo da dívida ponderados pela estrutura de capital da empresa. Se você não tem acesso a dados de mercado para usar o modelo CAPM, o WACC estimado costuma ficar entre 12% e 18% para empresas brasileiras de médio porte. Para negócios menores ou mais arriscados, 20% a 25% é mais realista. O valor presente de cada fluxo é simplesmente FCF dividido por (1 + WACC) elevado ao ano correspondente. A soma desses valores presentes forma o enterprise value operacional. Para chegar ao valor do patrimônio líquido, você subtrai a dívida líquida e adiciona ativos não operacionais, se houver. Eu já vi investidores amadores cometendo um erro que me custou tempo précieux numa due diligence: eles projetavam crescimento de receita de 15% ao ano por dez anos sem nenhum fundamento, depois aplicavam uma margem EBITDA constante e achavam que o resultado era confiável. O problema é que margens se comprimem com escala, concorrentes entram, e o ciclo econômico não para. Numa situação real, ajuste isso reduzindo a taxa de crescimento nos anos mais distantes até chegar a um terminal que faça sentido com o PIB real, algo entre 3% e 4% ao ano para a maioria dos setores.
Pegadinhas que ninguém conta em curso introdutório
O primeiro detalhe que gente nova ignora é a diferença entre fluxo de caixa livre para a firma e fluxo de caixa livre para o acionista. Se você usar o WACC, o fluxo deve ser antes do pagamento de juros. Se usar o custo do capital próprio, o fluxo precisa ser depois dos juros. Misturar esses dois conceitos gera um valuation completamente errado, e eu já encontrei relatórios profissionais com esse erro duplicado. O segundo ponto é o tratamento do capital de giro. A maioria dos analistas usa apenas a variação das contas a receber, estoque e fornecedores. Mas em setores com alta sazonalidade, como varejo ou agroindústria, o capital de giro pode flutuar violentamente e distorcer completamente o FCF de um ano específico. A correção é fazer uma média móvel de 12 meses ou usar dados trimestrais para capturar o padrão cíclico. O terceiro erro comum é esquecer o efeito da inflação nos preços de reposição de ativos. No Brasil, com IPCA historicamente acima de 5% ao ano em muitos períodos, o capex futuro precisa ser atualizado. Se você projetar capex em reais correntes mas descontar com uma taxa real, o valor presente fica artificialmente alto. A correção é consistente: ou tudo em termos reais com taxa real, ou tudo em nominais com taxa nominal.
Quando o DCF não funciona e o que usar no lugar
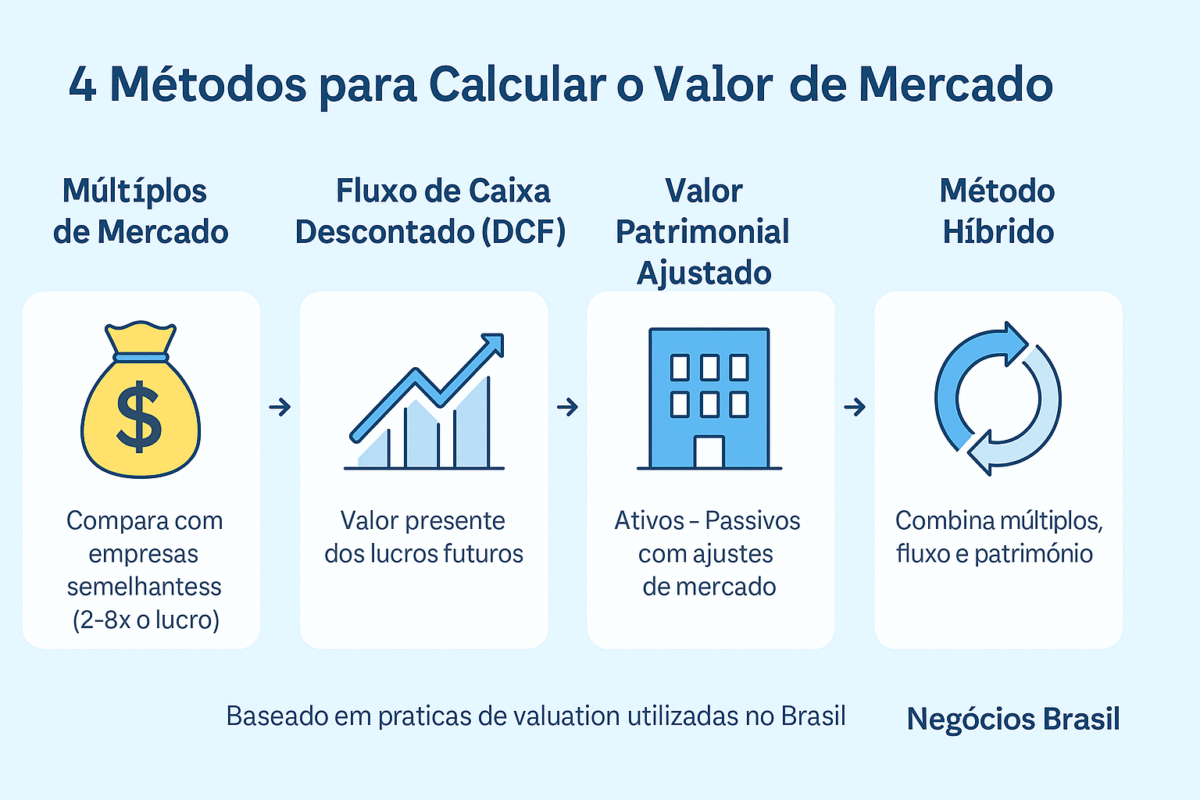
O DCF depende criticamente de previsões de longo prazo que, para a maioria dos negócios, são pura especulação. Ele quebra de forma particolarmente feia em três cenários: empresas em perda ou com margem negativa, negócios com ciclo de vida curto e tecnologia em rápida obsolescência, e companhias cuja receita depende de um único contrato ou cliente concentrado. Eu tive um caso específico que ilustra bem essa limitação. Valieva uma indústria de componentes eletrônicos que dependia de 70% da receita de um único comprador multinacional. O DCF me dava um valor entre R$ 8 milhões e R$ 15 milhões dependendo se eu usava 14% ou 18% de WACC, e essa amplitude era irrelevante porque o contrato poderia ser renegociado a qualquer momento. O workaround que funcionou foi usar uma abordagem híbrida: DCF para os dois anos óbvios sob contrato vigente, e depois múltiplos de EV/EBITDA baseados em transações comparáveis do setor para o valor terminal. Isso reduziu a faixa de incerteza pela metade e gerou um número muito mais defendível na negociação. Para pequenos negócios sem histórico financeiro robusto, a abordagem por múltiplos de mercado pode ser mais honesta do que um DCF sofisticado. Use EV/EBITDA ou P/L comparando com empresas listadas do mesmo setor, ajuste por liquidez e controle, e cruze com o resultado do DCF como sanity check. Se os dois métodos derem números radicalmente diferentes, revise os pressupostos do método mais otimista.
Outro ponto prático que economiza horas de trabalho: não construa a planilha do zero toda vez. Use templates validados com células de premissas separadas dos cálculos. Isso permite testar cenários rapidamente e deixa o modelo auditable. Eu consigo rodar uma análise completa de valuation em cerca de 45 minutos com um template bem estruturado, contra pelo menos 3 horas quando preciso montar tudo do zero e ainda refazer os links depois de uma alteração. A parte mais importante de como calcular o valor com seriedade é reconhecer que o número final tem uma margem de erro enorme. O útil não é o valuation pontual em si, mas entender quais variáveis movem o resultado e quais premissas são críticas. Se uma mudança de 2 pontos percentuais na taxa de crescimento ou no WACC altera o valor em 40%, você sabe onde focar a atenção e onde parar de buscar precisão fantasma.

Galeria
-
Como calcular o valor de mercado de uma pequena empresa -

Como Calcular O Valor Futuro No Excel - Catalog Library -

Como Calcular o Valor de uma Empresa - Grupo CPCON 2026
