Como Calcular O Valor De Uma Empresa
Uma pergunta que eu recebo com certa frequência
Alguém manda mensagem dizendo que quer vender o negócio ou entrar como sócio e pergunta qual o valor justo. A resposta nunca é uma conta simples, mas existe um caminho que todo mundo que faz avaliações profissionais segue, e ele começa por escolher o método certo. O erro mais comum é assumir que existe um único número mágico. Na prática, o valor de uma empresa depende de qual pergunta você está respondendo: venda no mercado, saída de sócio, garantia bancária ou planejamento sucessório. Cada cenário empurra o cálculo para um método diferente. Quando eu precisava avaliar uma pequena indústria de componentes, o sócio fundador queria usar apenas o método do fluxo de caixa descontado. O problema era que a empresa dependia de três clientes que representavam 78% da receita. Um FCD puro daria um valor que ninguém pagaria no dia seguinte. Ajustei incluindo um prêmio de risco de concentração e cheguei a um número que ambos aceitaram, sem illusionismo.
Métodos práticos para calcular o valor de uma empresa
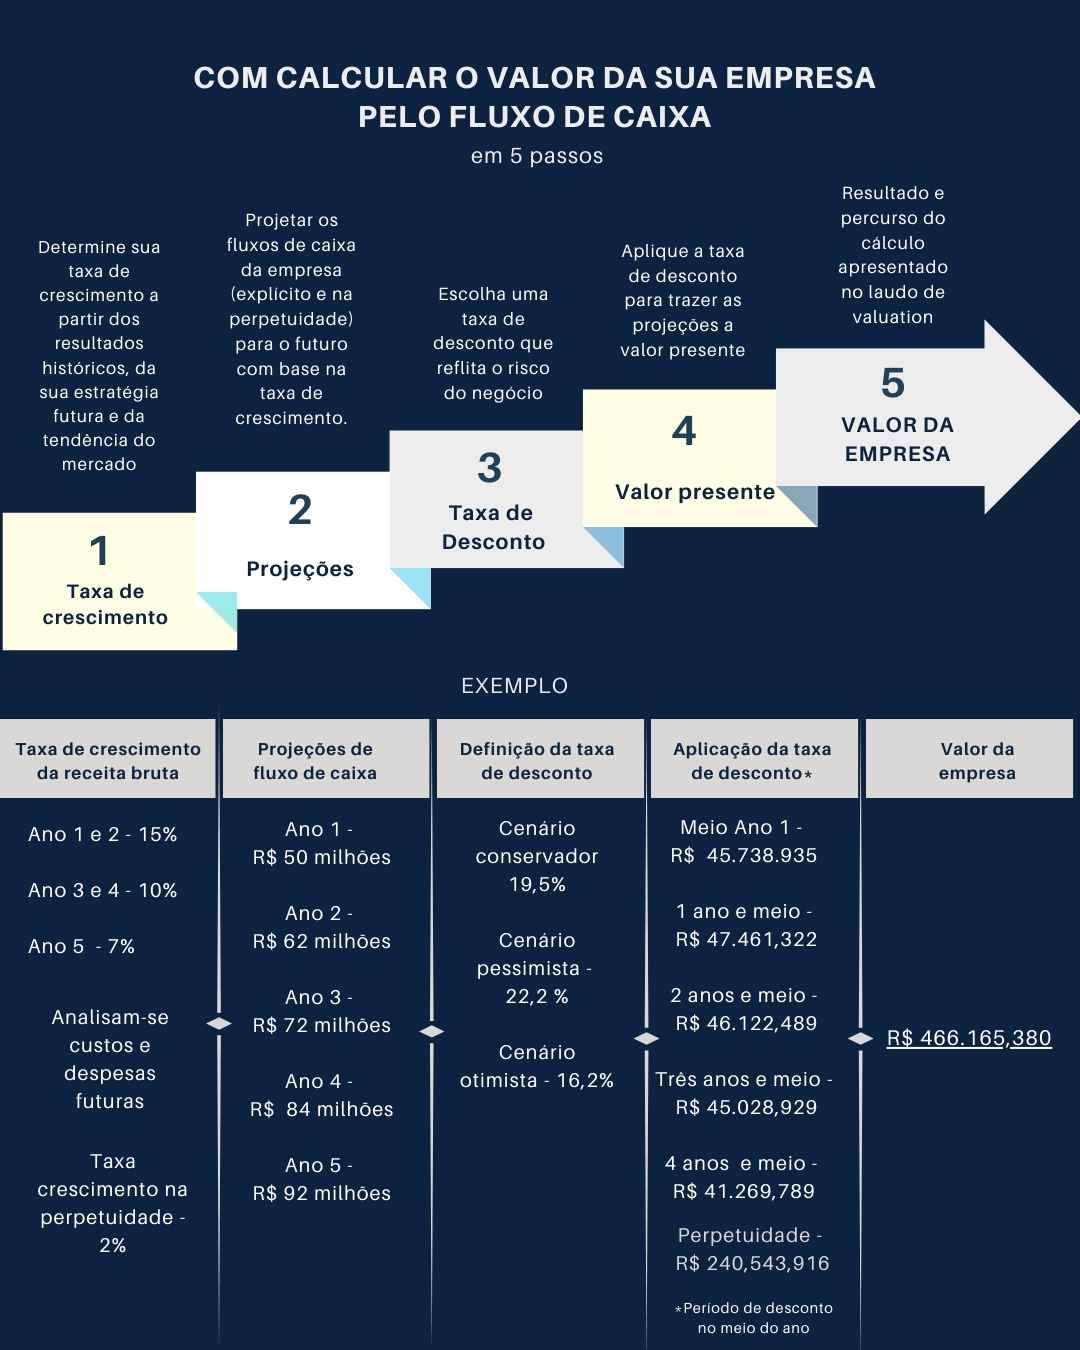
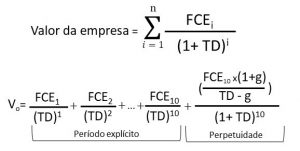
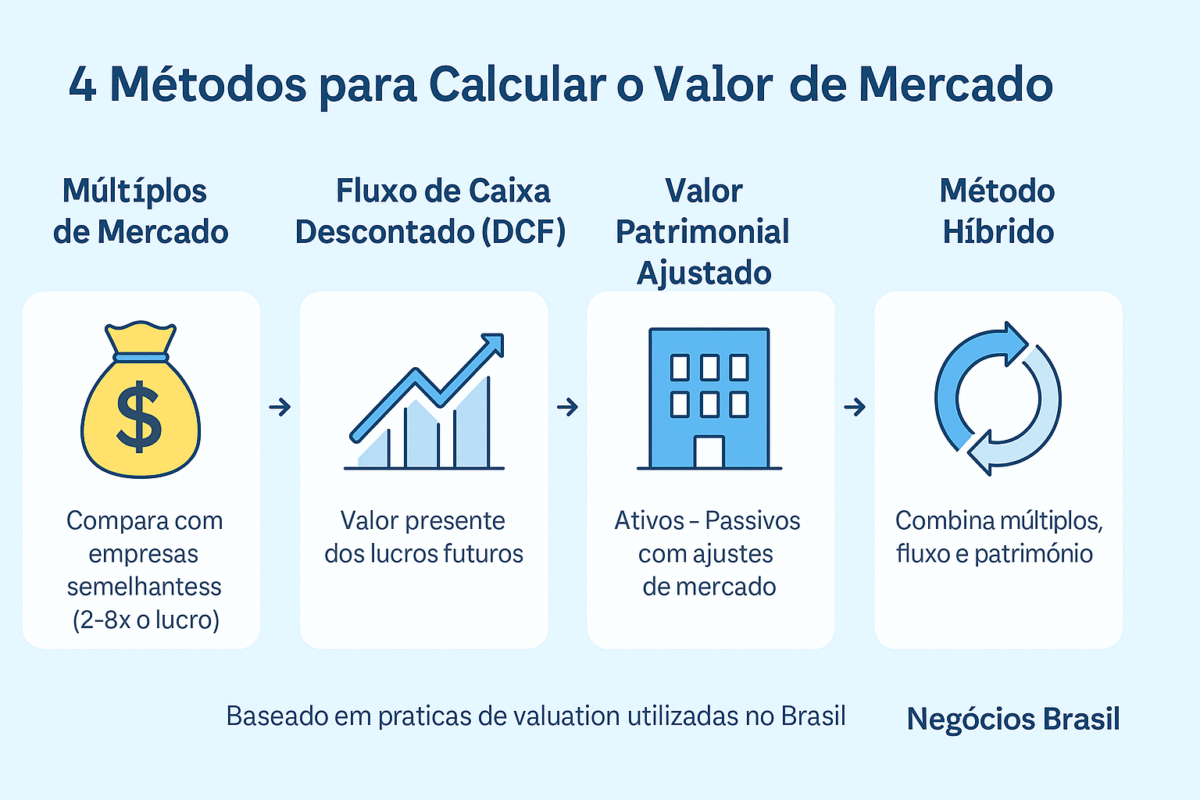
Existem abordagens consolidadas. A escolha entre elas define granularidade, velocidade e o nível de confiança do resultado final. O FCD projeta os fluxos livres de caixa dos próximos anos e traz tudo a valor presente usando uma taxa de desconto. Esse método captura o poder de geração de dinheiro do negócio, mas exige suposições sérias sobre crescimento, margin e reinvestimento. Se a empresa estiver em setor cíclico, a projeção de cinco anos tende a se perder logo no terceiro ano. O custo de capital (WACC) entra como taxa de desconto. Quanto maior o risco percebido, maior a taxa, menor o valor presente. Empresas com alavancagem alta ou histórico volátil costumam carregar um prêmio de risco específico que aumenta a taxa em cerca de dois a quatro pontos percentuais, dependendo da análise.
Multiplos de mercado
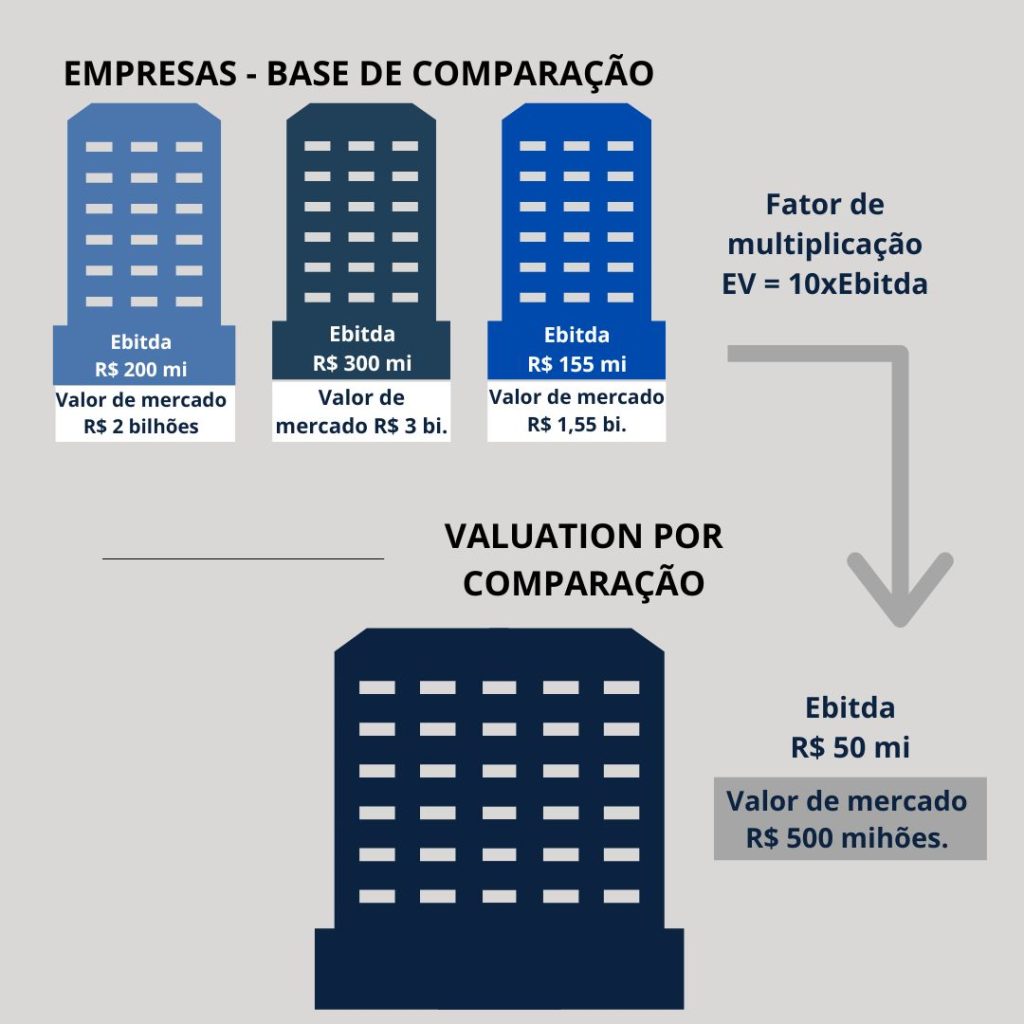
Aqui você pega empresas similares que já foram vendidas ou negociadas e aplica o múltiplo relevante. O mais usado é EV/EBITDA, mas também aparecem P/L, EV/Receita e EV/EBIT. O múltiplo reflete o que o mercado tem disposto a pagar por aquele perfil de risco e crescimento. A pegadinha é a seleção dos comparáveis. Se você usar apenas empresas de grande porte, o múltiplo tende a ser inflado por liquidez e acesso a capital. Um ajuste de falta de liquidez pode reduzir o múltiplo aplicado entre quinze e vinte por cento, dependendo do porte do negócio-alvo.
Patrimônio ajustado
Esse método parte do valor contábil dos ativos e ajusta itens pelo valor de mercado. Serve bem para holding imobiliária, fundos ou empresas com poucos ativos intangíveis. Para negócios baseados em marcas, propriedade intelectual ou equipes especializadas, o patrimônio ajustado perde poder explicativo e costuma subestimar o valor real. O valor de liquidação considera quanto o negócio geraria se vendesse tudo separado e quitasse as dívidas. É o piso do leque de valores. Na maioria das operações voluntárias, esse número aparece apenas como referência de risco, não como objetivo. Independentemente do método, o trabalho de campo segue uma sequência razoavelmente previsível.
Pegue as últimas três a cinco temporadas, ajustadas por eventos não recorrentes. Despesas extraordinárias, ganhos ou perdas cambiais isoladas e impactos de mudanças contábeis devem ser removidos ou discriminados. Se a empresa usa regime tributário diferenciado, trate os tributos de forma consistente. O EBITDA funciona como proxy operacional, mas não substitui o fluxo livre de caixa quando a análise envolve investimento de manutenção. Calcule o FCF como EBIT*(1alíquota) + depreciação + amortização variação do capital de giro capex de manutenção. Separe capex de expansão do capex de manutenção; misturar os dois distorce a projeção. O WACC combina custo de equity e custo de dívida ponderados pela estrutura de capital. Se o custo de equity for estimado pelo CAPM, use beta setorial como ponto de partida e ajuste para o risco específico da empresa. Para pequenas sociedades com controle ilíquido, o prêmio de falta de liquidez entra aqui, aumentando a taxa em torno de dois a três pontos percentuais.
Para FCD, projete de cinco a sete anos. Crescimento realista supera otimismo barato. Se o setor tem taxa média de crescimento de três a cinco por cento ao ano, não use quinhentos por cento no ano um só porque a empresa nasceu pequena. Revise suposições de margem e necessidade de capital a cada dois anos; a incerteza cresce com o horizonte. Nenhum método isolado resolve tudo. Calcule por FCD, aplique múltiplos de comparáveis e, se fizer sentido, calcule patrimônio ajustado. O valor final costuma ficar numa faixa que emerge do cruzamento, não num ponto exato. Quando os métodos divergem muito, a divergência revela risco que o comprador vai descontar na negociação. Verifique obras sociais, passivos trabalhistas, dívidas tributárias e contratos com cláusulas de mudança de controle. Cada um desses itens pode reduzir o valor disponível para o comprador em milhões, dependendo do porte. Ajuste também por excesso de capital de giro ou ativos parados que não geram receita.

Empresa de serviços com EBITDA de R$ 1.200.000, crescimento esperado de quatro por cento ao ano, WACC de treze por cento e múltiplo EV/EBITDA setorial de oito vezes. Em FCD simplificado, cinco anos de fluxo projetado e valor terminal com múltiplo de saída similar, o VPL dos fluxos fica em torno de R$ 4.800.000 a R$ 5.400.000, dependendo da suposição de capex. No método de múltiplos, EV = 8 × 1.200.000 = R$ 9.600.000. A diferença entre os dois métodos aponta para risco de sustentabilidade do EBITDA ou para ativos intangíveis não capturados pelo FCD simples. Na prática, esse abismo leva a uma análise mais detalhada de retenção de clientes, churn e dependência de poucas pessoas-chave. Se a receita depender de dois gestores que podem sair, o múltiplo setorial precisa ser reduzido, muitas vezes para cinco a seis vezes, não oito.
Erros comuns que eu vejo sempre
Confundir lucro contábil com fluxo livre de caixa. Contabilidade reconhece receita e despesa em momentos que não refletem movimentação real de dinheiro. Fluxo livre exige ajuste por capital de giro e reinvestimento. Usar múltiplo de empresas públicas para analisar empresa privada sem desconto de iliquidez. O múltiplo de bolsa incorpora facilidade de saída; empresa de capital fechado exige ajuste. Ignorar passivos contingentes. Processo trabalhista em andamento, disputa tributária ou garantia fiscal podem desaparecer na avaliação inicial e aparecer na due diligence com força total.
Achar que valor equals preço. Valor é estimativa técnica. Preço é o que o comprador aceita pagar naquele momento, sob aquelas condições de financiamento e risco. Negociação, condições de pagamento e earn-out alteram o preço final sem alterar o valor de referência.
Quando confiar menos no modelo
Empresas em transformação profunda, com mudança de modelo de negócio ou entrada em mercado novo, produzem fluxos futuros pouco confiáveis. Nesse caso, múltiplos relativos e patrimônio ajustado tendem a fazer mais sentido que FCD puro. Da mesma forma, ativos imobilizados valiosos, como imóveis próprios, dão peso adicional ao método patrimonial. Se a empresa opera em regime regulado com tarifas travadas, o crescimento esperado é baixo e o risco regulatório domina. O WACC sobe, o múltiplo cai, e o número final tende a refletir estabilidade, não potencial.
Uma nota sobre o mercado brasileiro
Aqui o uso de múltiplos EV/EBITDA é predominante em transações de médio porte, enquanto FCD aparece com mais frequência em avaliações institucionais e em due diligence para crédito. Patrimônio ajustado segue relevante para holdings e Setor Imobiliário. Para empresas com marca forte, o goodwill pode representar parcela significativa do valor, mas só é reconhecido adequadamente se houver transações comparáveis que o validem. Tributação também merece atenção. Diferenças entre Lucro Real e Lucro Presumido afetam o fluxo disponível e, portanto, o valor final. Um ajuste tributário inconsistente no modelo é causa frequente de discrepância entre o valor esperado e o que o comprador dispõe a pagar.
Sobre ferramentas e documentos
Planilhas estruturadas ajudam a organizar premissas e permitir sensitividade. O importante é documentar cada suposição, separar capex de manutenção de expansão e registrar fontes de dados usadas nos múltiplos. Quando você volta à planilha seis meses depois, a rastreabilidade evita retrabalho e permite justificar o resultado para terceiros. Não existe software que substitua o julgamento sobre comparáveis, risco específico e qualidade dos números-fonte. Ferramenta serve para velocidade e consistência, não para substituir análise.
O que fazer quando os métodos divergem muito
Volte aos fundamentos: verifique se os múltiplos usados correspondem ao risco real do negócio, se as projeções de FCD incluem capex suficiente e se o patrimônio ajustado reconhece passivos ocultos. Na maioria das vezes, a divergência forte indica uma premissa errada, não uma falha dos métodos. Se a divergência persistir após revisão, apresente a faixa de valores em vez de um ponto único. Isso comunica honestidade técnica e ajuda o decisor a entender o risco envolvido.
Considerações finais
Calcular o valor de uma empresa é menos sobre acertar um número exato e mais sobre construir um argumento confiável. Método, dados e transparência nas suposições formam a base. A negociação traduz esses números em preço final, e é natural que o preço se afaste do valor estimado quando condições de mercado, poder de barganha ou risco percebido mudam. Quem faz isso com regularidade aprende que o resultado mais útil raramente é um único valor absoluto. É uma faixa, com premissas explícitas e pontos de sensitividade claros. Assim, o decisor enxerga o que realmente importa antes de fechar o negócio.
Galeria
-
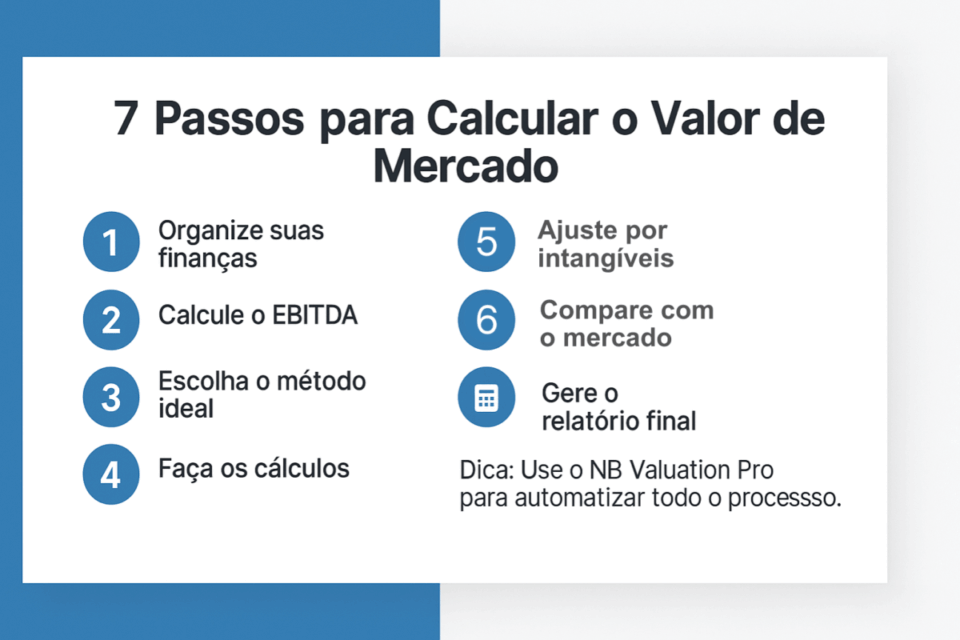
Como calcular o valor de mercado de uma pequena empresa
