Como Calcular Renda Bruta

O conceito básico
Renda bruta é tudo o que entra antes de qualquer desconto. Impostos, contribuições previdenciárias, descontos sindicais, alimentação no transporte — nada disso compõe a conta. Você simplesmente soma todos os valores que a pessoa recebeu no período em questão.Como calcular renda bruta na prática
A fórmula em si é simples: Renda Bruta = Soma de todas as parcelas recebidas. Mas o detalhe está em saber o que entra nessa soma e o que não entra, porque aqui começam os erros comuns. Vamos ao que importa. Pegue todos os recibos de pagamento do período. Salários fixos, horas extras, comissões, verbas rescisórias, bônus, adicionais — tudo conta. Soma desses valores e você tem a renda bruta. É isso mesmo.Um exemplo rápido: O problema que todo mundo encontra, e que eu já vi causando confusão em planilhas de RH e em declarações de imposto de renda, é a identificação dos tipos de recebimento. Existem valores que parecem remuneração mas tecnicamente não são, e aí a conta sai errada. Entra na renda bruta:
Sálario base
Horas extras
Comissões e incentivos financeiros
Adicionais (insalubridade, periculosidade, noturno)
Tripartes não trabalhadas
13º salário proporcional
Férias proporcionais
Verbas rescisórias ligadas ao tempo de serviço
Bônus e participações nos lucros (exceto o PLR que tem tratamento específico na declaração de IR) Não entra na renda bruta: Dependentes e auxílios-família
Reembolso de despesas (como vale-alimentação usado da forma contratada)
Indenizações rescisórias legalmente isentas
Receitas de investimento (isso é outra categoria, não vem do vínculo empregatício)
A distinção entre PLR e bonificação comum é um ponto que muita gente passa por alto. O PLR, quando formalizado por acordo coletivo, pode ter tratamento diferenciado na declaração de imposto de renda, mas isso não significa que ele saia da renda bruta do período. Ele entra na soma, e a exclusão ocorre apenas na hora de declarar no programa do IRPF, em uma aba específica. Se você está calculando renda bruta para fins trabalhistas ou contábeis, tudo entra. A isenção é uma questão de declaração fiscal, não de definição de renda bruta.

Um caso específico que aprendi na prática
Trabalhei com uma situação em que um cliente precisava calcular a renda bruta de um funcionário que havia recebido verbas rescisórias no mesmo mês em que também recebeu o salário normal e férias vencidas. O problema é que verbas rescisórias têm Natureza Jurídica (diferente) na folha de pagamento. Algumas partes são tributáveis e outras não no cálculo do FGTS e do IR, mas para a renda bruta, todas entram. O que aconteceu na prática foi que o sistema que ele usava separava automaticamente os valores e ele estava pegando apenas o "salário" e esquecendo as parcelas rescisórias e as férias não gozadas. A renda bruta estava saindo cerca de 30% menor do que deveria. A solução foi extrair o relatório completo de pagamentos do mês e somar absolutamente todas as linhas de crédito, sem filtrar por tipo de natureza jurídica. Se o valor foi creditado na conta do empregado, entra na renda bruta. Sem exceção.Isso é o que eu costumo recomendar: não confie em filtros automáticos. Sempre pegue o extrato completo eSome à mão. Leva dois minutos a mais e evita erro de 30%.
Dica técnica sobre a periodicidade
Renda bruta precisa ser definida num período. Um mês, um trimestre, um ano inteiro — faz diferença no resultado final porque alguns recebimentos são eventuais. Horas extras variam. Comissões dependem de metas trimestrais. Bônus podem cair em dezembro. Se você está calculando para um período de 30 dias, verbas anuais como o 13º precisam ser rateadas corretamente ou o cálculo vai distorcer a realidade mensal. Para declaração anual de IRPF, a renda bruta do ano-calendário é o relevante. Aí você pega todos os recibos de janeiro a dezembro e soma. Não tem taxa, não tem rateio. O programa do IRPF inclusive permite importar diretamente os informes de rendimentos da empresa, o que elimina gran parte do trabalho manual. Mas tome cuidado: o informe de rendimentos pode conter informações que já são filtradas pela empresa de formas que você não vê, então vale a conferência.Limitações e onde o método falha
Esse cálculo funciona bem para vínculos CLT tradicionais. Quando você começa a lidar com PJ, cooperados, autônomos sem registro, ou regimes de trabalho híbrido, a coisa complica. A renda bruta de um prestador de serviço não segue a mesma lógica porque muitos dos benefícios e encargos que existem na CLT simplesmente não existem. Você precisa somar todas as notas fiscais emitidas, mais quaisquer outros recebimentos da pessoa no período, mas a interpretação do que é "renda" nesse contexto depende muito do regime tributário escolhido pelo profissional (Simples Nacional, Lucro Presumido, etc.). Para declaração de IRPF de pessoa física, o informe de rendimentos da fonte pagadora é o ponto de partida, mas existem rendimentos que não constam ali e precisam ser adicionados manualmente: aluguéis recebidos, ganhos de capital, rendimentos isentos que ainda assim precisam ser declarados. Esquecer desses itens é o erro mais comum entre contribuintes que tentam calcular a própria renda bruta. O maior gargalho desse método é justamente a coleta dos dados. Para empregados com uma única fonte de renda, é tranquilo. Para quem tem dois ou mais empregos ativos simultâneos, precisa juntar informes de cada empresa e garantir que não haja duplicação. Eu já vi gente somar horas extras duas vezes porque apareciam em dois sistemas diferentes da mesma empresa. O recado é: unifique as fontes antes de somar.Galeria
-
como calcular renda bruta mensal de forma simples e rápida -

Renda Bruta Mensal: o que é e como calcular -
» Renda Bruta: entenda o que é, aprenda a calcular! -
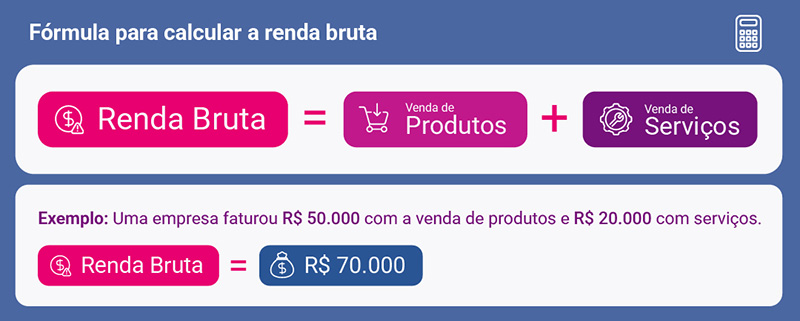
O que é renda bruta? Como fazer o cálculo?
