Como Fazer Intercambio
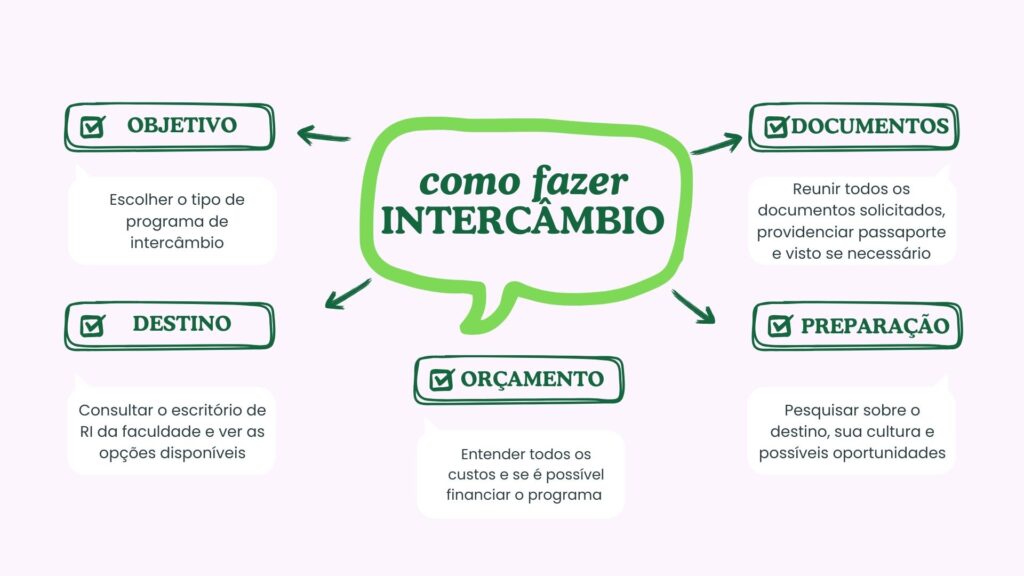
O que é intercâmbio de moedas na prática
Intercâmbio é a conversão de uma moeda para outra. Pode parecer simples porque todo mundo já comprou algo no exterior ou sacou em dólar numa viagem, mas o mecanismo por trás disso envolve rede de correspondência bancária, spreads e horários de compensação que raramente são explicados. Quando você vê uma taxa no site do banco, ela não é a taxa oficial do mercado. É uma taxa com margem incluída. A diferença entre a taxa de compra e a taxa de venda se chama spread. Em mercados institucionais o spread pode ser frações de centavo por dólar. Nas agências bancárias brasileiras o spread médio gira em torno de 4% a 8%, dependendo da moeda e do tipo de serviço. Isso significa que se você converter 1000 dólares reais para dólares americanos num banco tradicional, pode estar pagando entre 40 e 80 reais a mais do que deveria, só pela margem. Antes de mais nada, preciso alinhar uma coisa que muita gente não sabe. O termo "como fazer intercambio" geralmente aparece quando alguém está tentando sacar dinheiro no exterior, pagar uma conta internacional ou receber um repasse de uma empresa no exterior. Vou tratar os três cenários de forma prática, sem rodeio. Cenário 1: sacar ou pagar com cartão no exterior. Quando você leva o cartão, na maioria das vezes usa o câmbio de turismo. O banco faz a conversão automaticamente no momento da compra. O problema é que o sistema costuma aplicar o spread duas vezes: uma na taxa de câmbio e outra na tarifa de operação internacional. Eu já vi pessoas reclamando que gastaram 1200 reais para comprar 600 dólares, quando o câmbio comercial estava em 2,00. A conta é rápida: 600 dólares vezes 2,00 dá 1200. Se o banco cobrou 1200, o spread embutido foi de 0%, o que é rara. Na prática, o mais comum é o banco oferecer uma taxa de 2,15 ao invés de 2,00, gerando um custo de 15% só na conversão, mais a tarifa fixa. Meu conselho é sempre cobrar a taxa no momento da operação e nunca aceitar a opção "pagar em reais" que aparece em terminais de pagamento no exterior. Essa opção, chamada DCC.dynamic currency conversion, quase sempre aplica uma taxa pior do que a conversão pelo seu banco, porque o operador estrangeiro ganha comissão sobre o serviço.
Cenário 2: comprar dólar ou euro em espécie numa casa de câmbio. Aqui a regra é outra. Casas de câmbio físicas cobram spread variável e às vezes taxam o saque em dinheiro vivo. Eu trabalho com essa realidade há anos e já vi situações em que a taxa anunciada no painel era diferente da taxa aplicada no balcão. O motivo costuma ser simples: a taxa de abertura é diferente da taxa de fechamento, e o operador aplica a última taxa disponível antes do horário de compensação. Para evitar surpresas, anote a taxa no painel, peça confirmação antes de confirmar o valor, e guarde o comprovante. Se a taxa final for diferente da anunciada, você tem argumento para reclamar na ouvidoria ou no Procon. Cenário 3: transferir dinheiro para o exterior via SWIFT. Essa é a mais complexa. O sistema SWIFT.path corresponde mensagens bancárias, mas não move dinheiro de fato. O movimento real acontece por meio de contas correspondentes entre bancos. Isso gera um custo oculto que muitas vezes não aparece no extrato: a tarifa do banco correspondente. Quando você envia 5000 dólares para uma conta nos Estados Unidos, pode chegar apenas 4850 dólares, porque o banco intermediário descontou uma tarifa fixa de 15 dólares e mais um percentual variável. Eu já perdi dinheiro dessa forma e aprendi a incluir essa margem no orçamento antes de enviar. O cálculo é simples: defina o valor líquido desejado,Some as tarifas prováveis, e envie um pouco a mais para cobrir a diferença. Se o valor chegar menor, o receptor provavelmente vai reclamar, então é melhor comunicar antes.
Erros comuns e como evitar
Aqui vão os pontos onde a maioria das pessoas erra. O primeiro erro é confundir taxa de câmbio comercial com taxa de câmbio de varejo. O mercado oficial publica taxas de compra e venda para instituições financeiras. O varejo adiciona spread. Se você quer saber quanto custa realmente converter, pergunte pelo valor final que chegará à conta, não pela taxa anunciada. O segundo erro é confiar em aplicativos de câmbio sem verificar se operam com licença do Banco Central. Existem plataformas que parecem legítimas, mas não têm autorização para operar no Brasil. O risco é alto, porque o dinheiro pode ficar preso ou ser confiscado em casos de investigação. Antes de usar qualquer serviço, confirme a presença do CNPJ e da regulação no site do Bacen. O terceiro erro é ignorar o horário de compensação. O mercado de câmbio opera em janelas específicas. Conversões feitas fora desses horários podem ser executadas na abertura do pregão seguinte, com variação de preço. Eu já vi pessoas que conversaram numa sexta à tarde e receberam uma taxa de segunda de manhã, com diferença de até 2%. Se o valor é importante, make a transferência nos horários de maior liquidez, geralmente entre 10h e 16h, evitando finais de semana e feriados.

Alternativas e quando usar cada uma
Não existe método perfeito. Cada alternativa tem desvantagens e cenários onde falha completamente. Conheça os pontos fracos antes de escolher. Banco tradicional. Funciona para quem prefere praticidade e já tem conta no país. A desvantagem é o spread mais alto e as tarifas fixas. Para valores pequenos, até que cabe no bolso. Para valores grandes, o custo acumulado pode superar 10% do total. Se você vai mover mais de 10000 dólares, considere alternativas. Casa de câmbio física. Boa para quem precisa de dinheiro em espécie rapidamente. A desvantagem é a variação de taxa e a possibilidade de filas. Funciona bem para viagens curtas com orçamento limitado. Não funciona bem para transferências frequentes, porque o custo operacional é alto.
Plataformas digitais. Muitas oferecem taxas mais baixas e interface intuitiva. A desvantagem é a variação regulatória e o risco de plataforma encerrar atividades. Eu recomendo usar apenas serviços com registro no Bacen e histórico de operação de pelo menos dois anos. Para valores acima de 5000 dólares, faça um teste com valor pequeno antes de mover o montante completo. Conta no exterior. Se você já tem residência ou trabalho no exterior, manter uma conta local é a forma mais eficiente de evitar conversões repetidas. A desvantagem é a burocracia inicial e a necessidade de comprovar vínculo. Quando o vínculo existe, o custo de manutenção pode ser baixo, especialmente se o banco oferecer isenção de tarifa para saldo mínimo.
Um detalhe que poucos consideram
A maioria das pessoas não pensa no impacto tributário quando converte moeda. No Brasil, ganhos de capital em operações cambiais podem gerar obrigação de declarar no Imposto de Renda, dependendo do valor e do tipo de operação. Se você converte dólares para comprar ações nos Estados Unidos, o ganho ou perda na conversão pode ser tributado como rendimentos variáveis. O mesmo vale para recebimentos de aluguel no exterior. Antes de operar, consulte um contador ou a Receita Federal para entender sua situação. Errar nessa parte pode gerar multa e juros meses depois, quando o dinheiro já foi gasto.

Resumo rápido
Para quem quer apenas saber como fazer intercambio de forma prática: pegue a taxa de câmbio comercial do dia, some o spread do seu provedor, calcule as tarifas fixas, e compare o valor final com outras opções. Se a diferença for significativa, mude de provedor. Se a diferença for pequena, avalie a praticidade. Não existe resposta única, mas existe responsabilidade. Você decide onde está disposto a pagar mais para ter mais conforto, e onde prefere economizar mesmo que precise de mais trabalho.
Galeria
-

O que é intercâmbio, como funciona e como fazer? -
[GUIA] Como Fazer Intercâmbio? Conheças os principais caminhos! - I&V -

3 Maneiras de Fazer Intercâmbio na Espanha: Descubra Como Realizar o ...
