Como Funciona O 5 Dia Útil

O que realmente significa o prazo de 5 dias úteis no Brasil
A maioria das pessoas confunde dia útil com dia corrido e depois se perde na espera. O conceito é simples na teoria, mas a prática tempegadinhas que ninguém avisa. Basicamente, contam-se apenas os dias em que os bancos e os órgãos públicos estão abertos, ignorando sábados, domingos e feriados nacionais. Quando eu começava a lidar com isso na area financeira, achava que bastava olhar o calendário e contar cinco dias. Não é bem assim. O sistema bancário tem sua própria lógica e nem sempre ela segue o senso comum.
Como funciona o 5 dia útil na prática
A contagem começa no dia seguinte ao evento desencadeador. Se um depósito ou uma transação ocorreu na segunda-feira, o prazo não começa nessa segunda, e sim na terça. Sábados e domingos não entram na matemática. Feriados também são pulados. Se cair um feriado na terça, a contagem pula para quarta. Isto vale para diversas situações. Transferências entre bancos diferentes pela tabela TAM (Transferência Avulsa) levam até cinco dias úteis para ser concluídas. Reembolsos de compras com cartão de crédito podem levar esse período. Prazos para contestação de cobranças, prazos para devolução de produtos em lojas online, tudo isso pode envolver a regra dos cinco dias úteis. Um detalhe importante: cada instituição pode ter seu próprio horário de corte. Se você faz uma transferência depois das 17h ou 18h, dependendo do banco, ela pode ser considerada como feita no dia seguinte. Isso já mudou várias vezes a expectativa de quem estava aguardando o dinheiro cair na conta.
Exemplo concreto de como isso se aplica
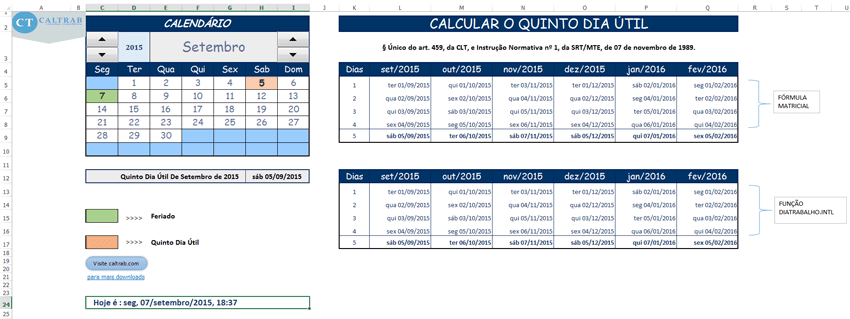
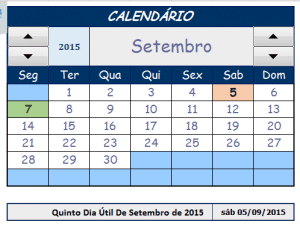
Pega o seguinte cenário. Você compra algo online num sábado. O site informa prazo de entrega ou reembolso de até cinco dias úteis. Você conta: segunda, terça, quarta, quinta, sexta. Cinco dias. Parece certo. Mas aí o feriado cai na quarta-feira. O prazo vira: segunda, terça, quinta, sexta e a próxima segunda. Total de oito dias corridos, cinco úteis. É aqui que a maioria das pessoas acha que o prazo foi descumprido, quando na verdade está dentro da regra. Outro exemplo comum: uma transferência bancária que você faz numa sexta à tarde. Como ultrapassou o horário de corte, é processada na segunda-feira seguinte. Os cinco dias úteis começam a contar da terça. Se não houver feriado, o dinheiro pode cair na próxima sexta. Na prática, leva-se cerca de uma semana civil.
O problema que eu enfrentei na prática
Eu já tive uma situação em que precisei calcular um prazo de 5 dias úteis para uma contestação de cobrança indevida num banco. A cobrança tinha sido feita numa sexta-feira. Eu contei a partir da segunda seguinte e fiz a contestação na quinta do prazo. O banco argumentou que o prazo só começou a correr após a efetiva compensação do débito, que aconteceu no dia seguinte, uma segunda-feira, mas já após o horário comercial. Ou seja, o dia seguinte contaria como início, empurrando meu prazo final para a terça da semana seguinte. A solução foi entrar em contato com a ouvidoria do banco, protocolar a contestação por escrito e enviar cópia do protocolo juntamente com o comprovante da data da contestação. A regra geral é que o protocolo é o que vale, não necessariamente o momento em que o sistema processa tudo internamente. Guarde sempre o número de protocolo. Ele é sua prova de que cumpriu o prazo dentro do que a instituição determina.
Insights que poucos conhecem
Primeiro: o conceito de dia útil varia conforme o órgão ou a instituição. O Banco Central define alguns parâmetros, mas cada banco e cada plataforma de pagamento pode interpretar de forma diferente. O que é dia útil para uma operadora de cartão pode não ser exatamente o mesmo para uma corretora de valores. Verifique sempre a política específica da instituição envolvida. Segundo: feriados regionais também podem entrar na conta. Se você está em uma cidade que tem um feriado municipal e o banco local fecha, esse feriado pode ser considerado dia não útil para transações processadas por aquela agência. Não é a regra nacional, mas acontece na prática. Um terceiro ponto: a regra dos cinco dias úteis não é um prazo fixo e imutável para todas as situações. O Código de Defesa do Consumidor, por exemplo, prevê prazos diferentes para arrependimento de compras online, que é de sete dias corridos, não úteis. Já o prazo para reclamações em serviços financeiros pode seguir regras próprias de cada órgão regulador. Misturar essas regras gera erro comum.
Como funciona o 5 dia útil em situações específicas
Para transferências bancárias via TAM, o prazo máximo é de cinco dias úteis, mas na maioria das vezes o dinheiro cai em um a três dias. Isso depende do banco de destino, do horário da solicitação e se há algum bloqueio de segurança na conta. Para devoluções de produtos vendidos online, o prazo de cinco dias úteis costuma valer para a análise pela loja, mas o reembolso efetivo pelo cartão pode levar mais alguns dias após a aprovação, porque a operadora do cartão também tem seu próprio tempo de processamento. Para contestações de transações suspeitas ou fraudes em cartões, o prazo para reportar costuma ser de até 48 horas após o acesso ao extrato, não cinco dias úteis. Esse é um ponto onde muita gente erra e acaba perdendo o direito à proteção.
Limitações e onde a regra falha
O principal problema é a falta de padronização. Diferentes instituições interpretam diferentemente o que é dia útil, quais feriados consideram e como contam o início do prazo. Não existe um sistema centralizado que obrigue todos a seguirem a mesma contagem. Isso gera inconsistências e conflitos. Outra falha é a dependência do sistema bancário. Se o banco não processar uma transação no dia correto por problemas técnicos, o prazo pode ser quebrado sem culpa do usuário. Nesse caso, a única saída é registrar uma reclamação formal e, se necessário, recorrer aos órgãos de defesa do consumidor. Em situações de força maior, como pandemias ou decretos de emergência que fecham bancos, a contagem pode ser suspensa ou prorrogada por decisão regulatória. Fique atento a comunicados do Banco Central e dos órgãos competentes nesses períodos.
O que fazer para não perder o prazo
Ao lidar com qualquer situação que envolva esse prazo, anote a data do evento inicial, identifique os feriados no período e faça a contagem corretamente, lembrando-se de que o dia do evento não entra na contagem. Use uma planilha simples ou uma calculadora de dias úteis online para evitar erros manuais. Guarde todos os protocolos, comprovantes de envio e capturas de tela que provem quando a ação foi realizada. Se o banco ou a instituição recusar algo alegando prazo, peça a fundamentação por escrito. Muitas vezes, ao solicitar a explicação detalhada, a parte contrária revê o cálculo e aceita o que foi feito dentro do prazo correto.
Galeria
-

Que Dia é O 5 Dia Util De Abril 2024 - FDPLEARN -

Qual é o 5 dia útil do mês? -
5 Dia útil De Abril 2026: Pagamento Salário, Feriados, Data
