Como Me Organizar Financeiramente

Organização financeira não é sobre planilhas bonitas
A maioria das pessoas que eu vejo tentar se organizar financeiramente simplesmente cria uma planilha colorida com categorias que parecem interessantes e abandona em três semanas. Isso não funciona porque você está tentando resolver um problema de comportamento com ferramentas visuais. A verdade é que organização financeira pessoal tem pouco a ver com saber gastar certo e muito a ver com eliminar decisões que você não consegue tomar quando está cansado ou estressado. Quando eu comecei a mexer com isso há anos, minha primeira abordagem foi idêntica à de todo mundo. Comprei um app, montei metas, segui o método 50-30-20 que aparece em todo lugar na internet. O problema prático que eu encontrei foi que meu fluxo de caixa era totalmente irregular. Trabalhei como freelancer por bastante tempo e alguns meses eu ganhava bem, outros meses mal cobria o básico. As planilhas fixas não previam isso de jeito nenhum. O que eu fiz foi criar uma regra de piso: eu definia um valor mensal mínimo que era meu patamar de sobrevivência real, e tudo que vinha acima disso ia automaticamente para uma conta separada que eu não tinha acesso fácil. Isso eliminatei a tentação de gastar dinheiro que na prática era reserva de segurança disfarçada.
como me organizar financeiramente no dia a dia real
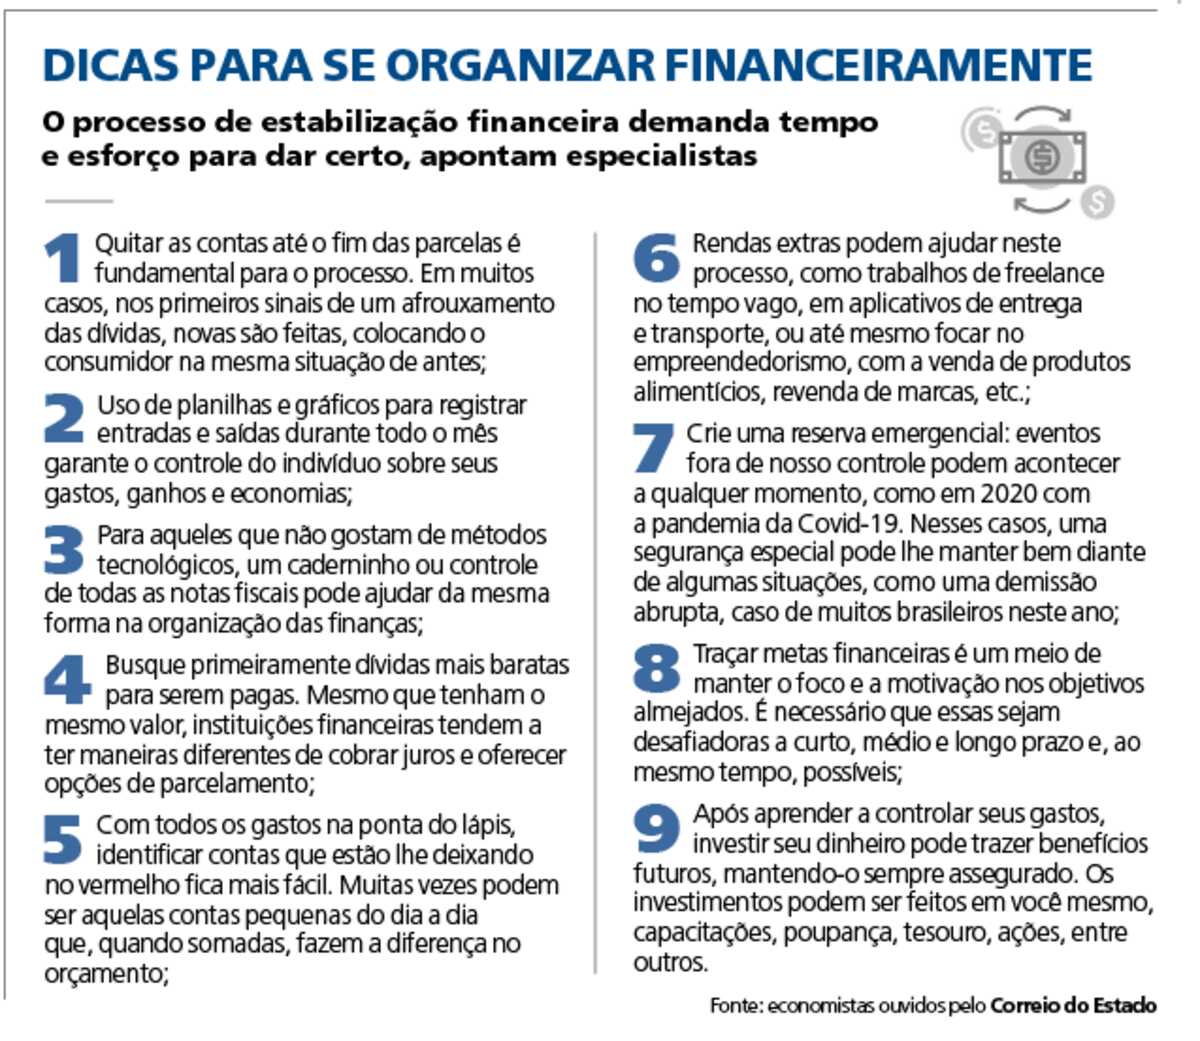
O ponto de partida que ninguém menciona com honestidade é que você precisa saber exatamente quanto entra e quanto sai antes de pensar em investir, economizar ou cortar qualquer coisa. Não no sentido vago de "mais ou menos". Eu gosto de usar a expressão fluxo de caixa líquido, que é simplesmente a diferença entre o total de receitas e o total de despesas num período. Se esse número não é positivo de forma consistente, nenhuma estratégia de investimento ou corte vai te salvar no longo prazo. O passo prático é simples e chato. Anote cada despesa fixa que você tem durante um mês inteiro. luz, água, aluguel, internet, planos de saúde, assinaturas. depois some as variáveis: mercado, combustível, restaurantes, lazer. Use um caderno, uma planilha, o que for mais rápido de preencher no momento da compra. O segredo não é o formato, é a velocidade de registro. Se levar mais de dois minutos para anotar, você vai parar de fazer. Depois de ter os números, a classificação importa menos do que a constância. Mas existe uma classificação que faz diferença prática: dividir em despesas obrigatórias, desejos reprováveis e investimentos reais. Despesas obrigatórias são aquelas que, se não pagar, você perde alguma coisa concreta: moradia, energia, transporte para trabalhar. Desejos reprováveis são aqueles que você consome sem pensar e que poderiam ser cortados sem dor real, como assinaturas que não usa e pedidos de delivery constantes. Investimentos reais são dinheiro que sai hoje e volta daqui a algum tempo com algum ganho, diferente de poupança que historicamente perde para a inflação na maioria dos períodos.
Uma coisa contra-intuitiva que eu percebi na prática: cortar gastos não é o que mais aumenta seu patrimônio. O que mais aumenta é a diferença entre o que você ganha e o que você gasta, ou seja, o gaps de rendimento. Subir sua renda ativa tem um efeito exponencialmente maior do que cortar o café diário. Eu vi muita gente focada em não tomar Starbucks enquanto deixava de pedir reajuste ou de trocar de trabalho por anos. O impacto de pular um café por mês é de dezenas de reais. O impacto de um aumento salarial ou de uma mudança de emprego é de milhares.

O sistema que realmente funciona quando você esquece tudo
Organização financeira de verdade depende de automatização, não de força de vontade. Força de vontade é um recurso que acaba ao longo do dia. Automatização não cansa. O sistema básico que eu recomendo e que consigo manter há anos funciona assim: Primeiro, configure transferências automáticas no dia seguinte ao recebimento do salário. Uma parte vai para conta corrente, outra parte direto para uma conta separada de reserva de emergência. A reserva deve cobrir pelo menos três a seis meses do seu piso de sobrevivência que você calculou anteriormente. Se seu piso mensal é R$ 3.000, sua reserva deve chegar a R$ 9.000 ou R$ 18.000 dependendo do seu nível de estabilidade profissional. Segundo, automatize o pagamento das contas fixas. Tudo via débito automático ou agendamento. Isso elimina o risco de pagar juros por esquecimento, que é um dos erros mais caros e mais simples de evitar. Juros de atraso em conta de luz ou cartão de crédito podem soar pequenos individualmente, mas acumulam rapidamente e criam um efeito dominó que é difícil de parar.
Terceiro, deixe uma quantia previsível na conta corrente para despesas variáveis. Se sua média de gastos variáveis é R$ 1.200, mantenha esse valor disponível e nada mais. Quando acabar, você para de gastar até o próximo ciclo. Isso resolve o problema de gastar mais do que deveria sem perceber. Quarto, revise os números todo mês no mesmo dia. Não precisa ser uma cerimônia. Trinta minutos para comparar o planejado com o realizado é suficiente. Anote o que deu errado e ajuste para o mês seguinte. A revisão mensal é onde a maioria das pessoas falha porque acha que já sabe como estão as contas. Saber de cabeça não substitui olhao papel.
Investimentos: o que realmente fazer com o dinheiro sobrando
Depois que a reserva de emergência está montada e as automatizações estão rodando, o dinheiro que sobra precisa ser alocado. Aqui tem uma nuance que muita gente erra: não adianta colocar dinheiro em renda variável se você ainda não consolidou a base de segurança. Mercado de ações, fundos imobiliários, cripto. tudo isso tem volatilidade. Se você precisar sacar durante uma queda, realiza o prejuízo. Por isso a reserva de emergência vem antes. Para quem já tem reserva completa, uma alocação razoável e sem complicação é: parte em renda fixa pré-fixada ou IPCA+, parte em fundos de ações ou ETFs de índice amplo, e uma parcela pequena em ativos mais arriscados se você tiver tolerância e conhecimento. A parte arriscada deve ser algo que você entende o suficiente para não vender no pânico quando cair 30 por cento. Se não entende, evite. O erro mais comum que eu vejo é a diversificação fingida. People compram dez fundos diferentes que na prática investem nas mesmas coisas. Isso dá a sensação de segurança sem oferecer proteção real. Um ETF de índice ampl como um que replica o Ibovespa ou um S&P 500 já oferece diversificação suficiente para a maioria dos iniciantes. Comprar mais fundos do mesmo tipo não melhora o risco.
Quando a organização financeira simples não funciona
Tem cenários em que montar planilhas e automatizar transferências simplesmente não Resolve. Se você tem dívidas com juros altos, como cartão de crédito rotativo ou empréstimos pessoais com taxas acima de 12 ao mês, o problema não é organização. É endividamento predatório. Nesse caso, a prioridade absoluta é negociar e quitar essas dívidas antes de pensar em qualquer investimento. Pagar 14 ao mês de juros no cartão e tentar investir a 10 ao ano em renda fixa é perder dinheiro de forma garantida. Também existe o caso de pessoas com renda extremamente variável, como autônomos sazonais. Para esses, o conceito de piso de sobrevivência é ainda mais crítico do que para quem tem salário fixo. Eu conheço um case onde uma pessoa trabalhava com eventos e tinha temporadas de receita altíssima e outras completamente vazias. O que funcionou para ela foi transformar a empresa num sistema de pró-labore fixo: ela se pagava um salário mensal uniforme e tudo que sobrava ia para uma conta reserva que só era usada nos meses magros. Sem essa separação artificial, ela gastava nos meses bons e se dava mal nos meses ruins.
como me organizar financeiramente sem se tornar escravo dos números
Existe um limite prático para o tempo que vale a pena gastar com gestão financeira pessoal. Para a grande maioria das pessoas, entre uma e duas horas por mês é o teto útil. Mais do que isso é análise paralítica, que não melhora resultados e só gera ansiedade. Se você gasta quatro horas por mês revisando planilhas e seu patrimônio cresce da mesma forma que cresceria com uma hora, você perdeu três horas sem ganho algum. O conceito de satisficing aqui é aplicável. Em vez de buscar a otimização perfeita de cada gasto, busque a configuração suficientemente boa que funciona consistentemente. Um orçamento que é seguido com 80 por cento de aderência ao longo de anos bate um orçamento perfeito seguido por três meses e abandonado. Dinheiro é apenas uma ferramenta de medição de recursos. Organizar-se financeiramente significa basicamente deixar de tomar decisões emocionais no momento da compra e passar a tomar decisões antecipadas quando você está tranquilo. Isso é tudo. O resto é consequência.
Galeria
-
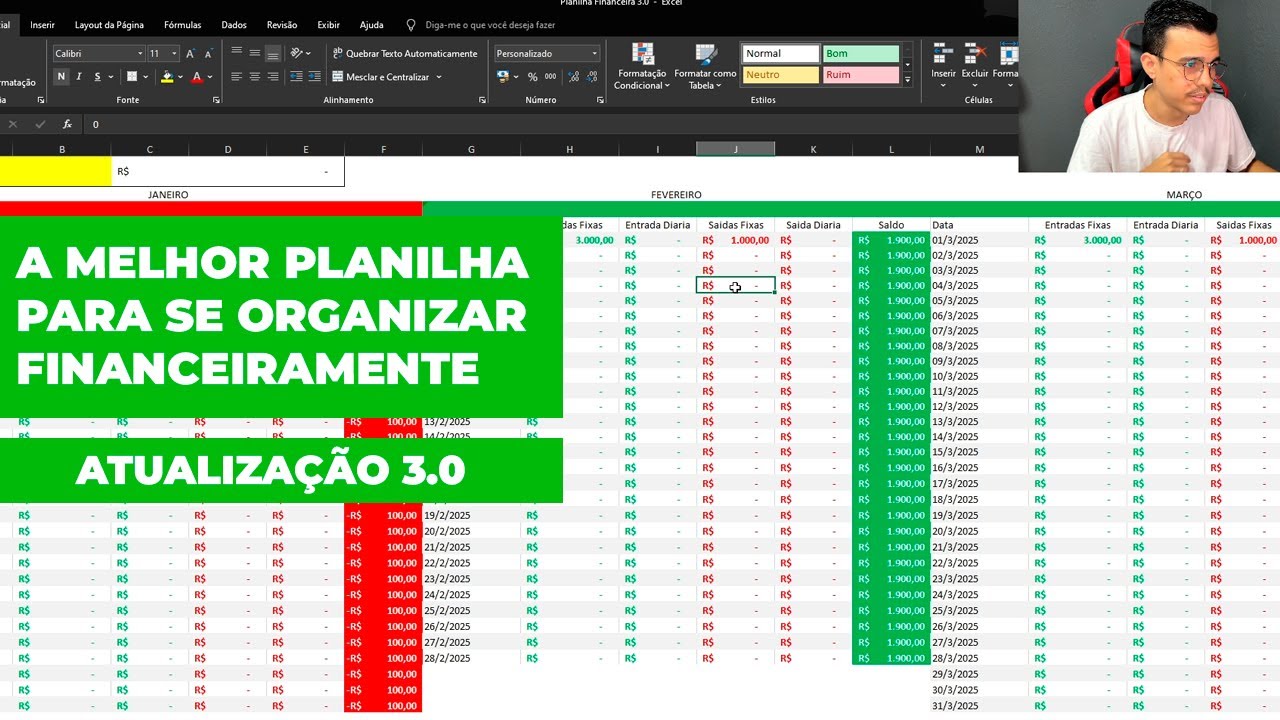
COMO se ORGANIZAR FINANCEIRAMENTE EM 2026 (A MELHOR PLANILHA DE GASTOS ... -

Planner Financeiro 2019 - Mensal | Elo7 | Como me organizar ... -

Como organizar a sua vida financeira: 3 passos simples e eficazes ...
