Como Montar Um Balanco Patrimonial

O que você precisa saber antes de abrir o Excel
Você provavelmente já ouviu que o balanço patrimonial tem que equilibrar. Isso é verdade, mas não ajuda muito na prática. O problema real é que a maioria das planilhas que eu vi travavam nos ajustes de fechamento porque os lançamentos de provisões e amortizações simplesmente não eram registrados no mês certo. Eu aprendi isso na mão quando precisava montar uma demonstração para um cliente que tinha estoque em trânsito e reconhecimento de receita diferenciado por contrato. O conceito básico existe na Lei das S.A. (Lei 6.404/76), artigos 176 a 180, e no Pronunciamento Técnico CPC 00 Estrutura Conceitual. A definição formal diz que o balanço mostra a posição patrimonial e financeira da empresa num dado momento. Ativo, passivo e patrimônio líquido. Mas a definição formal não ensina o que fazer quando o caixa conciliado não bate com o registro contábil, o que acontece com mais frequência do que você imagina.
Como montar um balanco patrimonial passo a passo
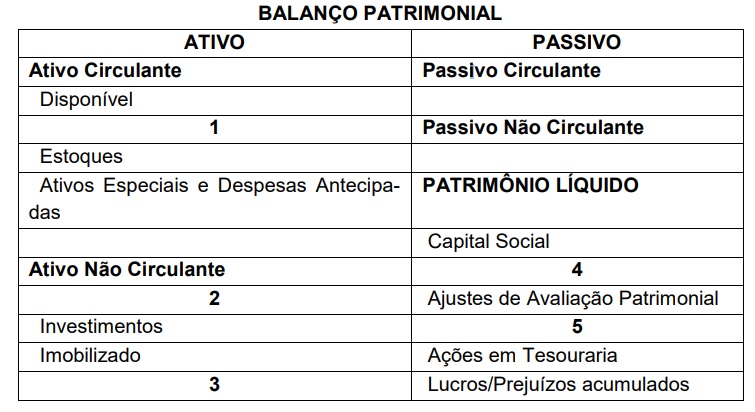
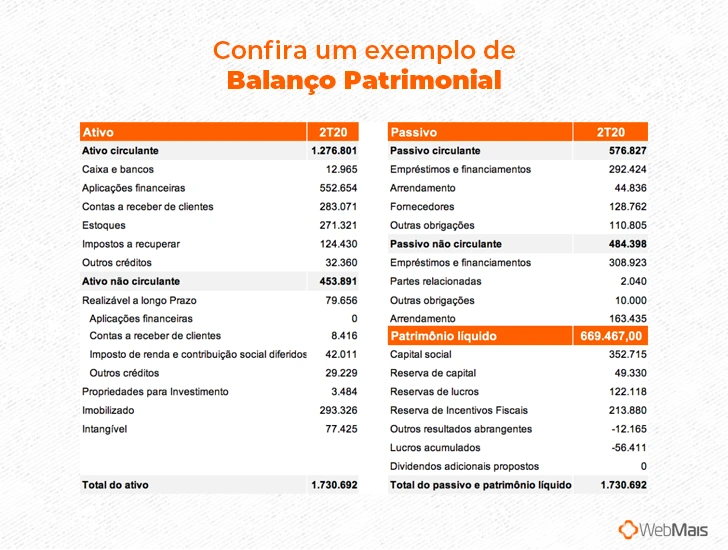
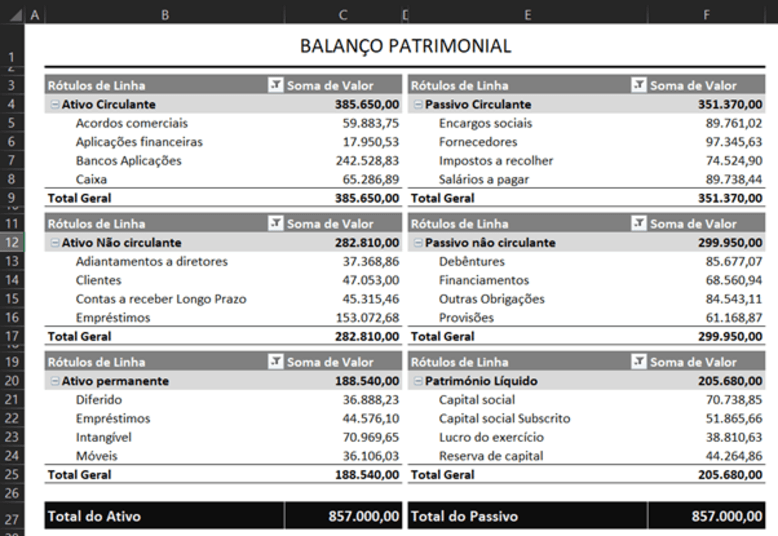
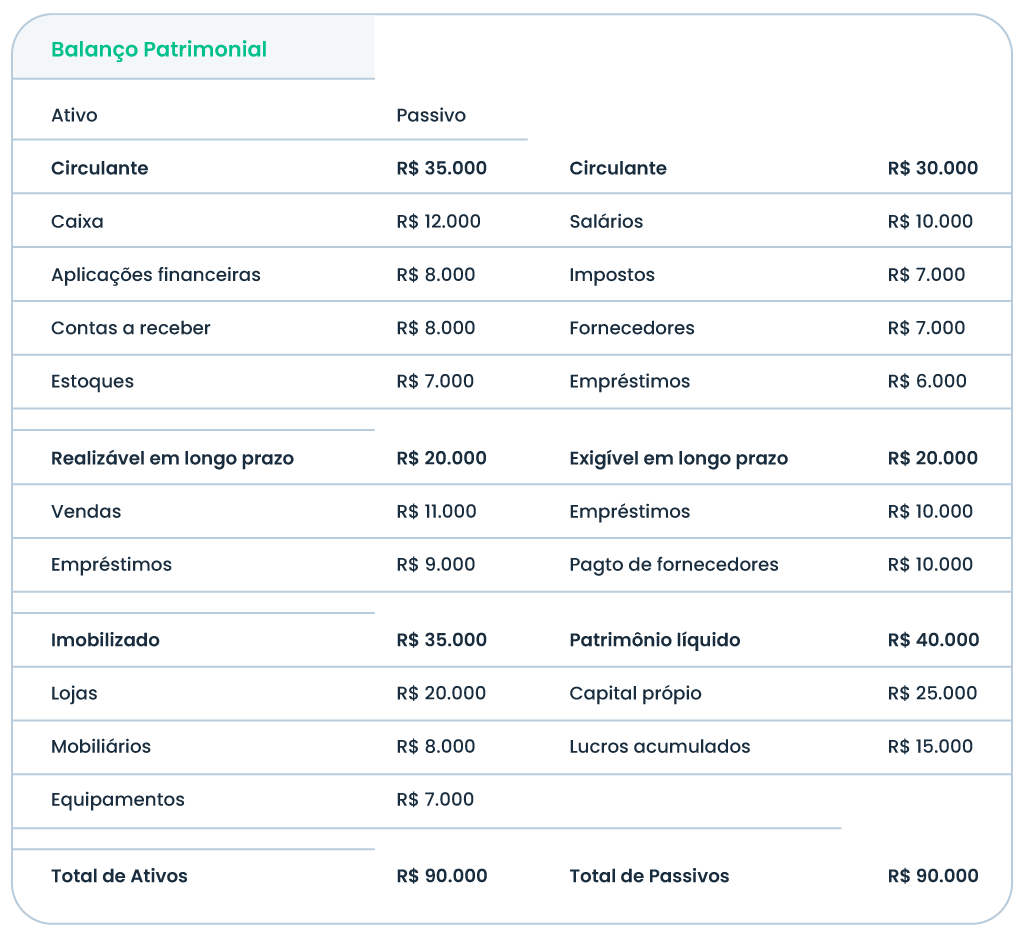
Comece pelos dados. Reúna o livro caixa, o lançamento diário dos extratos bancários, a conciliação contábil do mês anterior e todos os comprovantes de movimentação que ainda não foram lançados. Se sua empresa usa sistema ERP, exporte o balanceamento do período completo. Anote as datas de fechamento. O balanço é uma foto num dia específico, não uma média mensal. Depois organize os três grandes blocos. No ativo, separe circulante e não circulante. Circulante engloba caixa, bancos, aplicações financeiras, contas a receber de clientes, estoques e impostos a recuperar. Não circulante abrange immobilizado, intangível, realizável a longo prazo e investimentos. No passivo, faça o mesmo recorte temporal. Circulante com fornecedores, empréstimos de curto prazo, salários a pagar, impostos a recolher. Não circulante com dívidas de longo prazo e provisões trabalhistas e tributárias. O patrimônio líquido é o residuo. Capital social, reservas de capital, reservas de lucros, lucros ou prejuízos acumulados. Se o seu resultado do período estiver no DRE e você já conhece o número, o PL fecha automaticamente quando o ativo menos o passivo igualar esse montante. Se não fechar, existe erro em algum lançamento anterior que ainda não foi corrigido.
Aqui vai algo que pouca gente explica: o ciclo de conciliação é onde tudo costuma desandar. Na minha experiência, cerca de 60% dos problemas em como montar um balanco patrimonial vêm de contas de ajuste a fazer que ficaram pendentes do mês anterior. Abertura de balcão sem contrapartida, adiantamento de cliente classificado errado, provisão de duplicatas calculada sobre o valor bruto em vez do líquido. Verifique sempre as contas de ajuste e as transferências entre períodos antes de considerar o balanço pronto. Outro detalhe técnico que muitos desprezam são os créditos tributários. PIS e COFINS não creditáveis, ICMS em entrada, irretrovélvel de impostos que geram direitos a recuperar. Se sua empresa é do simples nacional, isso nem entra. Se é lucro real, essas contas aparecem no ativo como recuperáveis e o erro de classificação aqui distorce tanto o ativo quanto o passivo que o equilíbrio fica visualmente bonito mas semanticamente errado.

Armadilhas comuns e como evitá-las
Existem erros recorrentes que aparecem toda vez. O primeiro é a classe de ativo imobilizado. Depreciação acumulada deve figurar como subtração dentro do ativo, não como passivo. Eu já vi planilhas que colocavam a depreciação do lado errado e o balanço fechava porque o autor estava somando tudo num único campo sem ver a estrutura de contas. O segundo erro clássico é tratar adiantamentos de fornecedores como despesa antecipada quando na verdade são contas a receber de natureza diferente. Provisões trabalhistas e fgts a recolher também merecem atenção. O valor apurado no mês nem sempre corresponde ao devido, e a diferença precisa ser reconhecida como despesa no competência certa. O problema é que muitos contadores deixam isso para o ajuste de fechamento e acabam comprometendo a comparabilidade entre meses. Anote desde já as variações e documente a base de cálculo no rodapé da planilha. Uma limitação importante do método tradicional é que ele pressupõe que todos os lançamentos estão corretos antes do fechamento. Se sua empresa faz ajustes manuais após o período contábil ou corrige erros de terceiros no meio do processo, o balanço pode fechar numericamente mas não representar a realidade econômica. Nesse caso, o indicado é usar uma reconciliação específica por conta, com notas explicativas indicando as diferenças e suas causas.
Se o volume de movimentação for grande, planilha manual vira uma dor de cabeça em questão de dias. Nesse cenário, sistemas como Conta Azul, Domínio Contábil ou até módulos de BI dentro do ERP costumam cortar o tempo de montagem de duas horas para cerca de quinze minutos, dependendo do nível de automação das exportações. A desvantagem é que você perde visibilidade granular dos ajustes e precisa confiar na consistência dos dados exportados. Teste a importação em ambiente de homologação antes de aplicar em fechamento oficial.
Um exemplo prático
Vamos supor uma empresa com os seguintes saldos no dia 30 de junho: caixa R$ 45.200, bancos R$ 128.500, contas a receber R$ 210.300, estoques R$ 87.600, imóvel depreciado R$ 320.000, depreciação acumulada R$ 96.000, fornecedores R$ 143.200, empréstimo curto prazo R$ 60.000, empréstimo longo prazo R$ 200.000, capital social R$ 400.000, reservas R$ 50.000, lucros acumulados R$ 122.300. No ativo circulante, some caixa mais bancos mais contas a receber mais estoques. Resultado: R$ 471.600. No ativo não circulante, immobilizado líquido é R$ 320.000 menos R$ 96.000, ou seja, R$ 224.000. Ativo total: R$ 695.600. No passivo circulante, fornecedores mais empréstimo curto: R$ 203.200. Passivo não circulante: R$ 200.000. Passivo total: R$ 403.200. Patrimônio líquido: capital social mais reservas mais lucros, total R$ 572.300. Ativo total menos passivo total dá R$ 292.400, que exatamente iguala o patrimônio líquido calculado. O balanço fecha. Esse é o cenário ideal. Na prática, você vai encontrar diferenças menores causadas por taxas bancárias não lançadas, juros sobre contas a receber que entram no resultado após o corte e ajustes de estoque que dependem da contagem física. O importante é registrar cada diferença como lançamento de ajuste, com data e motivo, para que o auditor ou o órgão competente consiga rastrear o que mudou entre o lançamento original e o valor final.
Prazos e obrigações acessórias
O balanço deve ser elaborado até o último dia do exercício social, salvo prazo diferente previsto no estatuto. Para sociedades anônimas, o prazo é determinado pela CVM e pelo regulamento interno. Empresas do simples nacional podem ter exigências diferentes conforme o regime de apuração. Verifique sempre a legislação específica do seu estado e município, porque a exigência de envio do balanço para a Junta Comercial varia bastante entre as unidades da federação. Manter a documentação de suporte é essencial. Extratos bancários conciliados, comprovantes de depósito, notas fiscais de entrada e saída, contratos de empréstimo, folha de pagamento do mês de fechamento. Sem esses documentos, qualquer fiscalização vai pedir esclarecimentos e o retrabalho costuma ser maior do que o próprio trabalho de montagem. Organizasse desde o início e economiza horas de justificativa posterior. Se a empresa tem operações internacionais, há outro nível de complexidade. Conversão de moeda, variação cambial, transferência de preços. Nesse caso, o balanço precisa refletir o valor em reais conforme a taxa do dia do fechamento e as diferenças cambiais devem ser reconhecidas no resultado conforme a norma internacional IFRS 21 ou a equivalência brasileira do CPC 48. Eu lidado com um caso em que a variação cambial de uma conta a receber em dólar era tão significativa que alterava a classificação de parte do ativo circulante para não circulante, porque o recebimento estava previsto para oltre de um ano. Mudar a classificação no meio do processo é chato, mas é obrigatório e evita distorções relevantes.
Galeria
-
Balanço Patrimonial: O Que É, Como Fazer E Exemplos -
Balanço patrimonial: saiba o que é, como fazer e exemplos - FIA -
Balanço Patrimonial: entenda o que é e como fazer
