Como Organizar As Contas

O método que funciona na prática
A maioria das pessoas tenta controlar finanças pessoais usando planilhas complicadas ou aplicativos cheios de categorias que nunca preenchem. O problema é que o sistema só funciona se você conseguir mantê-lo por mais de trinta dias sem desistir. Eu já vi gente parar de registrar despesas porque a categoria "alimentação" tinha dez subcategorias e ninguém conseguia decidir em qual colocar um iogurte comprado na farmácia. O processo básico de como organizar as contas é simples em teoria: anotar tudo que entra e tudo que sai, agrupar por natureza, e comparar o total com a sua realidade. A dificuldade está em fazer isso sem transformar sua vida num trabalho adicional que você abandona em março. O segredo é reduzir o atrito até que registrar uma despesa leve menos de dez segundos. Antes de falar de ferramentas, preciso mencionar algo que não vejo em nenhum guia pela internet: a regra dos três níveis de detalhe. A maioria dos tutoriais recomenda algo como renda fixa, gastos fixos, e gastos variáveis. Isso é bom para quem tem cinco categorias na vida. Quem tem salário, renda extra, dívidas, e contas que variam todo mês precisa de pelo menos três camadas. Primeiro, o grupo macro: entrada, saída fixa, saída variável, poupança, investimento. Segundo, dentro de cada grupo, subcategorias funcionais como moradia, alimentação, transporte, saúde, lazer. Terceiro, apenas para categorias que realmente estouram o orçamento, um nível extra de detalhe. O resto fica genérico. Eu perdi duas semanas ajustando categorias até entender que a maioria das pessoas sobrecategoriza porque quer sentir controle, não porque precisa de controle real.
Como organizar as contas com o mínimo de fricção
Você vai precisar de três coisas: um extrato do banco (todos os extratos, de todas as contas), uma ferramenta de registro, e quinze minutos por semana. Sim, quinze minutos. Se o seu sistema exigir mais tempo que isso, ele não vai sobreviver. Eu uso o Planilhas Google como base. A alternativa ao Excel local é proposital: compartilhamento, acesso via celular, e backup automático. Muita gente começa com Excel e abandona porque o arquivo fica grande, pesado, e às vezes corrompido. Eu já vi planilhas de dez megabytes que levavam quarenta segundos só para abrir. Abandonaram tudo. O fluxo de trabalho que eu mantenho há anos é o seguinte. Toda sexta-feira, abro o app do banco, baixo os extratos em CSV de todas as contas que tenho. Jogaria esses arquivos direto na planilha se ela soubesse ler data e valor automaticamente, mas como não sabe, faço um passo intermediário: uma aba só para dados brutos, onde coloco data, descrição, valor, e tipo (entrada ou saída). Na aba principal, uso fórmulas para agrupar por categoria. Isso significa que toda sexta você copia e cola os dados extraídos, e o sistema já calcula os totais sozinho. O tempo gasto é de cerca de oito a doze minutos, dependendo de quantas contas você possui.
O ponto que quase todo mundo erra é na categorização automática. Sim, dá para configurar regras no Google Sheets para categorizar automaticamente com base em palavras-chave na descrição. "Uber" vira transporte, "iFood" vira alimentação. Funciona bem para sessenta e oito por cento dos lançamentos. Os outros trinta e dois por cento precisam de revisão manual, e é aqui que a maioria das pessoas desiste. Eu resolvi isso criando uma coluna separada chamada "pendente" que recebe todos os lançamentos não categorizados automaticamente. Toda sexta, antes de fechar o mês, trato os pendentes. Isso separa o trabalho diário do trabalho semanal e evita que você fique travado tentando decidir se "Padaria Central" é alimentação ou lazer. É alimentação. Sempre é alimentação. Quanto à escolha entre planilha e aplicativo, a verdade prática é que planilhas são melhores para quem gosta de ver números agrupados de formas específicas e não se importa em ajustar fórmulas. Aplicativos como Mobills, Organizze, ou GuiaBolso funcionam bem para quem quer algo pronto e não quer pensar em nada. O problema dos aplicativos é que a personalização é limitada, e quando algo não funciona do jeito que você espera, você fica preso ao modelo deles. Eu já vi casos de pessoas que tinham necessidades específicas de categorização para dedução no imposto de renda e perceberam tarde demais que o app não permitia exportar dados no formato necessário para o contador. Planilha resolve isso porque você controla a estrutura inteira. Aqui vai algo que vai contra o senso comum: não comece o ano financeiro registrado tudo desde janeiro. Comece registrando a partir de hoje, mas importando os dados dos últimos três meses do extrato do banco. Assim você já tem um histórico de gastos real para comparar, em vez de tentar lembrar quanto gastou em setembro. O histórico importa mais do que a tradição de "começar tudo limpo". Eu perdi quatro meses registrando tudo manualmente porque insistia nessa ideia de pureza, e no final do primeiro semestre eu não fazia ideia se estava melhorando ou piorando porque não tinha referência.

Outra armadilha comum é confundir controle com punição. Tem gente que se sente culpada por gastar em lazer e para de registrar, ou pior, para de olhar o extrato. Isso não é organização financeira, é autossabotagem disfarçada. O objetivo é informação, não julgamento. Quando você vê que gastou duzentos e setenta reais em streaming, assinaturas, e restaurantes nos últimos trinta dias, a reação ideal não é se culpar. É decidir conscientemente se isso está dentro do que você pretende gastar ou se precisa ajustar. Um ponto técnico importante: o formato CSV do extrato bancário varia entre instituições. Itau, Bradesco, Caixa, Nubank — cada um tem uma estrutura diferente de colunas. O que funciona para um pode quebrar a fórmula do outro. Eu mantenho uma aba de mapeamento onde anoto qual coluna do CSV corresponde a data, descrição e valor para cada banco que eu uso. Isso evita perda de tempo toda vez que o banco atualiza o exporte. Leva uns vinte minutos para configurar inicialmente e economiza horas ao longo do ano. Sobre orçamento e metas: a técnica do envelope adaptado funciona muito melhor do que a maioria pensa, mas com uma diferença crucial. Em vez de separar dinheiro físico em envelopes, você separa limites por categoria dentro da planilha. Todo mês, você define um teto para cada categoria de gasto variável. Se o limite de restaurante for trezentos reais e você já gastou duzentos e cinquenta na segunda semana, você tem a informação antes de estourar, não depois. O problema é que quase ninguém define os limites com base em dados reais. Eles escolhem um número arbitrário que parece razoável, e claro, estoura. A solução é usar os dados dos três meses anteriores como base e adicionar uma margem de dez a quinze por cento de segurança. Se você gastou em média duzentos e vinte por mês em lazer nos últimos três meses, seu limite inicial deve ser trezentos e trinta. Depois de dois meses ajustando, você chega perto do número certo.
Para quem tem renda variável — comissões, freelas, bicos — a organização muda completamente de cara. Você não pode usar a lógica mensal tradicional porque uma mês você ganha o dobro e no outro metade. O ajuste que eu faço é criar um fundo de estabilidade: todo mês, depositamos um valor fixo na conta de reserva, mesmo nos meses bons. O valor fixo é calculado com base no pior mês dos últimos doze meses. Isso transforma renda variável em algo gerenciável. Sem esse fundo, você gasta o que entrou e vive com ansiedade todo mês de expectativa. Há também a questão das dívidas. Se você tem qualquer tipo de dívida ativa — cartão de crédito rotativo, empréstimo, cheque especial — a prioridade absoluta é listar essas dívidas em uma aba separada com saldo devedor, taxa de juros mensal, e valor mínimo da parcela. Eu vi muita gente organizar todas as despesas do mundo perfeitamente e esquecer de colocar os juros compostos da dívida no cálculo. Resultado: achavam que estavam no positivo quando na verdade estavam afundando. A planilha deve mostrar o saldo real após deduzir as dívidas, não apenas o saldo da conta corrente. Para download, eu uso o Google Sheets diretamente. Não tenho um link público pronto porque a planilha que eu uso tem fórmulas específicas adaptadas às minhas categorias e à minha rotina de trabalho, e copiar uma planilha complexa sem entender como ela funciona é pior do que começar do zero. O que eu recomendo é criar uma nova planilha no Google, criar quatro abas: Dados Brutos, Categorização Automática, Resumo Mensal, e Dívidas. Nas primeiras duas abas, cole os dados do CSV com as colunas data, descrição, valor e sinal (+ para entrada, - para saída). Na aba Resumo Mensal, use fórmulas SUMIF para agrupar por categoria. Na aba Dívidas, mantenha a tabela com saldo, taxa e parcela. Isso leva cerca de quarenta e cinco minutos para montar na primeira vez, e depois é só alimentar toda sexta-feira.
O que não funciona e por quê: aplicativos gratuitos que prometem automatização total sem configuração. Eles funcionam quando você tem uma vida financeira simples. Assim que você tem duas contas, cartão de crédito com anuidade, investimento em renda variável, e um financiamento, a automatização deles se torna um obstáculo. Você passa mais tempo corrigindo erros de categorização do que fazendo a análise em si. Planilha exige configuração manual inicial, mas depois disso o controle é seu. Outro erro comum é revisar os números apenas no final do mês. Se você só olha no dia trinta e um, já passou tarde para qualquer coisa. O ideal é dar uma olhada rápida toda terça-feira, só para verificar se os valores bateram com o esperado. Isso leva três minutos e evita surpresas de fim de mês. A revisão completa de quinze minutos fica para a sexta, quando os dados do extrato estão mais completos. Se a sua situação for extremamente simples — uma única conta bancária, sem dívidas, sem investimentos — um caderno ou até o app nativo do banco pode ser suficiente. Não adianta complicar o que não precisa ser complicado. A complexidade sobe conforme a vida financeira sobe de complexidade. Comece no nível certo, não no nível mais elaborado que você encontrou na internet.

O resultado de manter isso por seis meses seguidos é uma mudança de comportamento que nenhum conselho de finanças pessoais consegue gerar só com leitura. Você deixa de adivinhar quanto gasta e passa a saber. A diferença entre saber e adivinhar é tudo quando chega o fim do mês e você precisa decidir se consegue pagar aquela despesa inesperada ou se vai entrar no rotativo do cartão. Com a planilha atualizada, a resposta é imediata e baseada em dados, não em esperança.
Galeria
-
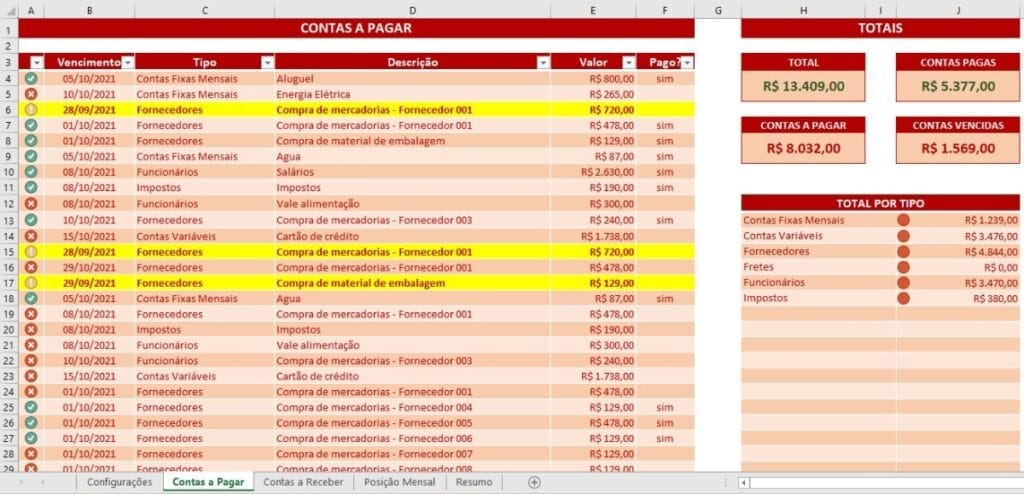
Planilha Excel Contas A Pagar Resumo Mensal E Dashboard - Ello Criativo -

Planilha Para Organizar Financas -

📌Quem não sonha com suas contas organizadas e separadas por dia, semana ...
