Como Os Usuários Da Contabilidade De Entidades São Classificados

Entendendo a classificação dos usuários na contabilidade de entidades
A contabilidade de entidades lida com diferentes tipos de organizacionais e, por consequência, com públicos distintos que consomem essas informações. A classificação não é arbitrária. Ela segue uma lógica estrutural definida pelos princípios contábeis e pelas normas regulatórias de cada jurisdição. No Brasil, o CPC 00 (R1) Estrutura Conceitual das Demonstrações Contábeis trata disso de forma direta. Os usuários são divididos em duas categorias principais: usuários internos e externos. A separação parece óbvia, mas a aplicação prática gera confusão recorrente, principalmente quando se trabalha com conglomerados ou estruturas societárias complexas.
como os usuários da contabilidade de entidades são classificados
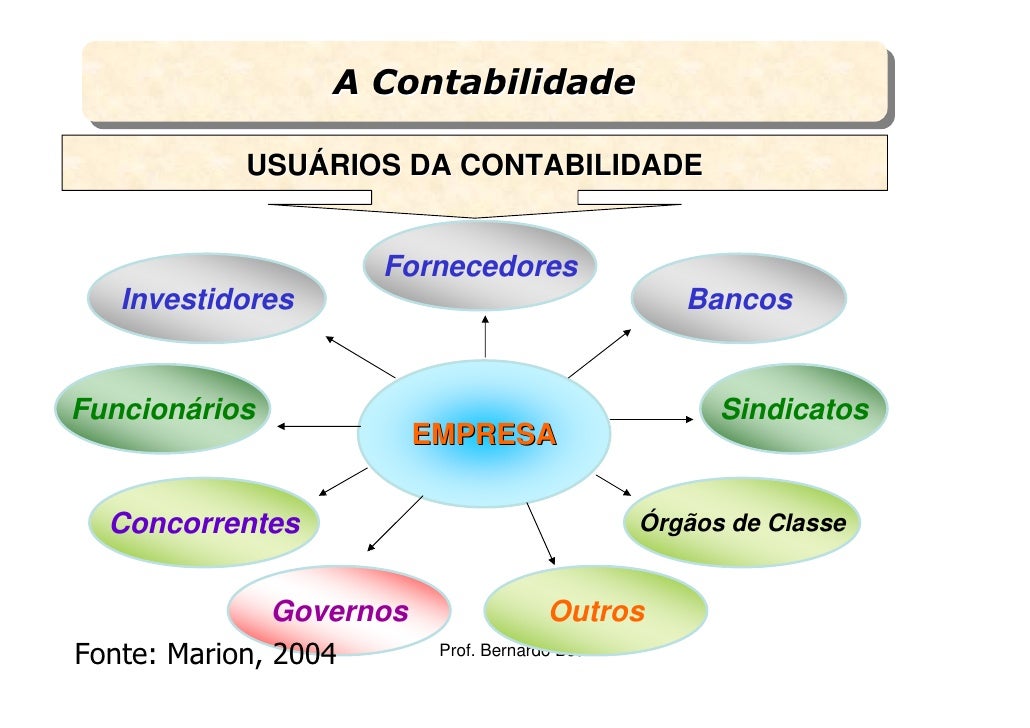
Usuários internos são aqueles que fazem parte da entidade em si. Diretores, gestores operacionais, empregados, membros do conselho administrativo. Eles têm acesso direto a informações gerenciais que nunca serão publicadas externamente. Relatórios de margem por produto, projeções de fluxo de caixa detalhadas, análise de custo centro a centro. Isso não vai para o balancete. Usuários externos se subdividem em grupos com necessidades informativas diferentes. Investidores atuais e potenciais precisam avaliar retornos e riscos. Credores — bancos, fornecedores, detentores de debêntures — querem saber sobre liquidez e capacidade de pagamento. Órgãos reguladores e fiscais exigem conformidade. Clientes e comunidades podem buscar informações sobre continuidade e impacto social. Cada grupo lê as mesmas demonstrações, mas procura coisas radicalmente distintas nelas. O problema é que muitos profissionais tratam todos os usuários externos como um bloco homogêneo. Isso gera relatórios genéricos que não atendem a ninguém de verdade. Já vi um escritório inteiro perdendo duas semanas refazendo notas explicativas porque o analista de crédito de um banco demandava segmentação geográfica que a diretoria não considerava relevante. O banco queria ver receitas por região operacional. A contabilidade tinha apenas o consolidado nacional. Tivemos que construir uma tabela de rateio baseada em custos logísticos como proxy, o que nunca ficou perfeito, mas satisfazia o exigente.
Uma coisa que pouca gente percebe na classificação de usuários é que a fronteira entre interno e externo não é fixa. Um acionista majoritário que participa ativamente da gestão é, na prática, um usuário interno. Um fornecedor que detém participações societárias na entidade é, simultaneamente, usuário externo e, em certo sentido, interno. A classificação contábil padrão não captura essas nuances. Ela opera com categorias binárias para fins de disclosure obrigatório, mas o mundo real é mais cinzento. Outro ponto que causa erro constante é a suposição de que usuários externos sempre priorizam lucratividade. Credores longos priorizam cobertura de endividamento e geração de caixa operacional, não EBITDA. Fundos de pensão que são também investidores podem filtrar critérios ESG antes de olhar números. Reguladoores supervisionam aderência normativa, não desempenho financeiro. Tratar todos como "investidores" é um erro que distorce a apresentação das informações. Na prática, a forma mais eficiente de lidar com essa classificação é mapear os usuários prioritários de cada entidade antes de iniciar o ciclo de fechamento. Identificar quais grupos externos têm relação contratual ou regulatória ativa com a companhia. Entender o que cada um exige em termos de detalhamento. Isso reduz retrabalho nas notas explicativas e evita situações em que um regulador pede informação que foi intencionalmente omitida por considerar irrelevante para o público geral.
O principal limite dessa abordagem é que ela depende da maturidade da governança da entidade. Empresas familiares ou de pequeno porte frequentemente não distinguem claramente quem são seus usuários relevantes. O dono é o gestor, o gestor é o contador, e o único "usuário externo" é o banco que pede o balanço todo ano. Nesse cenário, a classificação teórica não se sustenta porque a estrutura informacional da empresa simplesmente não existe. Para essas situações, o caminho mais pragmático é adotar o padrão mínimo das normas vigentes e complementar com informações que atendam aos usuários externos mais recurrentes. Não adianta tentar segmentar receita por linha de negócio se o sistema contábil não captora isso no dia a dia. Melhor garantir que o básico esteja impecável e ir adicionando camadas de detalhamento conforme a entidade amadurece.
Galeria
-

Quem São Os Usuarios Da Contabilidade - RETOEDU -
AULA 03 - Os usuários da Contabilidade --Fundamentos de débito e ... -
USUÁRIOS DA CONTABILIDADE (EMPREGADOS (USUÁRIOS INTERNOS, AVALIAM… -

Usuários Internos Da Contabilidade - RETOEDU


