Como Podemos Definir Um Sinistro Evitável
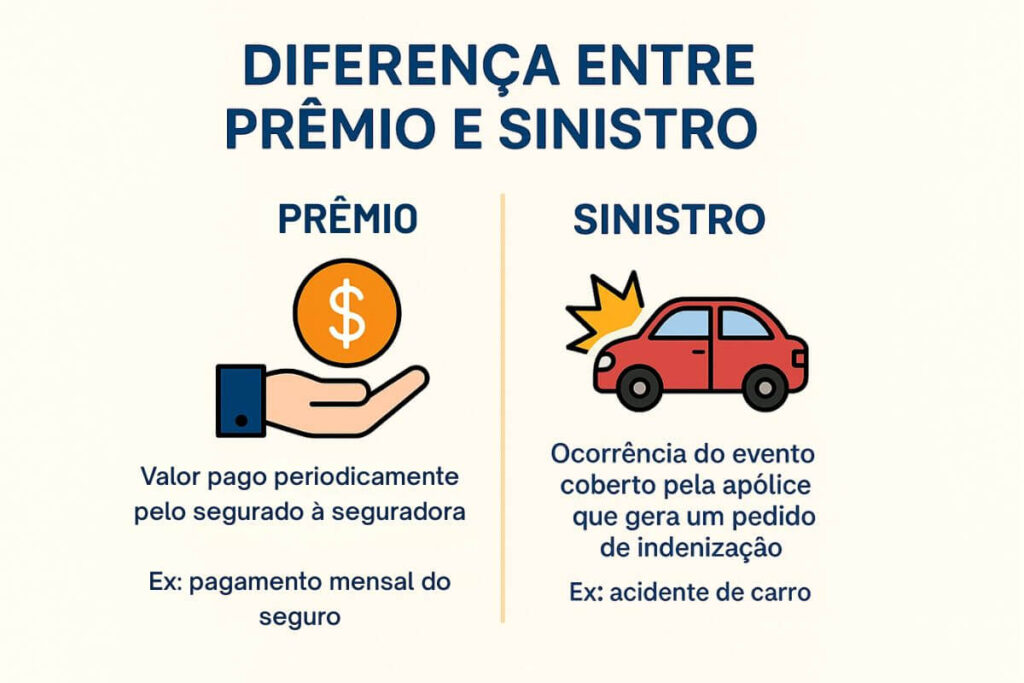
O que é um sinistro evitável e por que a maioria das pessoas defini mal
Um sinistro evitável é aquele em que uma ação ou omissão identificável dentro do controle da segurada poderia ter impedido ou reduzido significativamente o evento danoso. Não é um conceito teórico. A definição prática que funciona no dia a dia depende de cruzar três elementos: causalidade rastreável, padrão de comportamento repetitivo e custo-benefício da prevenção. Se você consegue apontar um momento específico em que uma decisão diferente teria mudado o resultado, e esse momento está registrado, o sinistro entra na categoria. A maioria das seguradoras e dos corretores trava nessa hora porque a definição técnica e a definição operacional são coisas diferentes. Tecnicamente, o sinistro evitável existe quando há nexo causal entre uma negligência comprovada e o dano. Operacionalmente, ele existe quando a análise de sinistros consegue provar que o incidente obedeceu a um padrão já documentado anteriormente. Essa distinção importa porque a primeira abre espaço para discussão judicial, e a segunda fecha o ciclo de prevenção interna.
Como podemos definir um sinistro evitável de forma operacional
Para definir de fato, você precisa de um método que transforme intuição em dado. O processo que uso funciona assim. Primeiro, você mapeia os siniestros dos últimos doze meses e os agrupa por tipo de evento, segmento de cliente e fase do processo onde o dano ocorreu. Depois, seleciona aqueles em que o laudo técnico ou a perícia identificou uma falha de manutenção, um procedimento não seguido ou uma condição prévia conhecida. Aí você cruza com os registros de inspeção preventiva, treinos aplicados e comunicados emitidos à época. Se o sinistro aparece repetidamente no mesmo cenário, com os mesmos sintomas e a mesma origem, a definição se fecha. Um detalhe que poucos mencionam: a definição muda conforme o produto. No seguro automotivo, por exemplo, um sinistro é considerado evitável quando o condutor apresentou advertências prévias por infrações graves e o veículo passou por vistoria com item pendente. Na residência, o padrão costuma ser infiltração recorrente por calha obstruída ou caixa de areia entupida, com registro de manutenção não realizada. No empresarial, a coisa fica mais densa porque o sino de alerta é diferente; aqui o fator decisivo é a falha em um procedimento de segurança documentado, como a não utilização de EPI específico ou o descumprimento de um checklist de desligamento de equipamentos. O que eu vejo as pessoas errarem com frequência é tratar todo sinistro sem culpa clara como inevitável. Isso não é correto. Muitas vezes a causa raiz é simples, mas não foi investigada com profundidade suficiente. Um caso que lembro bem envolve uma indústria de embalagens onde tínhamos três siniestros de incêndio em onze meses. A primeira análise apontava falha elétrica aleatória. A segunda investigação, feita com outra equipe, encontrou um padrão: todos os eventos começavam no mesmo setor, perto de um quadro de distribuição que nunca havia sido termografado corretamente. A definição de sinistro evitável se fechou quando percebemos que o problema era a ausência de manutenção preventiva programada, não um evento esporádico. O workaround foi exigir laudo termográfico trimestral e vincular a renovação do seguro à apresentação do relatório. Isso reduziu os sinistros daquele setor para zero nos vinte e quatro meses seguintes.
Outro ponto que exige honestidade: a definição operacional tem limitações sérias. Ela depende da qualidade dos dados que a companhia ou o cliente mantém. Se os registros de inspeção são incompletos, se as perícias são superficiais ou se os treinamentos não têm comprovação de execução, a classificação fica enviesada. Sinistros que poderiam ser enquadrados como evitáveis acabam sendo tratados como fortuitos apenas porque não há papelada que sustente o contrário. Além disso, o método tende a penalizar mais clientes pequenos e médios, que têm processos menos estruturados, enquanto grandes corporações conseguem manter documentação que protege sua categoria de sinistro. Se o objetivo é aplicar a definição de forma justa, o caminho mais viável é combinar a análise retrospectiva com indicadores prospectivos. Em vez de só classificar o que já aconteceu, você monta um painel com variáveis como frequência de inspeções, prazo médio para correção de não conformidades, taxa de cumprimento de procedimentos de segurança e índice de treinamento aplicado. Quando essas métricas caem abaixo de patamares definidos, o risco de sinistro evitável sobe, e aí a seguradora pode ajustar condições, exigir intervenções ou recomendar programas específicos antes que o evento ocorra. Na prática, a definição que funciona é aquela que survive ao escrutínio de uma auditoria. Ela precisa ser reproduzível por outra pessoa usando os mesmos dados e chegar ao mesmo resultado. Se a classificação depender de opinião subjetiva do analista, o modelo não serve. Por isso, o passo seguinte depois de definir é documentar o critério em um fluxograma simples: recebimento do sinistro, verificação de registro prévio, confirmação de causalidade, cruzamento com indicadores de prevenção, decisão final. Esse fluxograma deve ser acessível a todos os envolvidos, desde o atendimento inicial até a análise técnica, para que a definição não varie de mão em mão.

Um erro comum é confundir sinistro evitável com sinistro de má-fé. São categorias distintas. A má-fé exige intenção ou dolo, e o ônus da prova é mais pesado. O sinistro evitável pode resultar de descuido, negligência ou falha organizacional, sem necessidade de demonstrar intenção de causar o dano. Quando você trata os dois como equivalentes, acaba rejeitando claims que deveriam ser gerenciados de forma preventiva ou, ao contrário, classificando eventos dolosos como simples falha operacional, o que gera distorção nos sinistrais e prejudica a precificação futura. Para quem quer implementar isso na operação real, comece pela amostragem. Pegue trinta sinistros dos últimos dois anos e aplique o critérios de definição de forma independente por duas pessoas diferentes. Compare os resultados. Se o índice de concordância ficar abaixo de oitenta por cento, refine os critérios até atingir consistência. Isso leva em média duas a três semanas, dependendo da disponibilidade dos dados, mas evita que você construa um processo que ninguém consegue seguir com coerência. O resultado não é perfeito, mas é o suficiente para transformar uma ideia abstrata em algo que pode ser usado nas reuniões de sinistralidade, nos contratos de renovação e nos planos de ação preventiva.
Galeria
-

Sinistro Veículo - Alamino Seguros - Corretora de Seguros Sorocaba -
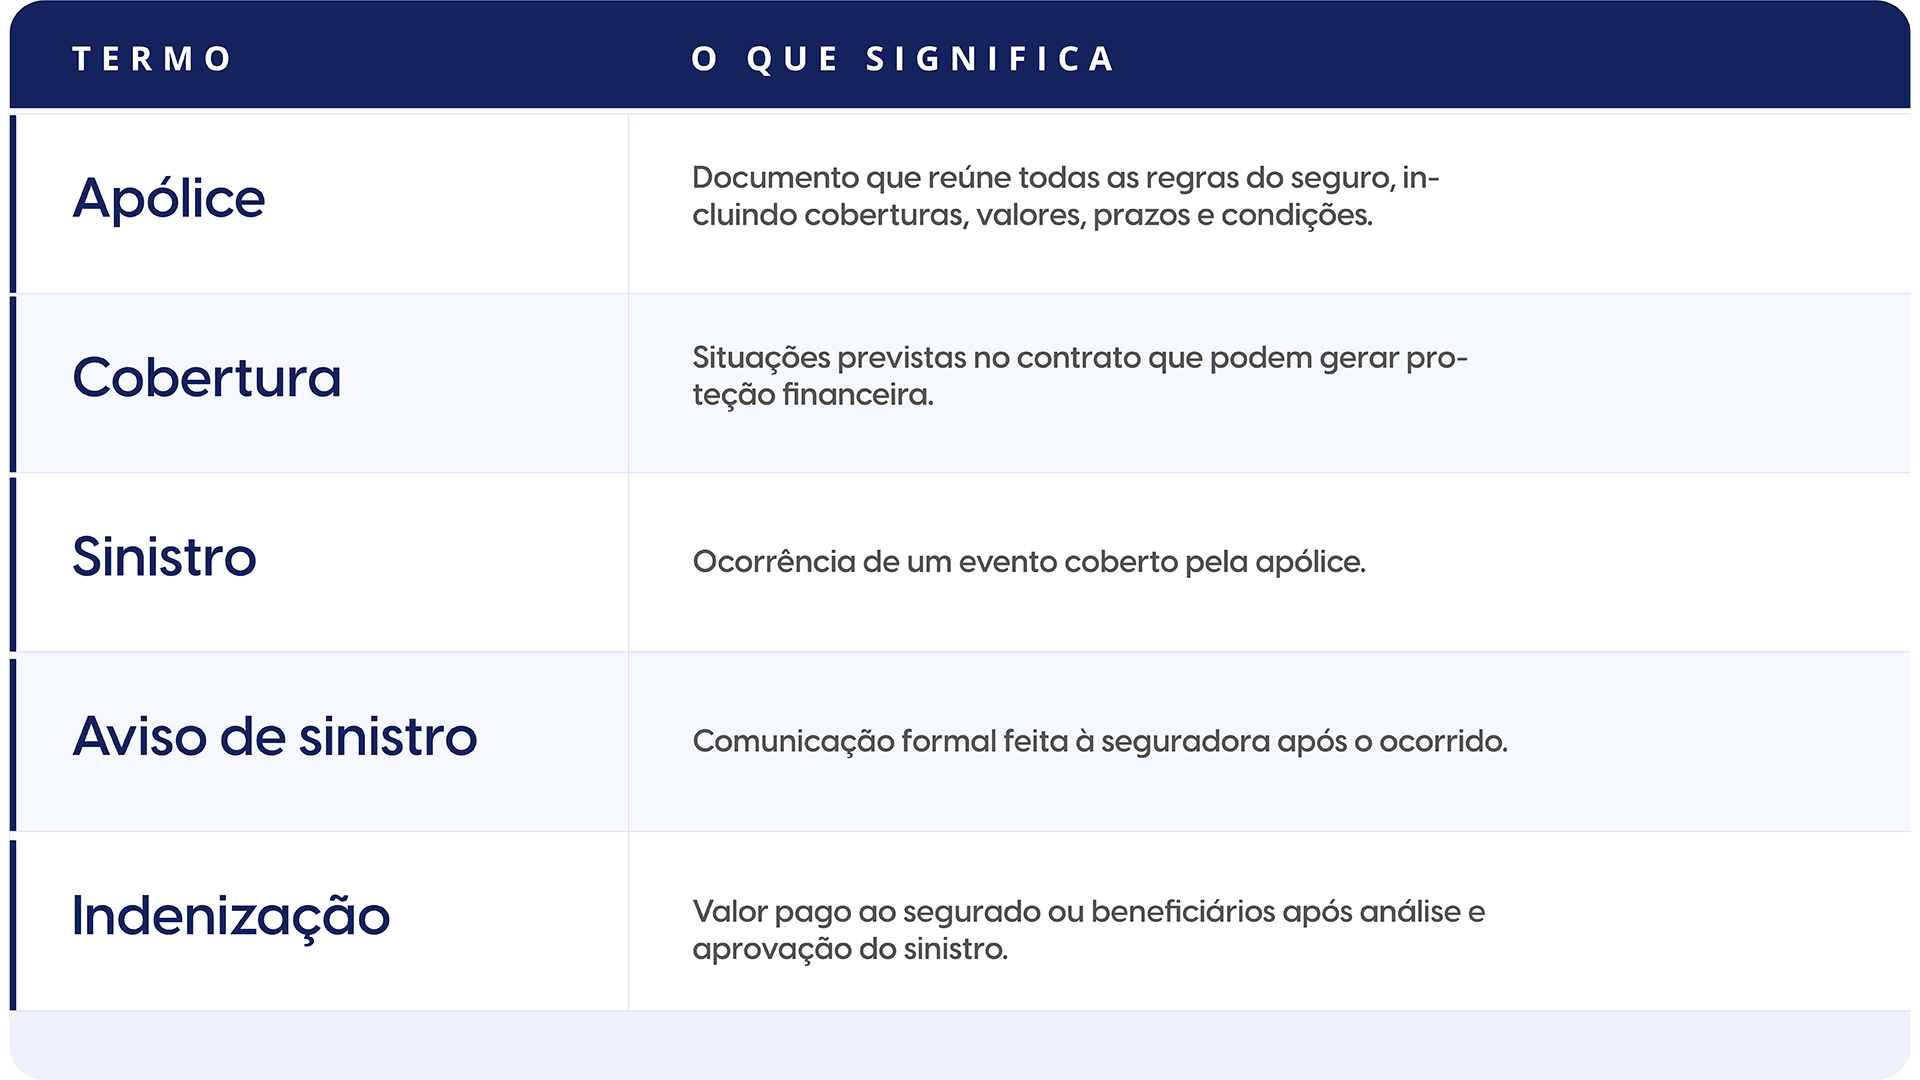
O que é sinistro no Seguro de Vida e quais os tipos mais comuns -
Quais São Os Principais Tipos de Sinistro e Quais Suas Diferenças | PDF ... -

Quais são os tipos de sinistro e suas diferenças?

