Como Regra Geral O Issqn É Recolhido Onde

Regra geral do ISSQN: onde e por quê
O ISSQN incide sobre serviços listados na Lei Complementar 116/2003, mas a competência de arrecadação não é automática. Ela segue o critério do local da prestação, não o do prestador. Isso significa que o município cobrador é aquele em que o serviço é efetivamente executado, conforme definido no art. 3º da LC 116/2003 e nas competências municipais do art. 156, III, da CF. Como regra geral o issqn é recolhido onde ocorre o fato gerador, ou seja, no município em que o serviço foi prestado. Na prática, isso se traduz no endereço onde o serviço foi efetivamente executado, independente de onde a empresa esteja sediada ou onde o contrato foi assinado. O CPF/CNPJ do tomador não determina a competência; o local de execução sim. Exemplo prático. Uma empresa de consultoria sediada em São Paulo presta um treinamento presencial em Curitiba para um cliente em Belo Horizonte. O fato gerador ocorreu em Curitiba, então o ISSQN devido deve ser recolhido ao município de Curitiba, ainda que a contratante esteja em outra cidade. Se o serviço for remoto, como consultoria online, a regra muda ligeiramente: o local do fato gerador passa a ser o município do tomador, desde que não haja estabelecimento fixo no prestador.
Pitfall comum. Muitos empresários acham que o imposto vai para a Prefeitura da sede da empresa porque o CNPJ está lá. Não é assim. A retenção na fonte também segue a mesma lógica: se o tomador for pessoa jurídica de outro município, ele pode ser obrigado a reter o ISSQN e recolher ao município do fato gerador, não ao da sede dele. Edge case que eu vi na prática. Uma empresa de TI sediada em Florianópolis prestou suporte técnico remoto para uma matriz no Rio de Janeiro. O contrato dizia que o serviço seria “prestado via internet”, mas na verdade o técnico ia presencialmente uma vez por mês para manutenção de servidores. A prefeitura do Rio questionou a alíquota e a retenção, argumentando que parte do fato gerador ocorreu presencialmente. A solução foi separar os valores: parte do serviço remoto (fato gerador no município do tomador) e parte presencial (fato gerador onde o técnico estava). Isso exigiu uma documentação detalhada com relatórios de visita e cronograma de execução, caso contrário a retenção podia ser considerada indevida e gerar multa. Insight contra intuitivo. O ISSQN não segue necessariamente a tributação federal. Uma empresa pode estar isenta de ICMS em determinado serviço, mas ainda assim pagar ISSQN no município de execução. Isenções estaduais não se aplicam automaticamente ao imposto municipal.
Bottleneck frequente. A fiscalização municipal costuma cruzar notas fiscais de serviço com declarações de IRPF/IRPJ dos tomadores. Se houver divergência entre o município declarador no NFS-e e o local de fato gerador, a autuação é rápida. A margem de erro é pequena: um erro de preenchimento no campo “município onde ocorreu a prestação” pode ser interpretado como sonegação, especialmente em grandes volumes de notas. Alternativa quando a regra falha. Em serviços complexos, como engenharia com fases em múltiplos municípios, a melhor prática é emitir NFS-e por lote, respeitando o município de execução de cada etapa. Isso evita a incidência única em um só local e reduz o risco de glosa. Se a empresa não tiver estrutura para isso, contractar um contador com experiência em legislação municipal específica é o caminho mais seguro, ainda que encareça o custo operacional em 15-20%. Resumo técnico. O recolhimento do ISSQN ocorre no município do fato gerador, definido pela execução do serviço. A sede do prestador não é critério. A retenção na fonte segue a mesma lógica. Divergências entre local de execução e município declarador geram autuação. Para serviços em múltiplos locais, a emissão fracionada por lote é a prática recomendada.

Galeria
-
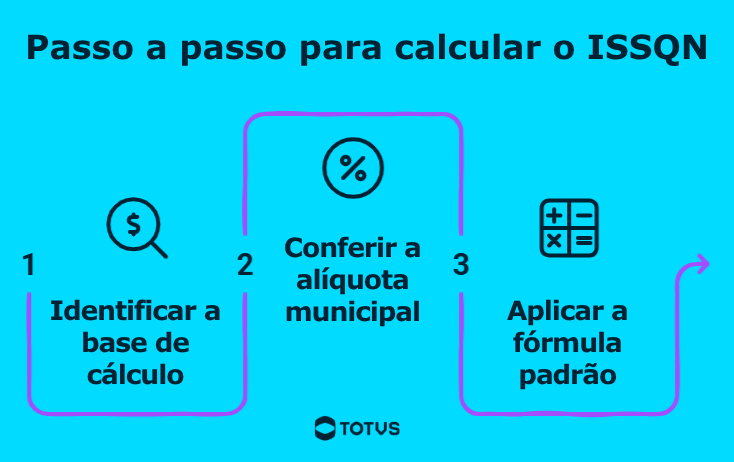
O que é ISSQN: quem deve pagar, cálculo e como funciona - TOTVS -

O que é ISSQN e como calcular? -

Issqn o que é, como calcular e quem deve pagar -
Guia de Recolhimento ISSQN Três Barras | PDF | Pagamentos | Economias

