Como Se Calcula Montante
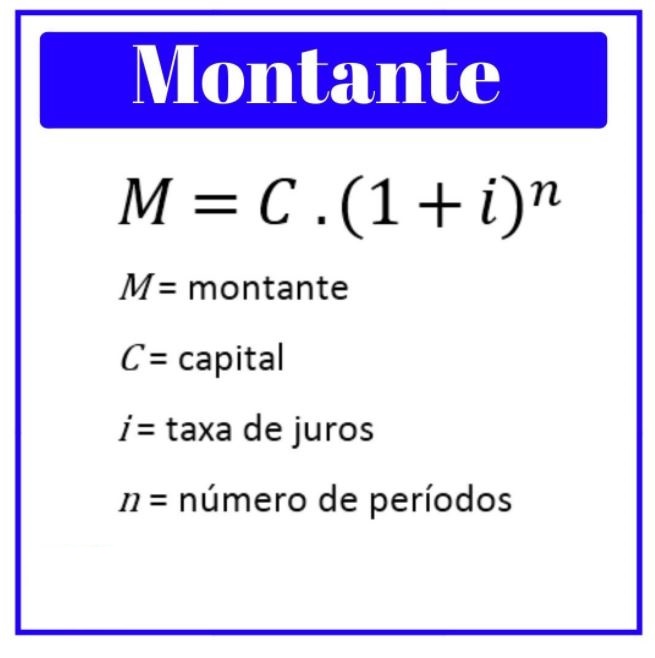
Montante composto: o que é e como funciona na prática
O montante é simplesmente o resultado da aplicação de juros sobre um capital inicial. Quando falamos de montante composto, os juros gerados em cada período são adicionados ao capital, e o próximo período calcula juros sobre esse novo total. É diferente dos juros simples, onde o cálculo é sempre sobre o valor original. A fórmula básica é M = C × (1 + i)^t, onde C é o capital inicial, i é a taxa de juros por período e t é o número de períodos. Parece simples até você colocar números reais e perceber que esqueceu algum detalhe. No meu caso, trabalhei com uma operação onde a taxa era anual mas os períodos eram mensais. O erro comum é usar a taxa anual direto sem converter. A correção é transformar a taxa anual em mensal usando (1 + i_anual)^(1/12) - 1. Só depois de fazer isso é que o resultado bate certo.
Vou explicar passo a passo como fiz isso na prática. Primeiro você precisa ter claro qual é a taxa e qual é a unidade de tempo. Se a taxa é 12% ao ano e o prazo é 2 anos, você usa M = C × (1,12)^2. Se a taxa é 2% ao mês e o prazo é 6 meses, é M = C × (1,02)^6. A lógica é a mesma, só muda os números. Outro ponto que muita gente erra é confundir montante com juros. O montante inclui o capital inicial mais todos os juros acumulados. Os juros puramente ganhos são M - C. Se você pediu isso errado, vai entregar um número que não responde à pergunta real. Eu já vi planilhas onde o cálculo estava correto na teoria mas os períodos não batiam com a frequência de capitalização. Taxa mensal com prazo em anos, ou vice-versa. O resultado ficava completamente errado e demorava para notar porque o número parecia plausível.
Agora vou dar um exemplo concreto. Suponha um capital de R$ 1.000, taxa de 5% ao mês, por 3 meses. O cálculo é 1.000 × (1,05)^3. Isso dá 1.000 × 1,157625, ou seja, R$ 1.157,63 de montante. Os juros foram R$ 157,63. Fácil de verificar fazendo passo a passo: mês 1 gera R$ 50, montante vira R$ 1.050; mês 2 gera R$ 52,50, montante vira R$ 1.102,50; mês 3 gera R$ 55,13, montante final é R$ 1.157,63. Se você tem acesso a calculadora financeira ou Excel, pode usar a função VF no Excel: =VF(0,05;3;-1000). Retorna o mesmo resultado, positivo, sem precisar calcular cada mês manualmente. Mas é bom saber fazer na mão pelo menos uma vez para entender o que está acontecendo. Um problema que encuentro recentemente foi com taxa nominal versus taxa efetiva. Em empréstimos, às vezes a taxa anunciada é nominal e capitaliza com frequência diferente. Se a taxa é 24% ao ano com capitalização mensal, a taxa mensal não é 2%, é (1,24)^(1/12)-1, que dá cerca de 1,83% ao mês. Usar 2% diretamente inflaciona o montante.

Outra situação complicada é quando os períodos não são inteiros. Prazo de 1 ano e 3 meses com taxa mensal. Você converte tudo para meses: 15 meses. Aí a fórmula funciona normalmente. Não tem truque, só conversão de unidades. Para situações mais complexas, como aportes periódicos, o cálculo muda. Aí você usa a fórmula do montante de uma série de pagamentos, que envolve somatórios geométricos. Mas isso já é outro assunto. O essencial é dominar o cálculo básico primeiro. Uma limitação importante do montante composto é que ele assume capitalização perfeita, sem atrasos, sem custos, sem variações de taxa. Na vida real, operações bancárias cobram tarifas, há carências, e taxas podem mudar. O cálculo teórico mostra o potencial, mas o resultado líquido costuma ser menor.
Se você trabalha com operações de crédito, vale a pena comparar com o custo efetivo total, que incorpora todas as tarifas e encargos. O CET é mais difícil de calcular manualmente mas reflete melhor o que realmente vai sair do bolso. Outro ponto que poucos consideram é o efeito da inflação. Um montante de R$ 10.000 daqui a 5 anos parece bom, mas se a inflação acumulada for 30%, o poder de compra real cai bastante. O cálculo nominal é correto, mas a interpretação econômica exige ajuste. Para fins de prova ou concurso, o importante é memorizar a fórmula e saber identificar variáveis. Capital, taxa, tempo. Três informações. Se faltar uma, não resolve. Se sobrar uma, verifique se não está confundindo com outra coisa.
Na prática do dia a dia, eu uso planilha com colunas para capital, taxa, período, montante acumulado e juros do período. Assim consigo visualizar o crescimento exponencial e detectar erros mais rápido. Leva uns minutos montar e depois basta atualizar os dados. Se quiser automatizar, scripts em Python com a biblioteca numpy ou até mesmo funções nativas do Excel resolvem rápido. O tempo de implementação é pequeno comparado ao risco de erro manual em operações grandes. Resumindo o que citei até aqui: monte o cálculo passo a passo, verifique as unidades de tempo, diferencie montante de juros, e considere o contexto prático antes de confiar cegamente no número teórico. O resto são detalhes que aparecem conforme a complexidade da operação aumenta.

Galeria
-

Como calcular o montante de uma aplicação no Excel - YouTube -
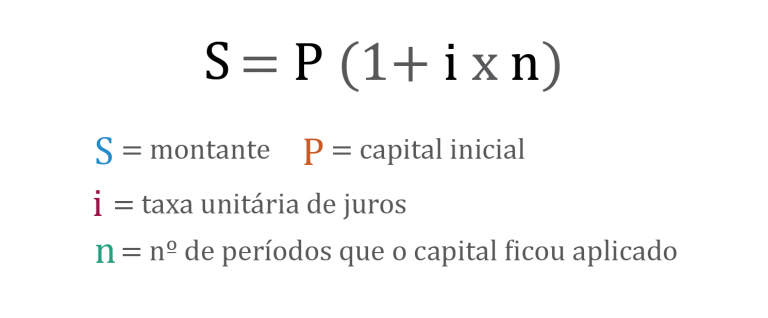
Como calcular o montante? - Matemática -

Diário de um Poupador: Como Calcular o Montante Final de uma Aplicação ...
