Complete Com Mas Ou Mais
O guia pragmático para usar compras como mais ou menos na declaração de imposto de renda
A maioria das pessoas que declara Imposto de Renda no Brasil deixa dinheiro na mesa sem perceber. Não é sobre sonegação — é sobre planejamento simples que pouca gente domina. O conceito de complete com mas ou mais nada mais é do que a estratégia de calibrar suas despesas dedutíveis e seus rendimentos tributáveis de forma que você termine o ano com o melhor resultado fiscal possível, seja recebendo uma restituição maior ou pagando menos imposto devido. Vou explicar como isso funciona na prática, com exemplos reais e os erros que eu vejo todo mundo cometer, inclusive eu mesmo cometendo em anos anteriores.
Complete com mas ou mais na prática
A ideia central é simples: no Brasil, você tem despesas que podem ser abatidas do seu imposto de renda — como saúde, educação e dependentes — e tem rendimentos que são tributados progressivamente. Quando sua base de cálculo aponta para uma alíquota maior do que o imposto já retido na fonte ao longo do ano, você deve diferenças. Quando aponta para menos, você recebe restituição. Isso significa que, tecnicamente, existem dois cenários opostos onde o planejamento faz diferença: Cenário 1 — complete com mas ou mais para reduzir o imposto devido: se você sabe que terá uma diferença a pagar, o objetivo é aumentar deliberadamente suas deduções antes do corte de dezembro. Pagar boleto de escola em dezembro, não comprar carro em janeiro (porque aí viraria desconto pro ano seguinte), contratar plano de saúde que cubra dependentes e confirmar todos os carnês de saúde no sistema da Receita. Cada real deduzido vale até R$ 27,50 de imposto economizado (na alíquota máxima de 27,5%).
Cenário 2 — complete com mas ou menos para evitar restituição excessiva ou surpresa: se você tende a ter imposto retido na fonte acima do necessário, forçar deduções a mais pode parecer tentador, mas há um limite. A Receita vistoria valores incompatíveis com sua situação. O risco é cair na malha fina por inconsistência. Nesse caso, o planejamento inteligente é o oposto: manter as deduções dentro do padrão esperado pela sua faixa de renda e não forçar gastos só para justificar abatimentos. Eu tive um caso concreto com um cliente meu que workava como autônomo com renda variável. Ele começou o ano declarando aproximadamente R$ 85 mil em rendimentos sujeitos à tabela progressiva, com retificação mensal no FGTS e no INSS. No terceiro trimestre, percebeu que o imposto retido na fonte estava ficando aquém do devido, e que teria que pagar cerca de R$ 4.200 a maior na entrega da declaração. A solução prática que ele adotou foi antecipar, ainda em outubro, o pagamento de duas faculdades e de uma consulta especializada que tinha orçamento aprovado, somando cerca de R$ 15 mil em deduções de saúde e educação antes do fechamento do exercício. Isso reduziu a diferença a pagar para pouco mais de R$ 900. Simple, direto, sem artifício.

Como aplicar essa lógica sem errar
O primeiro passo é saber exatamente onde você está antes de tomar qualquer decisão. Abra o programa da Receita Federal no modo "Declaração Completa", insira todos os seus rendimentos e olhe a planilha de cálculo do imposto. Anote dois números: o total de imposto devido (soma das alíquotas aplicadas) e o total de impostos retidos na fonte ao longo do ano. A diferença entre eles é o que você paga a mais ou recebe de volta. Depois disso, faça uma lista de todas as suas despesas que realmente se encaixam nas categorias permitidas: saúde (médico, dentista, hospitalar, exames, medicamentos com receita), educação (ensino básico, superior, pós-graduação, cursos profissionalizantes — cursos de idiomas ou preparatórios, que a Receita costuma excluir), dependentes (filhos, cônjuge, pais em certos casos), previdência privada (PGBL, não VGBL), e doações autorizadas (Fundos da Criança, do Idoso,-multas de trânsito não se enquadram). A partir daí, use uma planilha básica ou uma calculette. Some todas as deduções possíveis e compare com o teto de isenção. Se estiver abaixo do teto, o imposto devido cai. Se estiver perto do teto, qualquer gasto adicional já não gera benefício marginal. Esse ponto de inflexão é onde muita gente erra — continuar gastando em dedutíveis quando o abatimento adicional não muda mais a alíquota efetiva.
Também é importante notar que a regra muda se você optou pelo simplified regime (o famoso "modelo simplificado"). Nesse caso, você abre mão de todas as deduções específicas e leva uma deduction fixa de 20% sobre a renda bruta, até o teto de R$ 16.576 (valores de 2024; ajuste conforme o ano vigente). Para quem tem poucas deduções relevantes, o simplificado costuma ser melhor. Eu recomendo fazer as duas contas antes de decidir. Leva uns cinco minutos e evita decisões equivocadas.
Erros comuns que fazem gente perder dinheiro
Um erro frequente é achar que qualquer despesa com saúde conta. Não conta. Compra de suplementos alimentícios sem receita médica, clínicas de estética, óculos e tratamentos odontológicos estéticos normalmente são rejeitados. O mesmo vale para educação: curso de inglês, preparatório para vestibular e material escolar básico não entram. Só ensino formal com comprovante institucional aceito. Outro erro é confundir PGBL com VGBL. PGBL permite dedução de até 12% da renda bruta tributável. VGBL não deduz nada — é puramente investimento com tributação regressiva ou progressiva na resgate. Muita gente acha que está contribuindo para o IR quando, na verdade, tá apenas poupando num produto que não gera benefício fiscal imediato. Há ainda o problema da coerência temporal. A Receita cruza dados do CPF com informações de terceiros — bancos, planos de saúde, escolas. Se você declarar uma despesa de R$ 8 mil em consultas médicas mas sua rede de atendimento não mostra movimentação compatível, o sistema pode sinalizar inconsistência. Não é crime em si, mas gera análise manual e atraso na restituição. Manter os comprovantes organizados por categoria e por ano resolve 90% desses transtornos.

Uma situação real que eu enfrentei
Em 2022, eu estava ajudando uma pessoa com rendimento mensal fixo alto, mas com grandes variações em rendimentos eventuais — indenizações, venda de veículo e pequenos ganhos em investimentos. Ela tinha deduções de saúde robustas, mas também uma grande despesa de educação que foi paga em parcelas ao longo do ano. O problema é que o programa da Receita permite lançar as despesas no mês em que foram efetivamente quitadas, não necessariamente no mês da prestação de serviço. Ela lançou tudo em dezembro, o que aumentou artificialmente as deduções naquele mês e distorceu a simulação de imposto a pagar ao longo do ano. A solução foi refazer o lançamento, distribuindo as parcelas nos meses correspondentes e ajustando a planilha de cálculo para refletir a realidade financeira mensal. O resultado mudou completamente a projeção: em vez de restituição esperada de R$ 3.100, a simulação indicou um pequeno devido de R$ 420. Isso parece contra-intuitivo à primeira vista, mas fez sentido porque as deduções distribuídas corresponderam melhor aos rendimentos de cada mês, revelando que a base de cálculo real era menor do que aparentava.
Quando essa estratégia não funciona
É preciso ser honesto: o planejamento de complete com mas ou mais tem limitações claras. Se sua renda é baixa e já está dentro do limite de isenção, nenhuma estratégia de dedução vai mudar seu imposto devido. Se você depende exclusivamente do simplified regime, o espaço de manobra é quase nulo — a fixação de 20% já é o teto. Se sua situação envolve rendimentos isentos ou não tributáveis no Brasil (como alguns rendimentos do exterior com tratamento específico), o cálculo fica mais complexo e o impacto das deduções domésticas é marginal. Além disso, mudar deliberadamente o calendário de compras só faz sentido se você tiver margem financeira para antecipar ou adiar gastos. Forçar uma compra que você não faria só para aumentar dedutíveis é contraproducente — você paga mais no produto do que economiza em imposto, e ainda gera um fluxo de caixa desnecessário. O cálculo é rápido: se o gasto adicional não reduz sua alíquota efetiva ou não aproxima sua base do teto de isenção, o prejuízo líquido é real.
O que considerar antes de agir
Resumo prático: identifique sua posição atual com a simulação da Receita, liste todas as deduções elegíveis, calcule o benefício marginal de cada real adicional, e aja apenas quando o benefício superar o custo do gasto antecipado. Mantenha comprovantes organizados, evite categorias duvidosas e, se sua situação tiver nuances — como rendimentos no exterior, pensões alimentícias, ou regimes especiais — considere consultar um contador especializado em vez de confiar apenas em simulações online. A matemática por trás do complete com mas ou mais é direta, mas a aplicação exige atenção aos detalhes e honestidade sobre o que é realmente dedutível. Quando bem executada, economiza tempo e dinheiro. Quando mal aplicada, gera malhas finas e stress desnecessário na hora da restituição.

Galeria
-

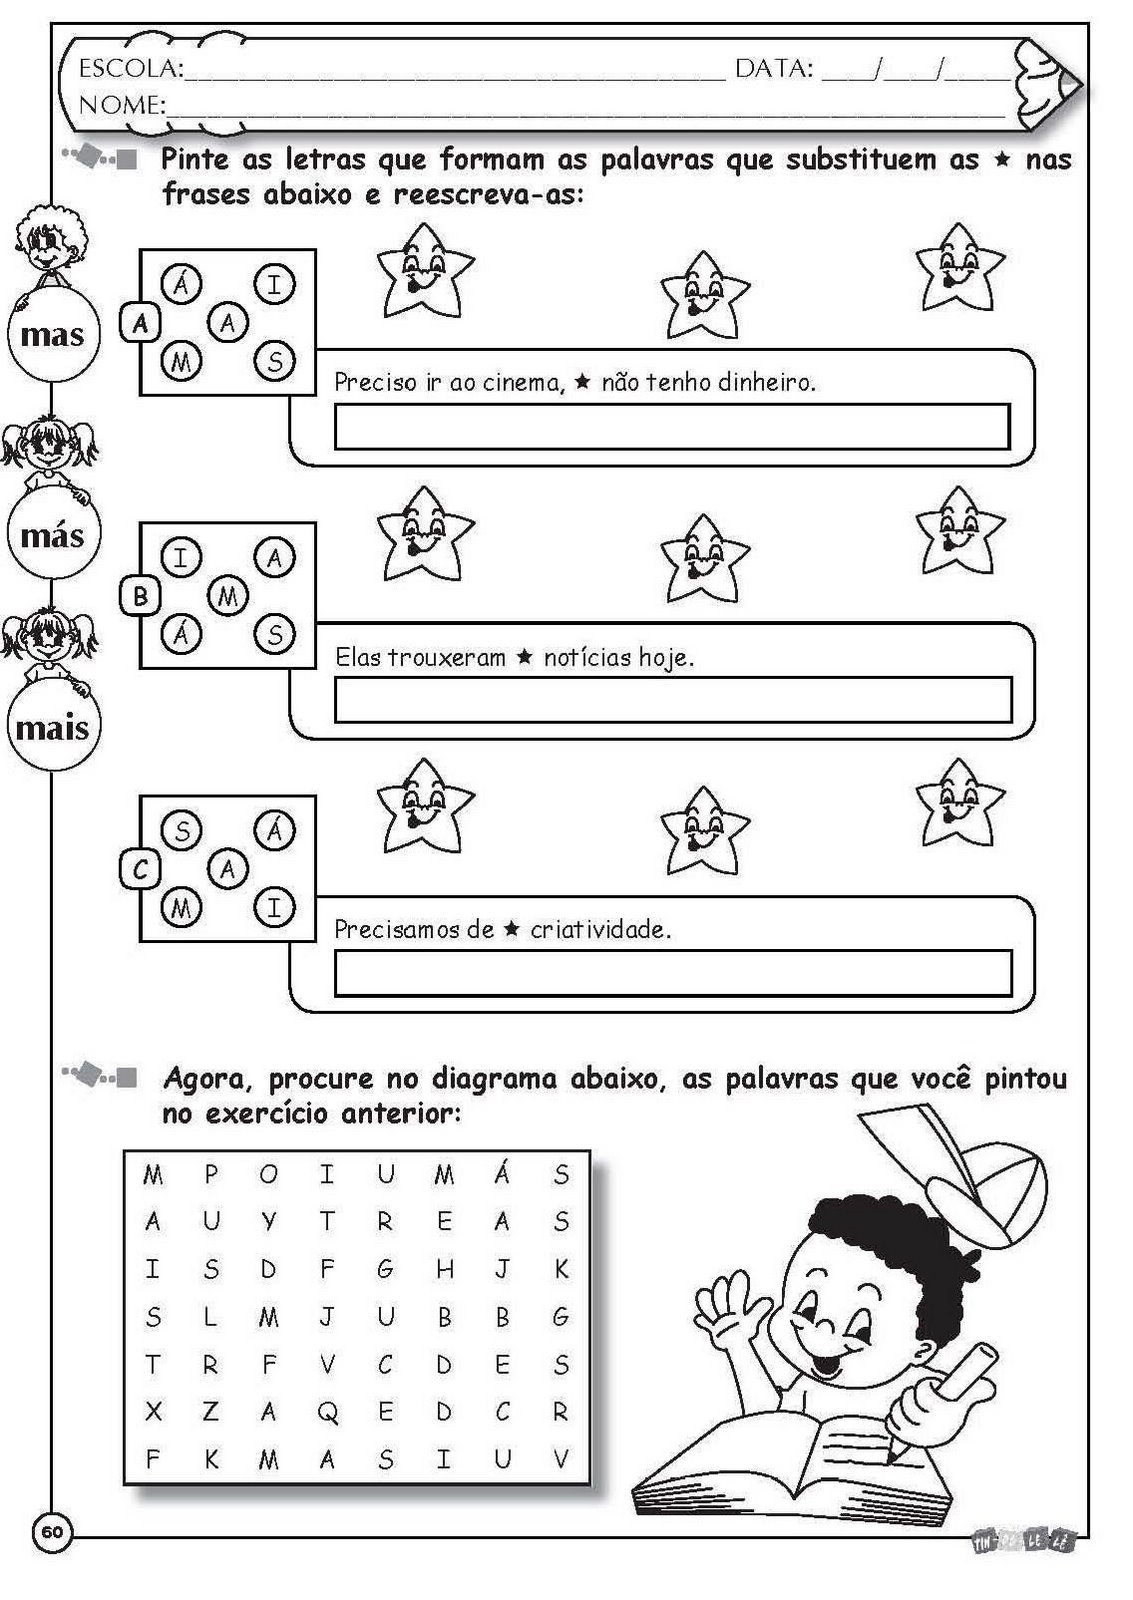
Atividades de Português sobre o uso do Mas ou Mais. - SÓ ESCOLA -

Atividades de Português sobre o uso do Mas ou Mais. - SÓ ESCOLA
