Comprovantes De Pagamento

O que são comprovantes de pagamento e como funcionam na prática
Comprovantes de pagamento são registros que atestam que uma transação financeira foi realizada. Eles podem ser emitidos por bancos, processadoras de pagamento, plataformas financeiras ou sistemas internos de contabilidade. Cada um tem seu formato, mas todos compartilham a mesma função básica: servir como prova de que o dinheiro saiu de uma conta e entrou em outra. No Brasil, o uso deles é extremamente comum tanto no meio pessoal quanto corporativo. Empresas usam para conciliação bancária, controle de fluxo de caixa e documentação fiscal. Pessoas físicas usam para controlar gastos ou comprovar pagamentos em casos de disputa com fornecedores.
Como gerar comprovantes de pagamento de forma prática
A geração varia bastante dependendo do tipo de transação. Para TEDs e DOCs, você acessa o internet banking, vai no extrato, encontra a operação e clica em "emitir comprovante". A maioria dos bancos gera um PDF instantâneo. Para pagamentos via PIX, o comprovante geralmente já aparece na tela após a confirmação, com código de transação, data, hora e valores. Para cartões de crédito, cada operadora tem seu próprio sistema, e os comprovantes ficam disponíveis no app ou site da bandeira. Eu já perdi tempo demais tentando localizar comprovantes de transferências antigas em bancos que não mantêm o histórico exportável além de 90 dias. A solução foi simples, mas demorei para descobrir: usar o extrato contábil em vez do comprovante individual. O extrato mostra todas as movimentações com datas e valores consolidados, e serve como documento comprobatório quando o comprovante avulso não está mais disponível. Muitos departamentos financeiros não sabem disso e insistem em buscar o PDF original até perderem horas. Para empresas que fazem alto volume, existem automações. Ferramentas como API de open banking permitem puxar extratos e comprovantes automaticamente. Sistemas como Conta Azul, Omie e Bling geram comprovantes em lote e exportam para Excel ou integração com ERP. O tempo médio de configuração de uma automação dessas costuma ficar entre 2 e 4 horas, e depois disso o processo de geração cai de dezenas de minutos diários para praticamente zero.
Pegadinhas que ninguém conta sobre comprovantes
O primeiro erro comum é confiar apenas no comprovante em PDF. Ele é válido, mas tem limitações sérias. O PDF pode ser alterado com qualquer editor básico, então para fins legais ou auditórios, ele precisa ser acompanhado de outras referências como o número da autorização, o código de transação e o extrato bancário correspondente. Se alguém questionar o pagamento, um PDF isolado não é robusto o suficiente. Outro ponto que passa despercebido é a validade jurídica dos comprovantes de PIX. Eles têm força probatória, mas o código de localização da transação (o "campo 16" ou a mensagem do PIX) é o que realmente importa. Esse código é único por operação e permite rastreamento cruzado entre o banco pagador e o recebedor. Sem ele, você fica no campo da palavra contra a palavra. Quanto à emissão em massa, aqui vai uma informação que poucos mencionam: muitos bancos corporativos limitam a quantia de comprovantes que podem ser baixados por sessão. O Banco do Brasil, por exemplo, costuma permitir até 50 por download. O Itaú tem limites similares. Se você precisa de centenas de comprovantes, vai ter que fazer rodízio de sessões ou recorrer ao extrato completo. Perde tempo, mas é a realidade.

Quando comprovantes de pagamento não resolvem
O principal cenário em que eles falham é quando o sistema bancário cai durante a geração. Simplesmente o comprovante não é emitido, mas o débito já constará no extrato. A saída é solicitar ao banco a reemissão via SAC ou agência, o que pode levar de 24h a 72h úteis. Já vi casos em que o banco não consegue reemitir comprovantes com mais de 180 dias, e aí o extrato se torna o único documento disponível. Para operações internacionais, a situação piora. Comprovantes de transferências em dólar ou euro muitas vezes vêm apenas em inglês, e alguns bancos estrangeiros não oferecem versão em PDF, apenas telas com dados que precisam ser copiados manualmente. Se sua empresa opera com fornecedores no exterior, considere usar serviços como Wise ou Revolut, que geram comprovantes mais padronizados e exportáveis. Aqui estão os detalhes técnicos importantes para quem precisa usar esses documentos de forma séria. O comprovante deve conter obrigatoriamente: data e hora da operação, nome completo do titular, CPF ou CNPJ, valor, espécie da operação (TED, DOC, PIX, transferência, débito), número do protocolo ou código de autorização, e identificação do beneficiário. Se algum desses campos estiver faltando, o documento tem valor reduzido perante órgãos de fiscalização.
Para empresas, o ideal é manter os comprovantes organizados por mês e por tipo de despesa. Uma estrutura simples de pastas no Drive ou SharePoint com a nomenclatura "AAAA-MM_Tipo_Descricao_Comprovante.pdf" resolve boa parte da bagunça que aparece na hora do fechamento contábil. Eu já trabalhei em ambientes onde a falta dessa organização causava retrabalho de até 3 horas por mês apenas para localizar documentos perdidos. Obrigado por ler, espero que tenha ajudado!
Galeria
-
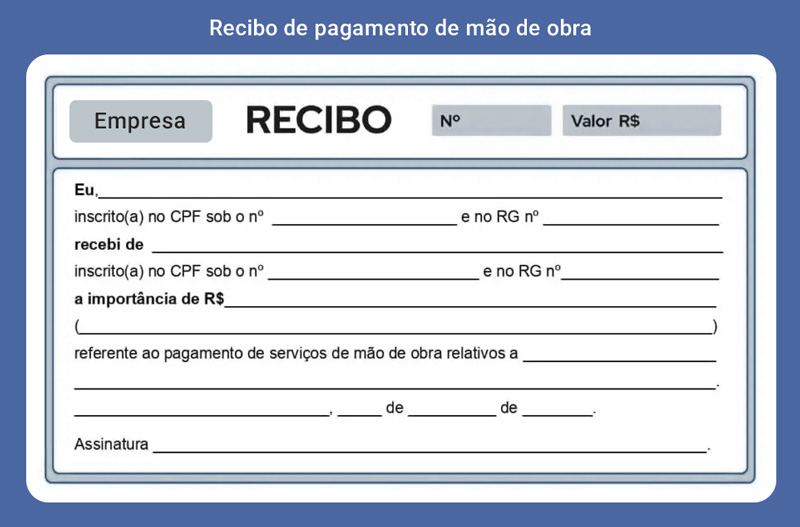
Confira modelo de comprovante de pagamento -
Comprovante de Pagamento Banco Inter | PDF -

Modelos de Planilhas Comprovante De Pagamento para Microsoft Excel e ... -
Exemplo de Comprovante de Pagamento 4 | PDF


