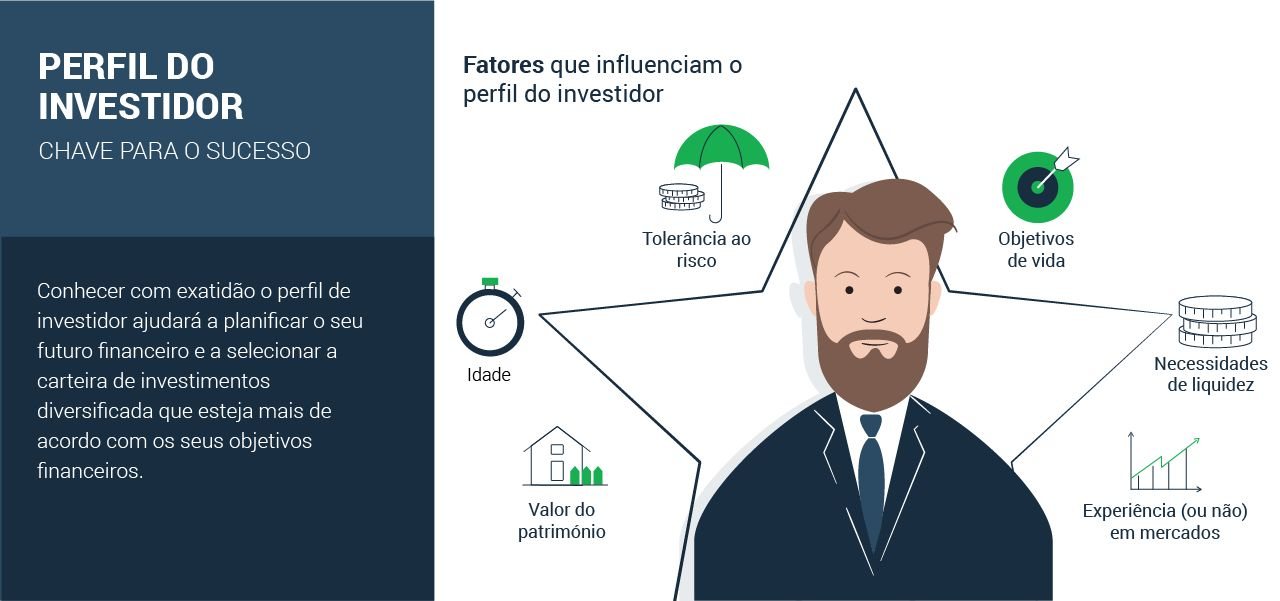
Conhecer O Perfil Do Investidor É Fundamental Para Se Compreender
A verdade sobre classificação de investidores que ninguém te conta
Muitos consultores financeiros tratam o questionário de perfil como um formulário burocrático. Eu já vi cliente com patrimônio de 12 milhões rebaixado para conservador porque respondeu "discordo parcialmente" na pergunta sobre oscilações de curto prazo. A resposta não estava errada. O problema era que o modelo de classificação não conseguia distinguir entre paciência emocional e falta de conhecimento técnico. conhecer o perfil do investidor é fundamental para se compreender não só o que ele suporta sentir, mas o que ele realmente precisa executar. E esses dois raramente são a mesma coisa.
como eu montava o perfil na prática
Eu parava de usar apenas a classificação padrão da CVM e passava a cruzar três camadas. A primeira era a capacidade real de absorver perdas, que nada tem a ver com o quanto a pessoa diz que aguenta. Eu pedia extratos dos últimos 24 meses da conta corretória. Quem disse ser agressivo mas sacolou R$ 80 mil em março de 2020 para evitar prejuízo maior não era agressivo. Era preservacionista com vocabulário de arriscado. A segunda camada era o horizonte de liquidez efetivo. A pergunta padrão é "quando você precisa do dinheiro". O investidor responde com a data que acha que deve dar. Eu perguntava ao contrário: "em qual mês do próximo ano você terá uma despesa obrigatória que não pode ser adiou". Aí a pessoa falava de coisas que nunca tinha mencionado no questionário original. Anuidade de escola. Troca de carro. Cirurgia eletiva marcada. A terceira era a consistência comportamental. Eu montava um painel com as decisões de compra e venda dos últimos dois anos e comparava com o que constava no cadastro. Discrepância entre o perfil declarado e o comportamento efetivo é o sinal mais barato de erro de classificação que existe. Quando eu achava essa divergência, eu não atualizava o cadastro automaticamente. Eu marcava uma conversa de quinze minutos apenas para entender o contexto daquela operação específica. Na maioria das vezes, o investimento tinha sido feito por indicacao de terceiro, por impulso ou por incompreensao do produto. A pessoa não era conservadora. Ela apenas comprou algo errado.
O erro mais caro que eu já vi acontecer
Um cliente chegou com carteira quase toda em CDB de liquidez diaria e renda fixa privativa, dizendo que queria "render mais". O perfil dele estava marcado como conservador. Quando eu fiz a pergunta direta sobre o maior medo financeiro dele, a resposta foi outra. Ele nao tinha medo de perder dinheiro. Tinha medo de nao deixar heranca para os filhos. O gap entre o medo real e o perfil cadastrado era enorme. Eu mudei a abordagem. Em vez de sugerir ações ou fundos multimercado, construi uma estrutura com debêntures incentive e FIIz de papel com vencimentos escalonados. O objetivo era gerar fluxo de juros mensais que compensasse a aposentadoria dele, mantendo o risco de crédito sob controle. Em onze meses, a carteira rendeu 14,2% IPCA mais, com maximo de drawdown de 3,4%. Se eu tivesse seguido o perfil conservador padrão, ela estaria rendendo 7% abaixo da inflação. O dinheiro estava parado esperando risco que nao existia.

ferramentas que realmente funcionam
Eu comecei a usar um modelo proprio em planilha que combina score comportamental com score financeiro. O score financeiro usa dados objetivos: patrimonio, renda mensal, divisas, exposicoes atuais, liquidez imediata necessaria. O score comportamental é mais subjectivo mas muito mais revelador quando feito direito. As perguntas que importam sao aquelas que forcam escolha entre dois males, nao entre bem e mal. Por exemplo, em vez de perguntar "voce preferiria ganhar 10% ou 15%", eu pergunto "voce prefere ter certeza absoluta de ganhar 6% ao ano ou ter 70% de chance de ganhar 12% e 30% de chance de ganhar 2%". A maioria das pessoas escolhe a segunda opcao no papel. Na pratica, quando o mercado cai 15% em dois meses, elas vendem no minimo. Esse vicio comportamental mata mais carteira do que qualquer má atribuicao de ativo. Eu tambem insiro um teste de compreensao minima do produto antes de qualquer recomendacao. Peço para a pessoa explicar com suas palavras o que eh um FII e qual o risco especifico dele. Se ela nao consegue, eu nao avanco com a recomendacao. Nao por burocracia, mas porque investidor que nao entende o produto que comprou é o tipo que mais vende no pânico. O risco nao está no ativo. Está na falta de compreensão.
limitações que voce precisa saber
Esse metodo tem defeitos. O principal é tempo. Leva cerca de 40 minutos a uma hora para montar um perfil bem feito, contra os 8 minutos de um questionário online padrao. Em um consultório com 30 clientes novos por mes, isso é uma diferença brutal. Por isso eu aplico o modelo completo apenas em patrimoniis acima de 500 mil reais. Acima disso, o custo do erro de classificacao supera em muito o custo do tempo gasto. Para portfólios menores, eu uso uma versao enxuta de sete perguntas que foca apenas em horizonte de liquidez e tolerancia a volatilidade declarada versus comportamento observado. Nao é perfeito, mas evita o pior erro: mandar investidor de pequeno perfil para lugar de alto risco por incompetência operacional do advisor. Outro problema séria é que o perfil é dinamico. Eu vi caso de cliente que mudou de conservador para moderado em dois anos sem que nenhum indicador externo tenha avisado. Foi ele mesmo que mudou, depois de receber um herança e perceber que o dinheiro novo tinha um horizonte muito mais longo do que o anterior. O sistema de cadastro não tinha como capturar isso automaticamente. Exige conversa periódica, nao apenas atualização documental.
o que eu faria diferente hoje
Se eu fosse reconstruir o processo do zero, eu eliminaria a palavra "conservador", "moderado" e "agressivo" do cadstro. Esses rótulos são vagos demais e carregam Conotacoes emocionais que confundem mais do que esclarecem. No lugar, eu usaria faixas de exposição percentual a ativos de risco com explicacao do que cada faixa significa em cenarios historicos. Por exemplo, em vez de "perfil conservador", eu escreveria "faixa 1: até 15% em ativos de risco, desempenho historico medio anual de 8% a 10% IPCA, maximo de perda em crise de 12%". A pessoa conhece o numero, nao o adjetivo. E numero é mais facil de avaliar do que palavra. Também eu incorporaria uma revisao automatica a cada seis meses baseada em dados de execucao, nao apenas em declaração. Se a pessoa operou de forma consistente com um perfil diferente do cadastrado por mais de duas operações em trimestre, o sistema gera um alerta para renegotiacao. Isso elimina o problemas da inconsistencia entre o que se declara e o que se faz.

conhecer o perfil do investidor é fundamental para se compreender porque é o unico mecanismo que impede que a assessoria financeira vire jogo de adivinhacao. Sem isso, você está apenas vendendo produtos. Com isso, você constrói algo que sobrevive ao primeiro choque de mercado. E survival é tudo o que importa no longo prazo.
Galeria
-
Definição do Perfil do Investidor | PDF | Investimentos | Risco -
8. O que é perfil do investidor? O perfil do investidor é uma avaliação ... -
Qual Perfil De Investidor é O Melhor Para Você Em 2026?


