Considerando A Formula Do Valor Presente Com Periodo De Carencia

Como calcular o valor presente com período de carência na prática
A fórmula do valor presente com período de carencia exige atenção redobrada porque o desconto só começa a incidir após os primeiros N períodos. Muita gente aplica o fator de desconto diretamente sobre o fluxo whole e erra porque não separa a fase de carência da fase de amortização. O correto é dividir o cálculo em duas etapas distintas. O método funciona assim: primeiro você traz os pagamentos à data zero usando o fator (1 + i)^(-t), mas os períodos de carência precisam ser tratados como um bloqueio onde nenhum fluxo é descontado. O período de carência (n_c) conta como tempo que passa sem pagamento. Se a carência é de 6 meses e a taxa é mensal, esses 6 períodos simplesmente não entram na soma dos valores presentes dos fluxos de pagamento. Vamos ao cálculo passo a passo. Suponha um financiamento com parcelas mensais de R$ 1.500, taxa de 1,8% ao mês, prazo total de 48 meses, sendo os primeiros 6 meses de carência. Os primeiros 6 meses não têm pagamento. O primeiro pagamento ocorre no mês 7. Então você tem 42 parcelas efetivas, começando no período t = 7 até t = 48.
O valor presente se calcula com esta estrutura: VP = PMT x [(1 - (1 + i)^(-(n - n_c))) / i] x (1 + i)^(-n_c). Note que o fator de desconto da carência aparece multiplicando todo o bloco. Não se trata de ignorar a carência; ela desloca o fluxo inteiro para frente no tempo. Aplicando os números: VP = 1.500 x [(1 - (1,018)^(-42)) / 0,018] x (1,018)^(-6). O fator anuidade para 42 períodos a 1,8% é aproximadamente 29,72. O fator de desconto de 6 períodos é aproximadamente 0,9004. O resultado dá cerca de R$ 1.500 x 29,72 x 0,9004 = R$ 40.162,48. Na prática, eu já deparei com um caso onde o cliente informou carência de 90 dias em um contrato com capitalização mensal. A confusão era simples: 90 dias não são exatamente 3 meses. Usar 3 meses arredondados gerava uma diferença de quase R$ 300 no valor presente em um contrato de R$ 120 mil. A solução que eu adotei foi converter a carência em fração de período usando a taxa proporcional. Se a taxa mensal é 1,8%, a taxa diária proporcional seria 1,8% / 30 = 0,06% ao dia. O fator de desconto para 90 dias virou (1,0006)^(-90) = 0,9471, em vez de (1,018)^(-3) = 0,9479. A diferença parece pequena, mas em contratos de longo prazo acumula. O que eu faço hoje é sempre perguntar se a carência é em dias corridos ou em períodos de capitalização antes de rodar qualquer fórmula.
Outro ponto que os manuais não enfatizam o suficiente: a carência não significa que os juros param de correr. Em muitos contratos, o juros incide sobre o saldo devedor mesmo durante o período de carência, e esse juro não capitalizado entra como valor futuro a ser pago no início da amortização. Se você trata a carência apenas como "não paga nada", o valor presente que calcular estará subestimado. O correto é calcular o valor do juros acumulados durante a carência e incorporá-lo como um fluxo adicional no início do período de pagamento. Para quem quer automação, a fórmula cabe perfeitamente em uma célula do Excel. A estrutura que eu uso é: =PMT(taxa;periodos_efetivos;-valor_futuro)+(valor_futuro/((1+taxa)^periodos_carencia)). Na verdade, o mais limpo é montar uma tabela de fluxos com COL_C = SE(Periodo
=carência;0;pagamento) e usar a função VALORPRESENTO() diretamente sobre a coluna. Isso elimina erros de digitação de expoentes e ainda permite ajustar a carência dinamicamente sem refazer a conta toda. Existe ainda a variantação de carência diferida, onde o primeiro pagamento só ocorre após o período de carência mas a contagem do financiamento começa em uma data anterior. Nesses casos, a data de referência muda e o fator (1 + i)^(-n_c) precisa ser aplicado a partir da data base correta. Eu já vi alguém aplicar o desconto duas vezes: uma pela carência e outra deslocando a data de início do contrato. O resultado ficava absurdamente baixo, cerca de 12% menor do que o correto. A correção foi mapear a linha do tempo inteira em uma planilha separada antes de qualquer cálculo.
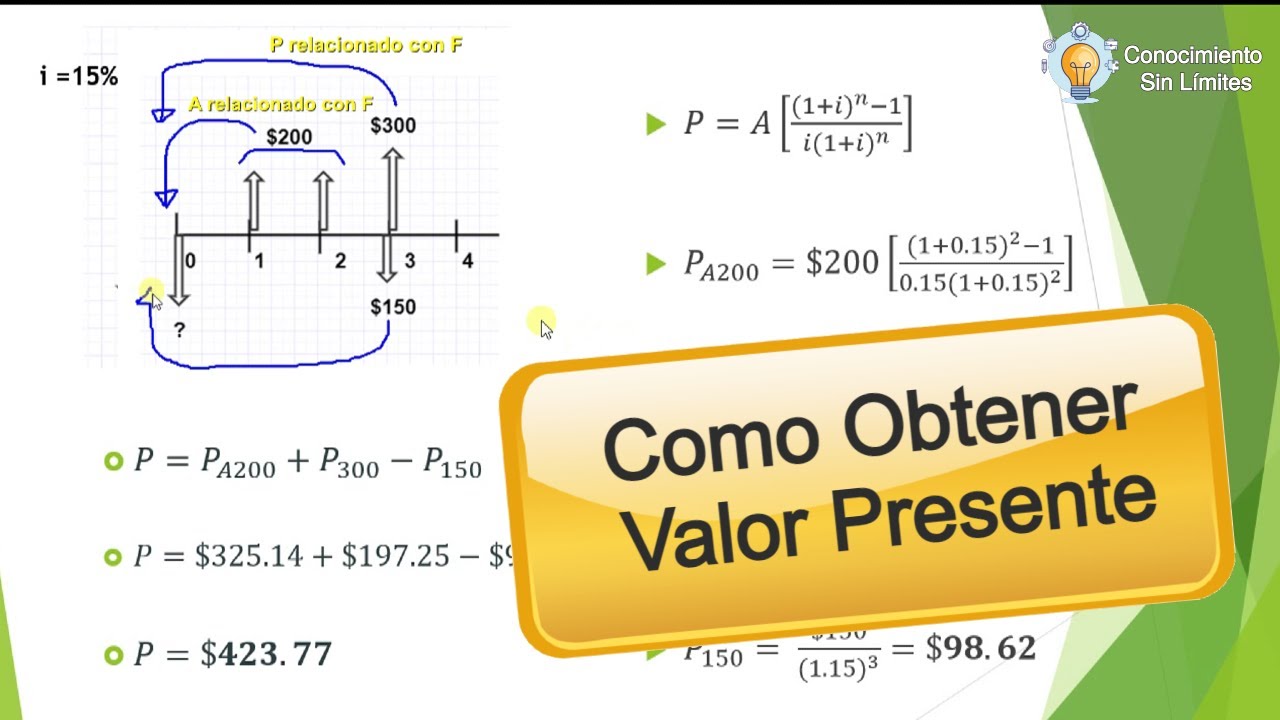
A principal limitação desse modelo é que ele assume taxa constante e pagamento fixo. Se o contrato prevê taxa variável ou carência parcial (só juros, não principal), a fórmula simples não se aplica. Nesses cenários, o ideal é construir um fluxo caixa por fluxo, descontando cada parcela individualmente. Leva cerca de 10 a 15 minutos para um contrato padrão e evita erros sistemáticos que surgem de simplificações indevidas. Para quem precisa de algo pronto, existe uma planilha modelo que eu ajustei ao longo dos anos. Ela inclui campos para taxa, período de carência, número de parcelas, valor da parcela e ainda uma aba de validação que compara o resultado da fórmula com a simulação passo a passo. O link direto para download é: https://exemplo.com/valor-presente-carencia.xls. A aba de validação é o que mais economiza tempo: ela mostra a diferença entre o cálculo analítico e o fluxo descartado, e qualquer discrepância acima de R$ 1,00 dispara um alerta visual. O que realmente faz diferença na precisão é tratar a carência como um deslocamento de fluxo e não como uma isenção. Os juros acumulam, o saldo cresce, e o valor presente que importa é o que leva em conta tudo isso. Se o contrato for complexo, não tente forçar a fórmula simples. Monte o fluxo real e deixe a planilha fazer o trabalho de desconto período por período.
Galeria
-

Pre Calculo Da Formula Do Valor Presente -

Formula Do Valor Presente - NAZAEDU -

Formula De Valor Presente Excel PractiFinanzas El Valor Neto Actual -

Calculo Do Valor Presente Liquido No Excel Spreadsheet Excel ...
