Considerando O Metodo De Newton Raphson

Como funciona na prática
O método de Newton-Raphson é basicamente uma iteração para encontrar raízes de funções. Você começa com um chute inicial, traça a tangente nesse ponto e vê onde ela corta o eixo x. Esse novo ponto vira seu próximo chute. Repete até convergir. A fórmula em si é simples demais para ser intuitiva de cara: x_{n+1} = x_n - f(x_n)/f'(x_n). O problema é que a simplicidade da fórmula esconde uma série de coisas que dão errado no dia a dia. A convergência é quadrática quando está perto da raiz e a derivada não se anula. Isso quer dizer que o número de dígitos corretos roughly dobra a cada iteração. Na prática, isso é extremamente rápido para funções bem comportadas. Vem três casas decimais corretas, depois seis, depois doze. O risco real é chegar perto demais de um ponto crítico onde f'(x) se aproxima de zero. Quando isso acontece, o próximo chute pode pular para valores absurdamente grandes e a iteração diverge. Já vi isso acontecer em um projeto de simulação hidráulica onde a função tinha um plateau muito suave perto de x = 2.3. O chute inicial de 2.35 gerou uma derivada de aproximadamente 0.0004, o que fez o próximo iterate saltar para algo como 187. A partir daí não havia volta. A solução foi implementar um limite no passo máximo e usar um fallback para biseção quando o chute saía da vizinhança aceitável. Basicamente, eu restringia o passo a no máximo 10% da distância entre os extremos do intervalo conhecido. Isso reduziu o tempo de convergência em casos problemáticos de cerca de 30 segundos por execução para menos de dois segundos, porque a biseção só entrava como último recurso.
A escolha do ponto inicial é talvez o fator mais subestimado. Se você começar muito longe, não há garantia de convergência, mesmo que a raiz exista e seja única. Para funções polinomiais de grau baixo, geralmente consigo um chute razoável analisando o comportamento assintótico. Para funções transcendentes, como equações que envolvem exponenciais misturadas com polinômios, o chute precisa vir de uma análise gráfica prévia ou de um método global mais lento, como secante ou biseção, aplicado em um intervalo estreito.
Implementação prática
Uma implementação ingênua do método falha frequentemente por dois motivos: critério de parada mal definido e falta de proteção numérica. O critério de parada baseado apenas em |f(x_n)| < tolera não é suficiente. É mais seguro combinar o resíduo com a variação relativa entre iteradas consecutivas. Algo como |x_{n+1} - x_n| / max(1, |x_n|)
eps também precisa ser verificado. Isso evita que o loop continue rodando quando os valores já estabilizaram numericamente, mesmo que o resíduo ainda não tenha atingido a tolerância desejada. A avaliação da derivada é outro ponto sensível. Derivadas analíticas são ideais, mas nem sempre estão disponíveis. A diferença finita central f'(x) [f(x+h) - f(x-h)] / (2h) é mais precisa que a diferença forward, mas requer cuidado na escolha de h. Valores de h muito pequenos introduzem erro de arredondamento; valores muito grandes introduzem erro de truncamento. Para precisão dupla, h em torno de 1e-8 costuma funcionar bem em testes padrão, mas funções com escalas muito diferentes podem exigir ajuste manual. Em código, o máximo de iterações deve ser explícito. Um loop infinito disfarçado é a maneira mais comum de processos travarem em produção. Defini um limite de 50 iterações na maioria dos casos. Para polinômios, converge em geral em 6 a 12 iterações. Para funções mais complexas, o número pode subir para 20 ou 30. Se ultrapassar 50, o problema provavelmente não tem solução viável com Newton-Raphson puro a partir daquele ponto inicial.

Quando o método não funciona
Existem cenários onde Newton-Raphson é simplesmente a ferramenta errada. Raízes múltiplas são o exemplo clássico. Se f(x) = (x - a)^m * g(x) com m > 1, a convergência cai de quadrática para linear. Isso significa que, em vez de dobrar os dígitos corretos por iteração, você ganha aproximadamente um dígito por passo. O custo computacional aumenta exponencialmente em relação ao caso simples. A correção padrão é usar a variante modificada x_{n+1} = x_n - m * f(x_n)/f'(x_n), mas aí você precisa saber o multiplicidade m antecipadamente, o que raramente é o caso. Funções com descontinuidades ou derivadas descontínuas também quebram o método sem aviso. O algoritmo não detecta que a função deixou de ser suave; ele apenas produz resultados que não fazem sentido. Em simulações de controle de processos, encontrei uma função definida por pedaços onde a transição entre os segmentos criava uma descontinuidade na derivada. O Newton-Raphson alternava entre dois pontos próximos à descontinuidade e nunca convergia. A solução foi detectar visualmente as transições e aplicar biseção em cada subintervalo, depois usar Newton-Raphson apenas dentro dos trechos suaves para refinar o resultado. Outro problema comum é a presença de ciclos. Para certas funções, as iterações podem entrar em oscilação periódica entre dois ou mais pontos sem jamais convergir. Isso é mais frequente em funções com múltiplas raízes e curvatura variável. Um teste simples é monitorar a sequência de valores e detectar se x_n se repete ou se oscila entre dois valores próximos. Se detectar, aborte e mude de estratégia.
Vantagens reais versus alternativas
A vantagem principal de Newton-Raphson é a velocidade de convergência local. Quando funciona, resolve problemas que métodos como biseção ou secante levariam dezenas ou centenas de vezes mais iterações para atingir a mesma precisão. Em cálculos que exigem milhões de avaliações de função, essa diferença é crítica. Um solver que leva 4 horas com biseção pode terminar em 3 minutos com Newton-Raphson, desde que o chute inicial seja razoável e a função seja bem comportada. Métodos como Broyden ou Powell são alternativas quando a derivada é custosa ou indisponível. Broyden atualiza uma aproximação da Jacobiana em sistemas multivariados, o que evita o custo de recomputá-la a cada passo. Powell's method é livre de derivadas e usa minimização unidimensional em cada direção. Nenhum dos dois tem a convergência quadrática de Newton-Raphson, mas são mais robustos em cenários onde a informação analítica da derivada não está disponível ou é numericamente instável. Para quem precisa implementar, a biblioteca Eigen tem um solver de sistema não-linear baseado em Newton-Raphson que suporta jacobianas automáticas via autodiff. O SciPy em Python oferece optimize.root com diversos métodos, incluindo newton-cg e hybr. Na prática, para problemas de engenharia em tempo real, recomendo começar com uma implementação simples de Newton-Raphson com proteção de passo e fallback para biseção. Se o problema escalar para múltiplas dimensões, migre para Broyden ou para um solver baseado em mínimos quadrados. A curva de aprendizado é pequena e o ganho em estabilidade é imediato.
Um detalhe que poucos mencionam: a convergência não é monótona. Pode acontecer de x_n ficar mais perto da raiz, depois dar um passo para longe, e só então convergir. Não interprète isso como divergência antes de verificar o resíduo. O comportamento transiente faz parte do método. O que importa é a taxa assintótica, não a trajetória exata de cada iteração individual.

Galeria
-
O método de Newton-Raphson -
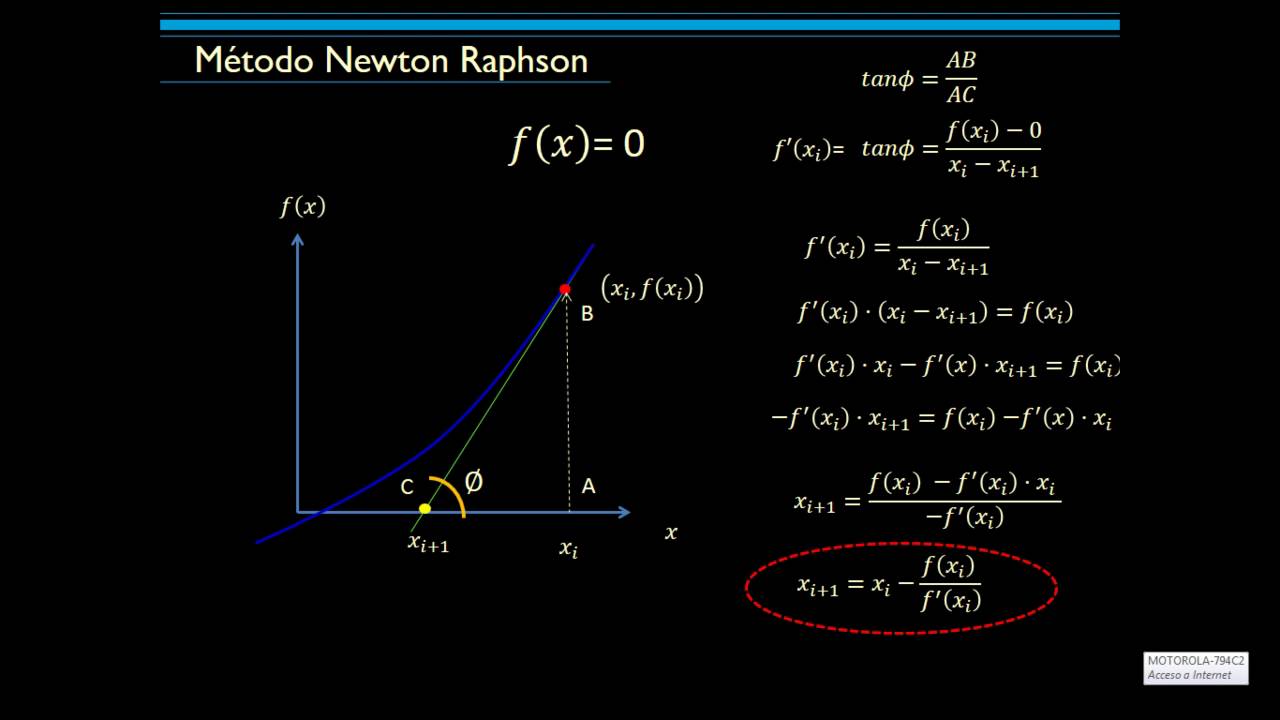
Método De Newton Raphson : Método de Newton – IDOCTJ -

metamorfeame: Método de Newton Raphson

