Consulta Ao Primeiro Lote Do Imposto De Renda

Como funciona a consulta ao primeiro lote do imposto de renda
A maioria das pessoas acha que precisa entrar no site da Receita Federal toda vez que passa um dia e ver se o dinheiro caiu. Não funciona assim. O sistema tem uma lógica própria e, se você não souber os detalhes, perde tempo ou acaba fazendo consulta no local errado. A consulta ao primeiro lote do imposto de renda acontece quando a Receita Federal inicia os repasses aos declarantes com restituição. O primeiro lote normalmente é liberado em fevereiro ou março, dependendo do ano-calendário e da banca levantada pela Secretaria da Receita. O valor que aparece na consulta é o que foi autorizado para pagamento naquele ciclo, não necessariamente o que já caiu na conta no mesmo dia.
Consulta ao primeiro lote do imposto de renda: passo a passo prático
O procedimento padrão é simples, mas tem alguns pontos que quase todo mundo erra na primeira vez. Você entra no site oficial da Receita Federal, acessa a área de Restituição, escolhe a opção de consulta ao 1º lote e preenche os dados básicos: CPF, número de inscrição no programa gerador ou o nome completo do declarante, e o ano-calendário de referência. O sistema mostra o status do lote, o valor autorizado e, em muitos casos, o dia previsto para o crédito na conta bancária cadastrada. Anota esse dia. Na prática, o dinheiro costuma cair entre o dia marcado e um dia depois, dependendo do banco. Se você perdeu a senha ou não lembra o número de inscrição, o sistema permite a consulta apenas com CPF e data de nascimento, mas aí aparece mais informação restrita. O mais comum é que mostrem apenas o status e o valor autorizado, sem dados detalhados de parcelas ou pendências fiscais.
Um problema real que eu resolvi da forma mais chata possível
Em 2023, eu estava consultando meu 1º lote e o sistema mostrava restituição autorizada, mas o dinheiro nunca caía na data prevista. Passei uns dez dias conferindo o extrato, ligando para o banco, questionando se a conta estava bloqueada. Acontece que a Receita tinha marcado a data de crédito para um feriado municipal e o banco adiou o crédito para o dia útil seguinte, mas o site não atualizou o prazo. A solução foi simplesmente conferir o extrato bancário antes de abrir qualquer chamado no sac da Receita. Quando você vê o débito constando no extrato com a mesma data marcada no site, o dinheiro já está em trânsito. Se não constar, aí sim abre protocolo. Isso economiza horas e evoca sofrimento desnecessário.
O que o sistema mostra e o que você deve ler com atenção
Dentro da consulta, aparecem quatro campos principais que exigem atenção: O valor autorizado mostra quanto foi aprovado para pagamento. Ele pode ser menor que a restituição total porque parte do valor pode estar retida para compensação de débitos, como pendências de IRPF anterior ou dívidas com a União. Se o valor autorizado for zero, o lote pode estar autorizado, mas tudo foi destinado ao pagamento de débito em aberto. O status indica se a restituição está em processamento, autorizada ou paga. Às vezes, o status mostra autorizada mas o dinheiro só cai dois dias depois. Isso é normal. O campo “data prevista” é estimativa, não garantia.
Abaixo disso, você costuma ver a informação do banco e da agência/conta onde o crédito será creditado. Verifique se estão corretos antes do início do lote. Conta inexistente ou agência com código errado faz o dinheiro voltar para a Receita e o processo de devolução leva semanas. Existe ainda um campo que mostra a situação cadastral. Se aparecer algo como “pendência cadastral” ou “declaração rejeitada parcialmente”, o lote pode ser autorizado mesmo assim, mas o valor pode ser ajustado pela Receita com base nos dados informados. Fique atento.
Informações técnicas importantes que ninguém conta
O sistema de consulta não é sincronizado em tempo real com o extrato bancário. Ele mostra o status autorizado quando a Receita emite a ordem de pagamento. A ordem é enviada para o banco e, depois que o banco processa, o dinheiro aparece na conta. Esse intervalo varia entre 24 e 72 horas úteis na maioria dos casos, mas pode ser maior em finais de semana prolongados ou feriados. Outro detalhe que poucos notam: a consulta ao 1º lote pode exibir valores parciais se a restituição foi fracionada em mais de um pagamento. O site às vezes mostra o total autorizado no lote, mas não descreve quantas parcelas compõem aquele valor. Se você expects receber um crédito único de 5 mil reais e o site mostra 3 mil, pode ser que os 2 mil restantes estejam no próximo lote. Consulte o extrato da declaração para confirmar o detalhamento.
Quando a consulta não resolve e o que fazer nesses casos
Se a consulta mostra valor autorizado, a data prevista já passou e o dinheiro não caiu, o primeiro passo é verificar o extrato bancário com calma. Às vezes o crédito aparece com uma descrição diferente, tipo “Restituição IR” ou “Compensação Receita Federal”. Procure por nomes genéricos que não pareçam suspeitos. Se realmente não constar no extrato, abra um chamado no Sistema de Informação Cadastral da Receita. Anote o número do protocolo, o ano-calendário, o CPF e o banco onde deveria cair. O chamado costuma levar entre 10 e 20 dias úteis para resposta. Nesse meio tempo, o dinheiro pode ser estornado para a conta da Receita e você recebe por outro caminho, mas é mais trabalhoso. Existem casos em que a consulta mostra “pagamento cancelado”. Isso costuma acontecer quando há pendência fiscal identificada após a autorização. A Receita pode cancelar o pagamento e iniciar um processo de compensação. Nesses casos, a única saída é acessar o Centro Virtual de Atendimento e analisar a pendência específica. Muitas vezes é um erro de digitação na declaração que gera uma divergência de base de cálculo, e a correção resolve em poucos dias.
Pitfalls comuns que você pode evitar
A primeira armadilha é consultar o lote errado. Todo ano a Receita anuncia datas diferentes para o 1º lote e o 2º lote. Se você entrar no site antes do anúncio oficial e tentar consultar com o ano que não está em vigência, o sistema pode retornar mensagem genérica ou não encontrar registros. Confirme o ano-calendário da declaração antes de abrir a consulta. A segunda armadilha é confundir consulta com regularização. A consulta mostra o estado atual da restituição, mas não corrige pendências. Se seu CPF está impedido por débito ativo, a consulta vai mostrar valor autorizado zero e o sistema não libera o pagamento. A solução é quitar a pendência ou parcelar via Simples Nacional antes de esperar o crédito cair. A terceira armadilha é confiar demais na data prevista. Ela é uma média estatística. Bancos maiores costumam processeer os créditos mais rápido, enquanto instituições menores ou bancos digitais podem demorar mais. Se a data passar e o dinheiro ainda não aparecer, aguarde pelo menos dois dias úteis antes de abrir chamado. O prazo interno da Receita para compensação bancária varia conforme o volume de pagamentos do lote.
Dicas práticas que reduzem o tempo gasto com a consulta
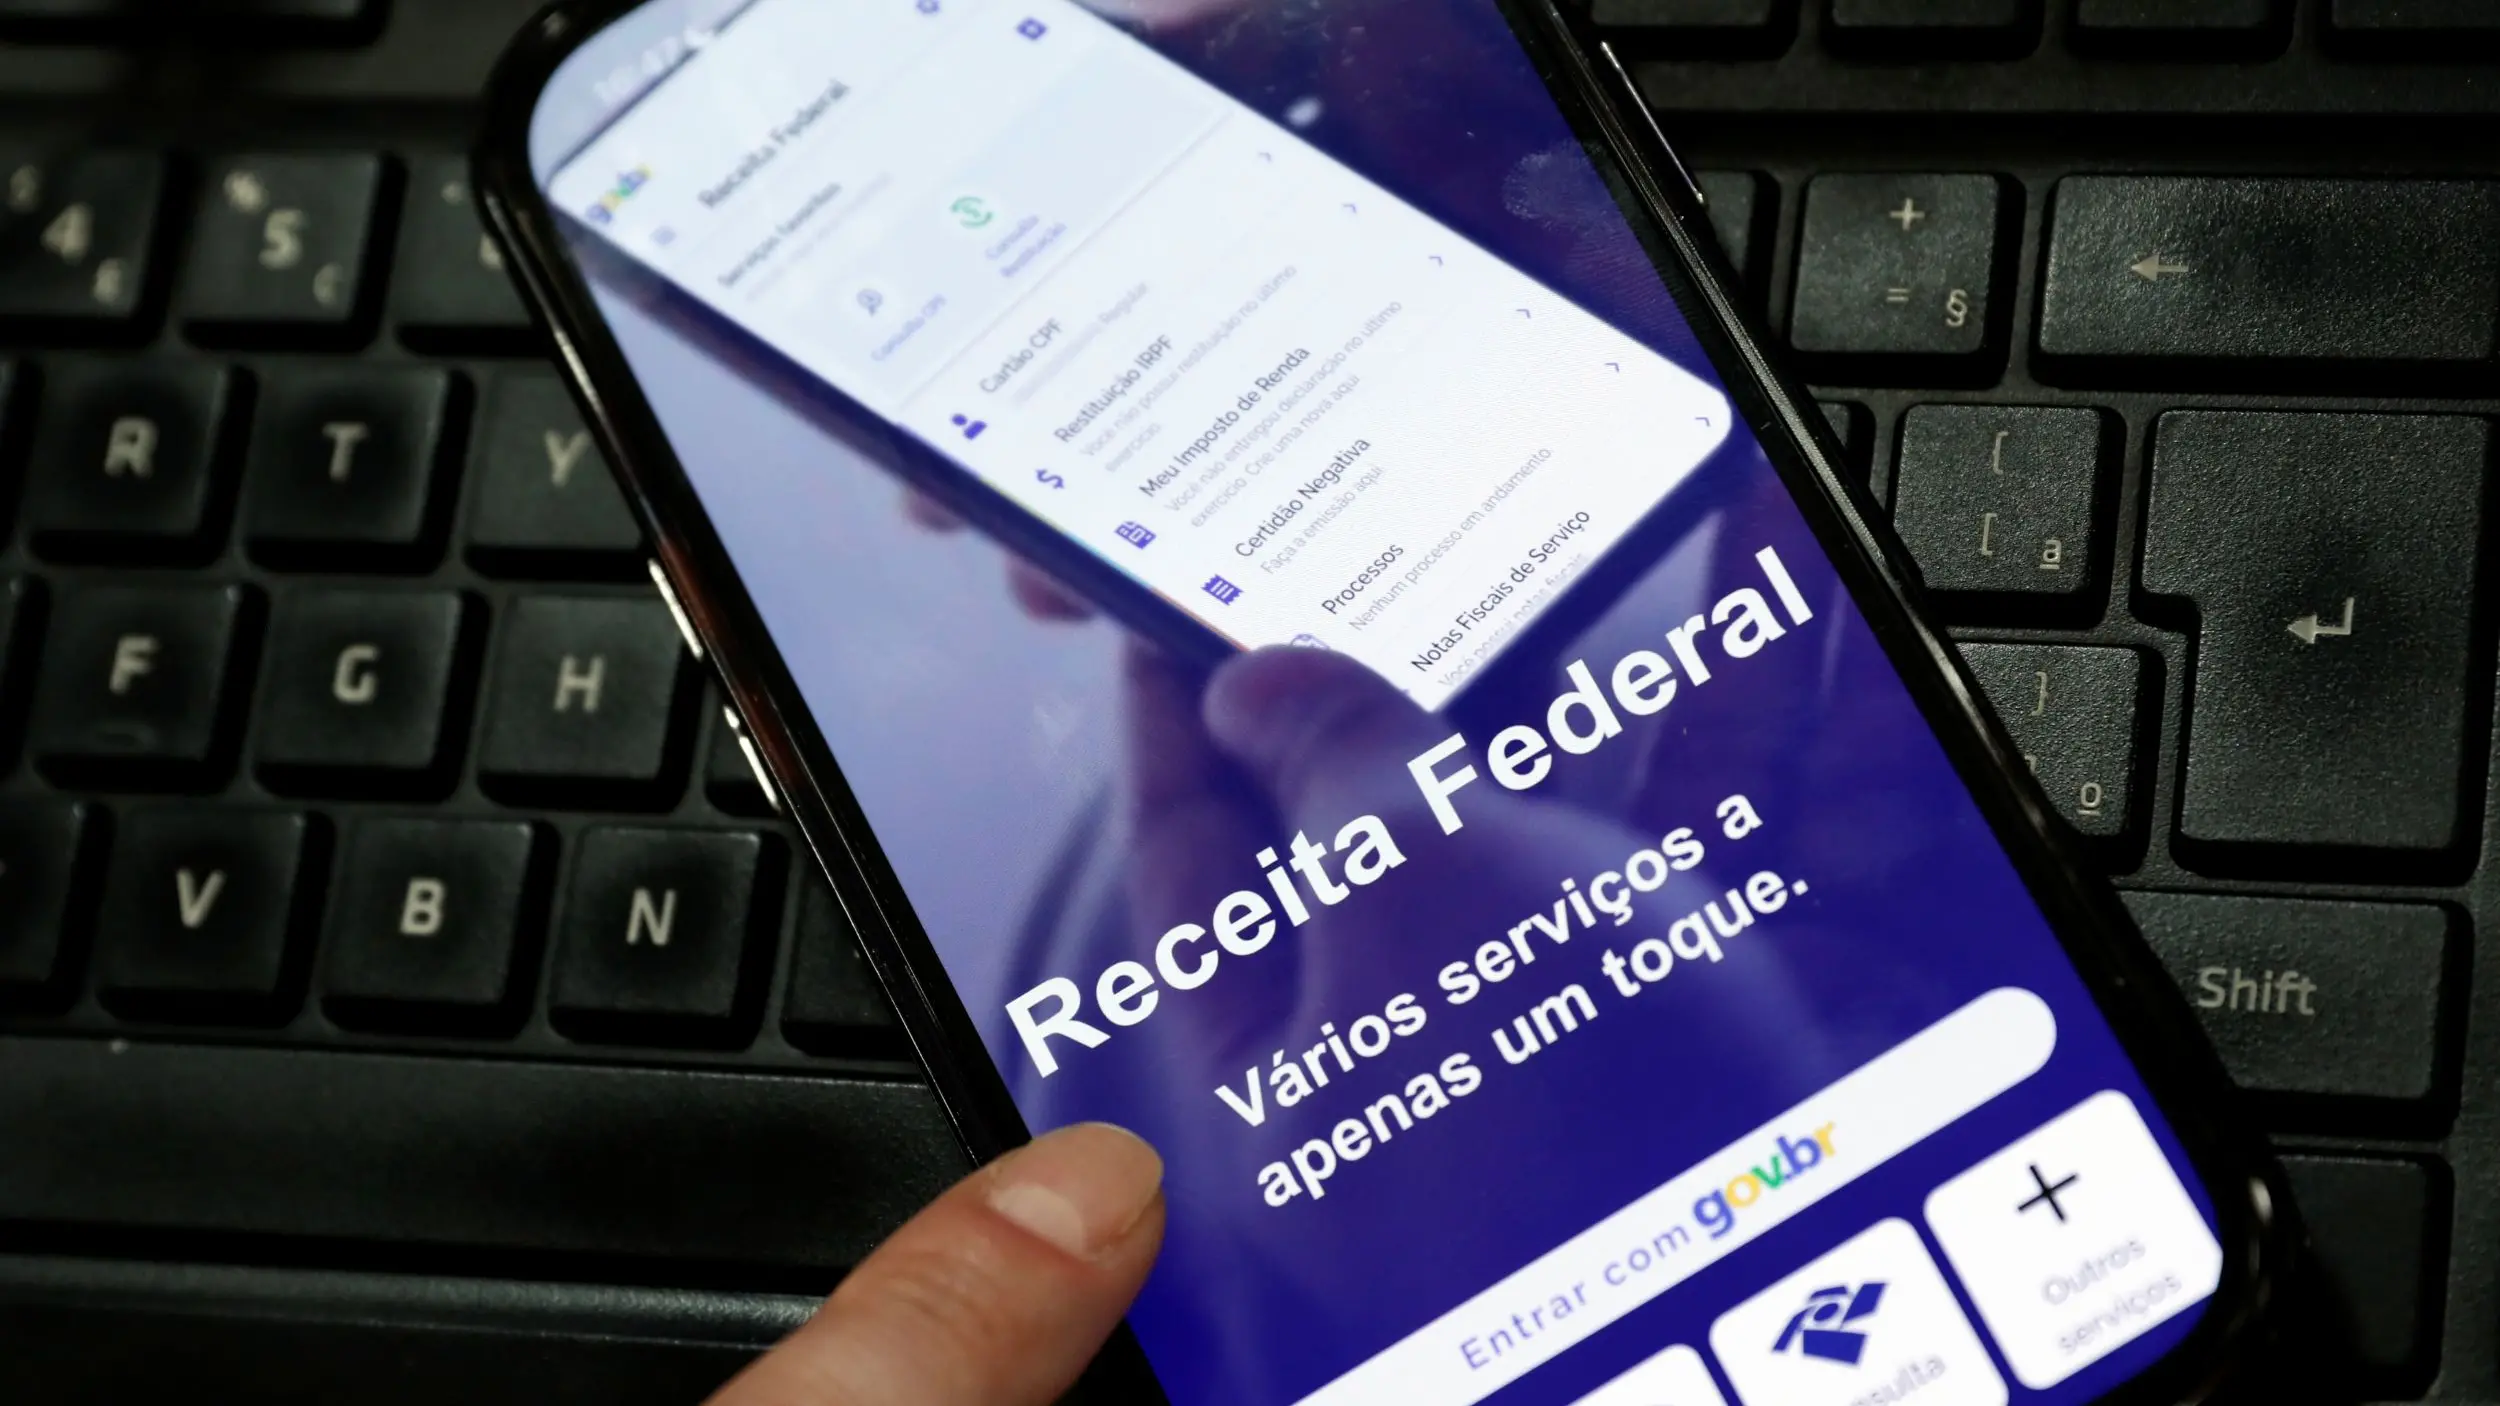
Use o aplicativo oficial da Receita Federal se quiser velocidade. O app permite consulta rápida com login pelo Gov.br e mostra as mesmas informações do site, mas com carregamento mais rápido em horários de pico. Isso corta o tempo médio de consulta de cerca de 5 minutos para 2 minutos, dependendo da conexão. Salve o número de inscrição da sua declaração anterior. Sem ele, a consulta leva mais tempo porque você precisa preencher dados adicionais para identificação. Ter o número salvo evita retrabalho. Anote a data de nascimento completa e o CPF em um lugar seguro. A consulta exige esses dados e digitá-los errado gera erro de validação que te obriga a recomeçar. Erros de digitação são a causa mais frequente de falhas na consulta.
Quando a consulta ao 1º lote falha completamente
Existem situações em que a consulta não retorna nenhum dado porque a declaração ainda está em análise ou foi rejeitada. Nesse caso, o sistema pode exibir mensagem como “nenhuma informação encontrada”. Isso não significa necessariamente que houve erro. Significa que a declaração ainda não entrou no fluxo de pagamento do lote. Se a declaração foi rejeitada, você precisa corrigi-la e reenviar. A rejeição mais comum no 1º lote é por inconsistência de dados cadastrais entre a declaração e o cadastro da Pessoa Física. A correção envolve ajustar o nome social, o CPF duplicado ou a situação conjugal informada de forma incompatível com os registros civis. Se a declaração está em análise, não adianta insistir na consulta. O prazo médio de análise do IRPF para declarações completas varia entre 30 e 60 dias. Enquanto isso não ocorrer, a consulta permanece sem resultado.
O que fazer depois de consultar e confirmar o valor
Depois de saber o valor autorizado, verifique se a conta bancária está ativa e se não há bloqueios judiciais ou administrativos. Contas bloqueadas impedem o crédito mesmo com a restituição autorizada. Se houver bloqueio, o dinheiro fica retido na Receita até a liberação da conta. Se o valor autorizado for menor que o esperado, consulte o detalhamento da declaração. Pode ser que parte da restituição tenha sido utilizada para quitar um débito anterior. Nesse caso, o saldo restante é o que aparece na consulta. Ajuste suas expectativas financeiras com base nesse valor real. Guarde o comprovante de consulta. Ele serve como prova de que você verificou o status em determinada data, o que pode ser útil caso haja divergência posterior entre o valor autorizado e o valor creditado.
Erros frequentes que causam confusão na consulta
Muita gente acredita que o valor mostrado na consulta é o valor líquido que vai para a conta. Na realidade, é o valor autorizado. Descontos de impostos, contribuições e compensações podem reduzir o valor final. O valor líquido aparece no extrato bancário, não na consulta. Outro erro comum é achar que a consulta ao 1º lote é a última consulta possível. O sistema mantém consultas disponíveis para os lotes seguintes. Se o dinheiro não cair no 1º lote, consulte os lotes subsequentes. O volume de pagamento é dividido em etapas e o atraso em um lote não implica cancelamento do direito à restituição. Existe ainda quem pense que consultar o lote é o mesmo que solicitar o pagamento. Não é. A consulta é apenas informativa. O pagamento é automático, desde que a conta esteja válida e não haja pendências. Você não precisa pedir nada além de consultar.
Resumo prático para quem quer apenas saber o valor e a data
Entre no site oficial, use o CPF e o ano-calendário corretos, consulte o status do 1º lote, anote o valor autorizado e a data prevista, verifique o extrato bancário no dia marcado e, se necessário, abra chamado apenas se o dinheiro não constar após dois dias úteis. Esse fluxo resolve a maioria dos casos em menos de cinco minutos e evita chamados desnecessários que sobrecarregam o atendimento. Se você tiver pendências fiscais ativas, a consulta vai mostrar valor zero ou autorizado com retenção. Nesse cenário, a prioridade é regularizar a situação antes de insisgir no crédito. Resta restituição com débito pendente é um círculo vicioso que só se resolve pagando o que deve. O sistema da Receita melhora a cada ano, mas ainda tem limitações de integração bancária e de atualização de dados. A consulta ao primeiro lote do imposto de renda funciona bem quando você entende o que cada campo significa e quando sabe que há um tempo de processamento entre o status autorizado e o crédito efetivo. Não espere sincronia perfeita, mas confie na consulta como fonte primária de informação e use o extrato bancário como confirmação final.
Galeria
-
Consulta ao 1º lote de restituição do Imposto de Renda 2026 abre nesta ...
