Contabilidade Nota De Corte

O que é nota de corte na prática
A nota de corte é o procedimento de fechamento contábil que define exatamente onde termina um período e começa outro. Não é um documento físico, é uma decisão técnica. Você pega todas as movimentações de datas limítrofes — compras, vendas, despesas, receitas a reconhecer — e decide se entram no período que está fechando ou no próximo. O problema é que a teoria ensina isso de forma limpa, mas na vida real as datas nunca batem direito. O processo começa antes do fechamento. Você precisa listar todas as transações com data de competência entre os dias 28 e 3 do mês seguinte. Isso inclui NFs emitidas mas não faturadas, notas recebidas de fornecedores cujo serviço ainda não foi integralmente prestado, despesas de folha que têm competência do mês seguinte mas pagamento no atual. Anote tudo em uma planilha separada, com data de emissão, data de competência e valor. Sem isso, você vai esquecer item e o fechamento fica inconsistente. Depois da listagem, você verifica cada entrada no sistema contábil. Se a NF de fornecedor entrou com data de competência correta, ela já está no período certo e não precisa de ajuste. Se entrou com data de emissão mas a competência é do mês seguinte, você faz o ajuste via razão diário para transferir para o período correto. O mesmo vale para receitas a receber: se o serviço foi prestado em março mas a NF só saiu em abril, a receita pertence a março, ponto final.
O terceiro passo é o cruzamento com o setor operacional. Você manda a lista para quem emite as notas e quem recebe. Na maioria das empresas que eu vi, esse é o passo que mais trava. O setor financeiro Cobra a lista, o setor comercial diz que já enviou a NF, o setor de compras responde que recebeu mas ainda não venceu a obrigação. O ideal é ter prazo mínimo de três dias úteis antes do fechamento para essa validação. Sem isso, você fecha no escuro. O quarto passo é o registro dos ajustes. Cada transação que sofreu transferência de período gera um lançamento de ajuste. A conta de serviço a prestar ou receita a realizar entra no ativo, e a despesa ou receita correspondente é ajustada no resultado. Lembre-se de documentar cada ajuste com uma referência clara: número da NF, data de competência, data de emissão e motivo da transferência. Na hora da auditoria, essa documentação é a diferença entre explicar em cinco minutos ou perder duas semanas remontando o fechamento. O quinto e último passo é a conciliação final. Você compara o saldo das contas de ajuste com o que deveria estar lá. Se o valor de serviços a prestar não bate com a soma das NFs pendentes da sua lista, tem algo errado. Verifique novamente cada lançamento antes de liberar o fechamento. Esse passo costuma levar de trinta a quarenta minutos em empresas de médio porte, dependendo de quão organizado está o controle de notas.
Erros comuns que eu vejo todo mês
O erro mais frequente é confundir data de emissão com data de competência. A NF pode ser emitida dia 31 de março, mas se o serviço foi prestado integralmente em 15 de março, a despesa pertence a março. Muitos contadores deixam entrar pela data de emissão e o fechamento fica com despesa subvalorizada e lucro distorcido. O inverso também acontece: NF emitida dia 2 de abril mas referencial a março. O custo fica no período errado e o resultado do mês de fechamento fica artificialmente inflado. Outro erro comum é não ajustar receitas diferidas. Você recebe um contrato de prestação de serviço anual adiantado no mês de fechamento. Se lançar tudo como receita naquele mês, seu resultado vai parecer absurdamente bom. O correto é lançar como receita a receber e reconhecer mensalmente. Eu já vi empresa que fez isso e o lucro do mês foi trinta vezes maior que a média. A auditoria posterior demorou duas semanas para detectar porque a documentação estava espalhada em e-mails e planilhas soltas. O problema que mais causa dor de cabeça na prática é quando a empresa recebe uma NF de fornecedor estrangeiro com data de competência indeterminada. Eu tive um caso onde uma nota de serviços de consultoria internacional entrou sem data de vigência definida. O fornecedor disse que o serviço começou no mês anterior ao fechamento mas não tinha como comprovar por escrito. A solução foi pedir ao cliente um relatório assinado do fornecedor indicando o período de competência. Sem esse documento, a opção mais segura era alocar proporcionalmente nos dois meses e deixar em aberto para ajuste futuro com a documentação correta.

Limitações que ninguém conta
A nota de corte depende inteiramente da qualidade dos registros da empresa. Se o departamento comercial não informa quando um serviço foi efetivamente prestado, o contador fica no vácuo. Sistemas ERP mal configurados também geram problemas sérios: alguns registram a NF pelo vencimento e não pela competência, outros não permitem editar datas após o lançamento. O resultado é que você gasta mais tempo corrigindo o sistema do que fazendo o fechamento em si. Empresas com alto volume de transações no final do período têm uma dificuldade adicional. Se você processa mais de duzentas notas por mês nos últimos cinco dias, o controle manual vira uma gambiarra. Nesse caso, o ideal é implementar regras automatizadas no sistema para classificação por competência. Leva tempo para configurar, mas economiza horas em cada fechamento subsequente. Para empresas menores, planilhas bem estruturadas resolvem, desde que o responsável pelo preenchimento entenda a diferença entre data de emissão e data de competência. O prazo também é um fator crítico. Se a diretoria pede o fechamento em dois dias, a nota de corte será superficial. Você vai ajustar o que está óbvio e deixar o resto para o mês seguinte. Isso gera acumulação de ajustes pendentes que se arrastam por trimestres inteiros. A recomendação prática é reservar no mínimo quatro dias úteis para o processo completo em empresas de porte médio. Menos que isso, você está fazendo contagem rápida, não fechamento contábil.
Conclusão prática
A contabilidade nota de corte funciona quando a empresa tem disciplina de registro. Quanto mais organizado o fluxo de notas e documentos, mais rápido e preciso fica o fechamento. O contrário também é verdadeiro: gestão precária gera ajustes manuais constantes e risco de erro material. Não existe ferramenta que substitua a boa rotina de entrada de documentos, mas existe software que facilita o controle se bem configurado desde o início.
Galeria
-
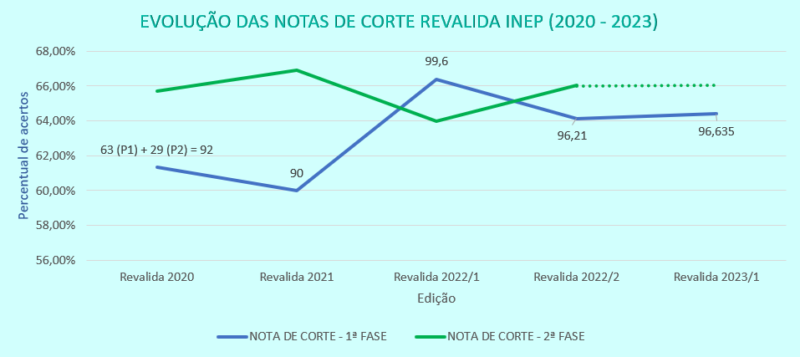
Nota de Corte Revalida INEP: entenda como a nota mínima é definida -
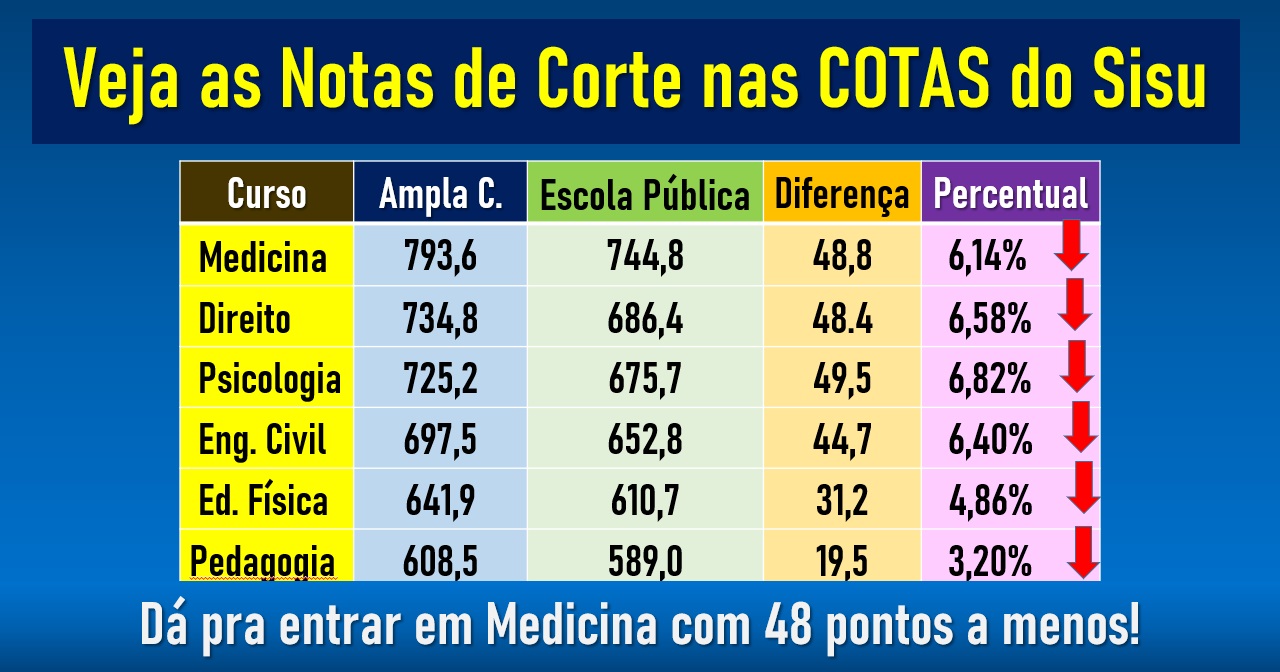
Como Funciona A Nota De Corte - ZULEDU -
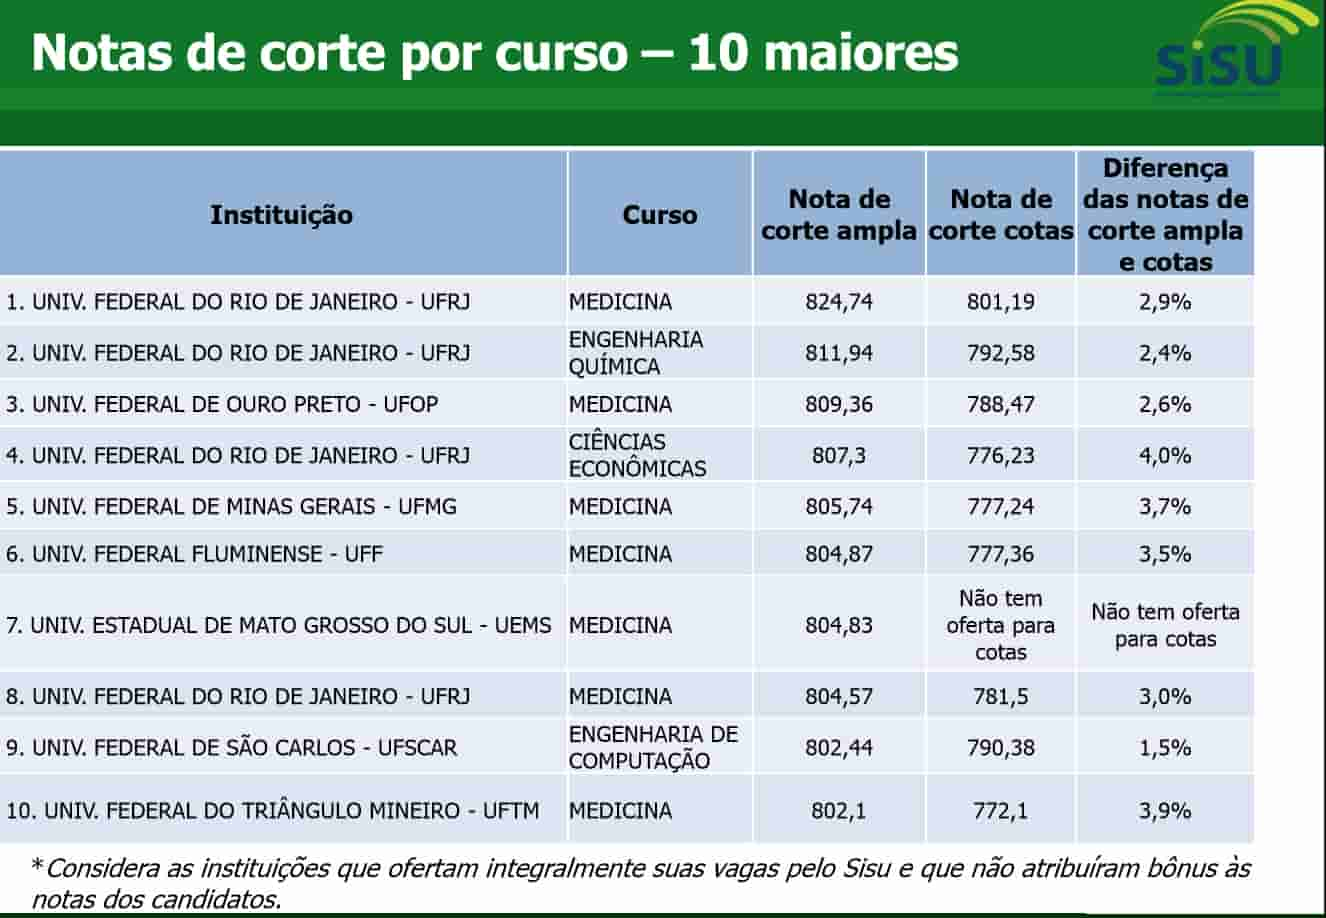
Nota De Corte Ciudad Real , Notas de Corte 2024 – UMOY -

Concurso IBGE: qual foi a nota de corte para Técnico? Confira!
