Contabilidade Patrimônio Líquido

O que é e como ler o patrimônio líquido na prática
O patrimônio líquido aparece no balanço patrimonial como o valor que resta aos sócios depois de subtrairmos todas as obrigações do total de ativos. A fórmula básica é ativa menos passivo, mas a leitura real disso no dia a dia é bem mais chata do que a teoria sugere. O que vejo todo mês em escritórios de contabilidade é gente tentando explicar para o dono da empresa que o lucro contábil não significa dinheiro no banco, e isso gera um monte de dor de cabeça desnecessária. Dentro do patrimônio líquido existem rubricas que a maioria dos empresários ignora até sofrer um susto fiscal. O capital social é o dinheiro que os sócios aportaram originalmente. As reservas de capital entram quando há ágio na integralização, permuta de ativos ou reavaliação de bens. O lucro acumulado é tudo que a empresa produziu ao longo dos anos e ainda não distribuiu. O resultado do exercício é o ganho ou perda do período atual. E temos ainda as reservas de lucros, como a reserva legal obrigatória de 5 por cento sobre o lucro líquido, que muitos deixam de constituír achando que é opcional. O que as pessoas não entendem é que o patrimônio líquido pode crescer mesmo com prejuízo operacional, simplesmente porque houve aumento de capital dos sócios. E pode cair mesmo com lucro, quando os sócios decidem integralizar dividendos antecipados. Isso confunde muita gente que olha apenas o saldo final sem examinar o movimento.
Na prática, eu costumo montar uma planilha de conciliação que mostra mês a mês a variação de cada componente. Essa planilha leva cerca de vinte minutos para ser organizada quando os dados estão limpos, e até uma hora e meia quando o setor financeiro da empresa entrega extratos bagunçados. Sem ela, você acaba trabalhando no escuro e dependente exclusivamente do relatório que o sistema contábil gera automaticamente.
Como analisar a saúde financeira pelo patrimônio líquido
O primeiro passo é observar a evolução patrimonial em pelo menos dois exercícios consecutivos. Se o patrimônio líquido está crescendo ano após ano de forma consistente, a tendência é positiva. Crescimento atípico, porém, merece investigação. No último trimestre de 2024, recebi uma empresa com patrimônio líquido disparado devido a uma reavaliação contábil de um galpão industrial que havia sido comprada dezessete anos antes. A reavaliação gerou uma reserva de capital de aproximadamente trezentos mil reais, o que fez o patrimônio parecer muito mais saudável do que a realidade operacional era. A empresa estava com margem de lucro operacional negativa havia três trimestres. Fui direto para a nota explicativa da reavaliação e identifiquei o problema antes mesmo do cliente perceber. Um indicador que uso com frequência é a alíquota eficiente de tributos sobre o lucro, comparada à alíquota nominal do irpj. Quando a diferença é grande, há alguma ajuste contábil sendo feito no patrimônio que não reflete a situação econômica real. Também analiso a proporção entre dívida financeira e patrimônio líquido. Acima de três pontos um, a estrutura de capital já entra em zona de risco para a maioria dos setores, exceto infraestrutura e imobiliário. O problema mais comum que encontro é a mistura de conta corrente dos sócios com resultado do exercício. Um cliente meu, dono de uma pequena distribuidora, costumava lançar as retiradas pessoais como deduções de despesa operacional. Isso inflava artificialmente o prejuízo contábil e reduzia o patrimônio líquido sem justificativa. A correção foi separar rigorosamente as contas, constituir a reserva legal que estava sendo ignorada há quatro anos, e recalibrar a apuração do lucro tributável. Levou cerca de duas semanas para regularizar a documentação, mas eliminou um risco fiscal potencial que poderia gerar autuação na próxima fiscalização.

Pegadinhas e limitações que ninguém avisa
O patrimônio líquido contábil não é sinônimo de valor de mercado. Uma empresa pode apresentar patrimônio líquido positivo e elevado em razão de ativos imobilizados valorizados historicamente, mas ter dificuldade real de liquidez. Isso acontece muito em empresas familiares que acumulam terreos e benfeitorias sem reposição de capital de giro. O balcão do patrimônio parece robusto, mas a operação diária depende de empréstimos bancários caros. Outra limitação séria é a dependência dos critérios contábeis adotados. Sob o regime de juros sobre capital próprio, o patrimonio líquido é reduzido pelo benefício fiscal que a empresa reconoce, mas o dinheiro realmente pago aos sócios não altera essa rubrica diretamente. Isso cria uma distância entre o patrimônio líquido registrado e a capacidade real de distribuição de dividendos. O conselho administrativo precisa sempre cruzar esse dado com o caixa disponível e com as restrições legais previstas no artigo 193 da lei das sociedades por ações. Para quem quer consultar a legislação, o arcabouço principal está na Lei das S.A. e nas normas do CPC voltadas ao conceito e apresentação do patrimônio líquido, especialmente o CPC 26. Não existe um formulário único de download para o patrimônio líquido em si, mas o modelo de balanço patrimonial padrão pode ser encontrado gratuitamente no site da Receita Federal, na seção de modelos de declarações contábeis.
Como montar o fechamento mensal
O processo começa com o fechamento do resultado do exercício, que deve refletir receitas e despesas do período de acordo com o regime de competência. Em seguida, faz-se a constituição da reserva legal e, se houver lucro, a proposta de distribuição de dividendos pelo conselho ou diretoria. O saldo restante é destinado às reservas de lucros ou incorporado ao lucro acumulado. Cada etapa precisa ser documentada com livro razão, livro diário e notas explicativas detalhadas. A parte mais demorada é sempre a conferência das movimentações patrimoniais que não passam pelo resultado, como ajustes de avaliação patrimonial, integralização de capital e correções de erros de exercícios anteriores. Recomendo manter um arquivo separado com comprovantes e atas de assembleia, porque na hora da auditoria ou do leilão judicial esse material é o primeiro item questionado. Se você trabalha com contabilidade patrimônio líquido no dia a dia, o ganho real não está na memorização das fórmulas. Está em saber identificar quando um número no balanço não corresponde à realidade econômica e ter o artifício documental para demonstrar isso. O resto é rotina que qualquer software contábil resolve.
Galeria
-

Patrimônio líquido: o que é, como calcular e analisar -
📊 Entenda a estrutura do patrimônio líquido no balanço patrimonial! 🔍 ... -
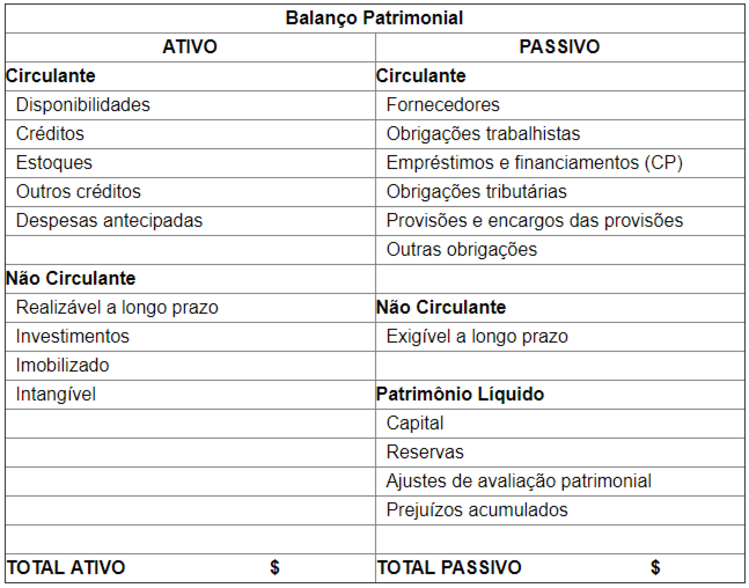
Patrimônio Líquido: Saiba O Que É E Como Calcular – PHXN -

Patrimonio Liquido De Eric Lutes

