Contabilidade Tem Muita Matemática
A matemática na contabilidade não é o que parecem os livros didáticos
A maioria das pessoas que entra na área acha que contabilidade é decorar regras e preencher planilhas. Depois de alguns anos lidando com lançamentos reais, você percebe que a parte numérica exige um tipo diferente de atenção. Não é sobre resolver equações complexas no papel. É sobre entender o que cada número representa no resultado final da empresa e garantir que a lógica por trás dele não se perca. Se você trabalha com contabilidade de verdade, sabe que contabilidade tem muita matemática. Mas essa matemática não aparece como problemas de livro. Ela está escondida nos cálculos de depreciação acelerada, nas diferenças entre regime de competência e caixa, nas apurações de PIS/COFINS cumulativo versus não cumulativo, e nos ajustes de reavaliação de ativos que aparecem só no fechamento do trimestre.
Por que contabilidade tem muita matemática e como isso afeta o dia a dia
O cálculo de depreciação linear versus acelerado é um exemplo que quase todo mundo encara de relance. A fórmula de straight-line é simples: (custo - valor residual) dividido pelos anos de vida útil. O problema aparece quando a empresa tem parque de máquinas com tempos de uso diferentes e precisa justificar para o fisco a mudança de método. Eu já vi um caso em que uma fábrica trocou a depreciação de linear para acelerada em 2019 e esqueceu de fazer a conversão retroativa nos ativos já em uso. O resultado foi um desajuste de R$ 47 mil no lucro real que só apareceu no ajuste anual. A solução foi refazer a tabela de depreciação mês a mês para cada bem, usando uma planilha com coluna de data de entrada, data de início do cálculo e fator acumulado. O mesmo vale para juros compostos aplicados a parcelas de impostos diferidos. A ideia parece teórica, mas na prática você precisa calcular o valor presente de um débito tributário que será pago em 36 meses. A taxa correta aqui é a SELIC acrescida da variação cambial quando houver investimento no exterior. Muitos profissionais erram ao usar a taxa nominal em vez da taxa efetiva. O desvio pode parecer pequeno, mas em débitos de grande porte ele se multiplica rapidamente.
Os métodos que realmente importam na prática contábil
Vou explicar direto, sem rodeio. Os três cálculos que você vai usar com mais frequência são depreciação, juros sobre capital proprio e apuração de provisionamentos. Depreciação: além do método linear, existe o grupo de unidade produzida. Esse método exige que você estime a vida útil em termos de produção, não de tempo. Uma transportadora com frota de caminhões calcula a depreciação com base em quilômetros rodados. Se um caminhão tem vida útil estimada de 500 mil km e o custo é R$ 300 mil, a taxa por km é R$ 0,60. A cada 10 mil km rodados no mês, o lançamento é de R$ 6 mil. Isso parece simples até o momento em que a empresa altera a estimativa de quilometragem no meio do contrato de arrendamento. Aí você precisa refazer a tabela inteira e ajustar o patrimônio líquido. Juros sobre capital próprio: esse é um campo minado. O cálculo para fins de IRPJ e CSLL segue regras específicas do Decreto 9.580/2018. A taxa mínima é a TABNet, mas o fisco exige que você considere o custo de oportunidade do capital. Um erro comum é aplicar a taxa correta apenas sobre o capital social integralizado, ignorando os lucros acumulados que também geram direito a juros. Em uma empresa de médio porte com capital de R$ 2 milhões e lucros retidos de R$ 800 mil, o cálculo incorreto pode gerar uma diferança de até R$ 120 mil no ano.
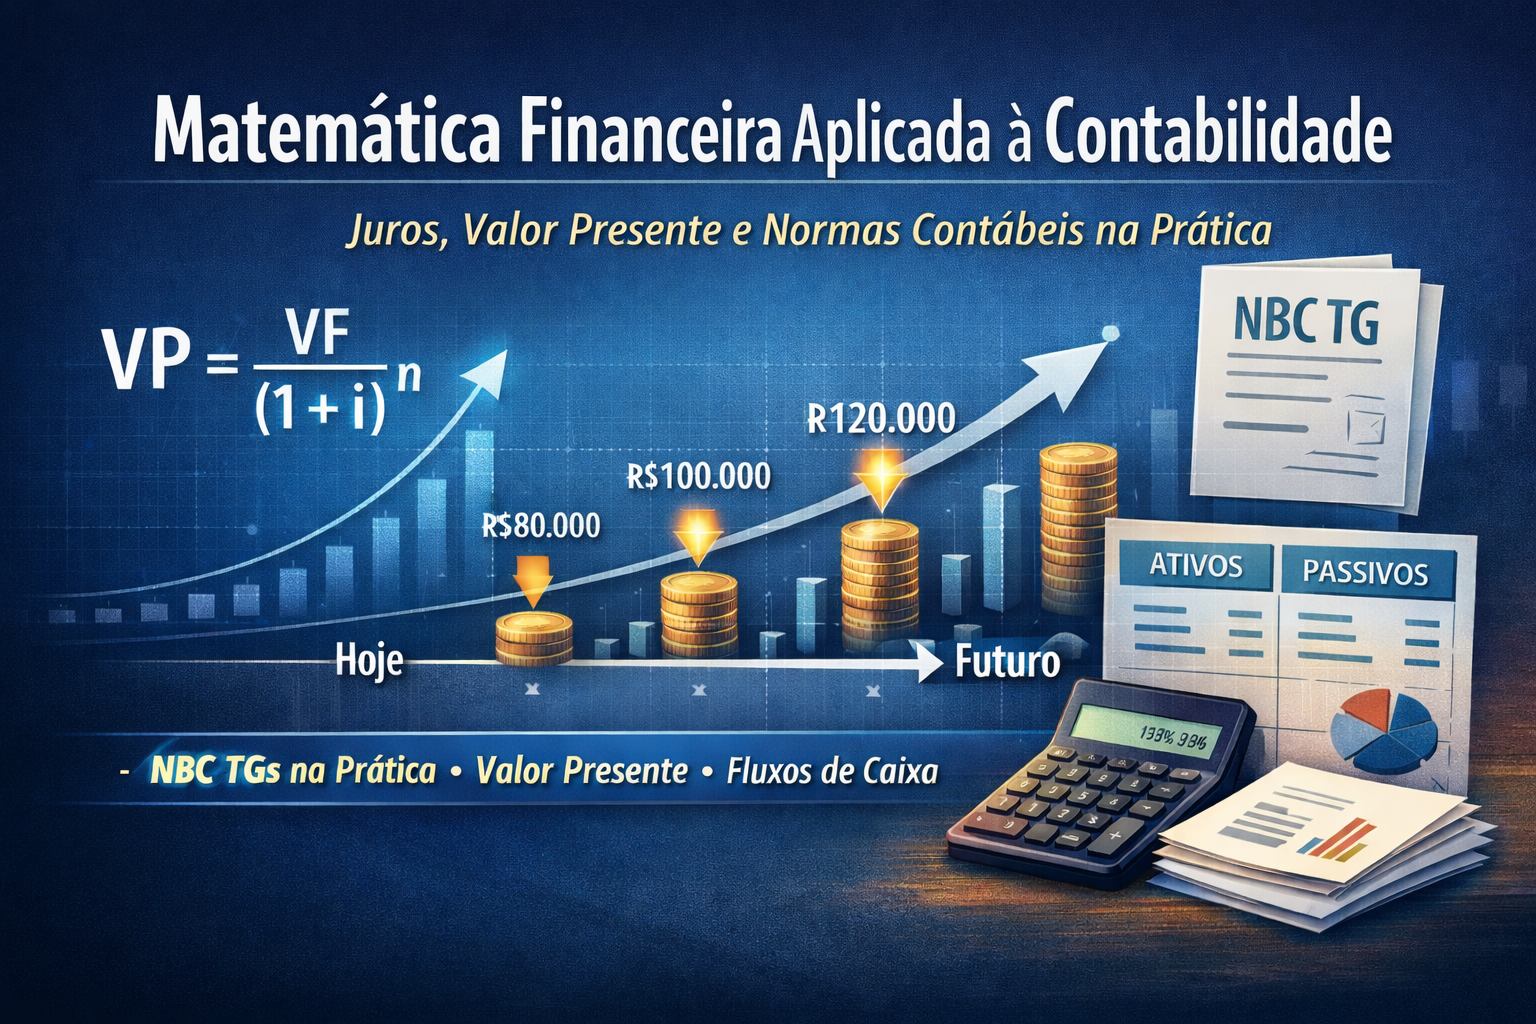
Provisionamentos: contas a receber sujeitas a recuperação judicial exigem provisão para créditos de liquidação duvidosa. A regra geral é calcular a probabilidade de recebimento com base no histórico da carteira. Eu trabalho com uma metodologia que divide a carteira em faixas etárias e aplica fatores de perda acumulada. Para clientes com mais de 180 dias sem pagamento e em recuperação judicial, o fator é 85%. Para clientes com até 60 dias, o fator cai para 5%. A diferença entre aplicar o fator correto e um fator genérico de 10% para toda a carteira pode ser a diferença entre um lucro tributário positivo ou negativo no trimestre.
Pegadinhas que ninguém conta nos cursos
O primeiro erro que vejo todo dia é a confusão entre taxa mensal e taxa anual em cálculos de Pro-labore. Muitos contadores aplicam a taxa anual diretamente dividida por 12, o que gera um erro de compounding. A forma correta é converter a taxa anual para mensal usando a fórmula (1 + taxa_anual)^(1/12) - 1. Em valores altos, a diferença é significativa. O segundo erro está nos cálculos de ISS. A base de cálculo do ISS varia de município para município, e a alíquota pode ser progressiva. Eu já perdi tempo refazendo uma prova fiscal porque um cliente tinha dois CNPJs com endereços em municípios diferentes e a alíquota de ISS mudava de 2% para 3%. O sistema não sinalizou o erro porque ambos os CNPJs estavam cadastrados corretamente, mas a apuração trimestral estava errada. A solução foi criar uma planilha de controle geográfico que cruza o CNPJ com o município e aplica a alíquota correta automaticamente. O terceiro ponto diz respeito ao cálculo de Gerações Futuras. Quando uma empresa tem passivos trabalhistas em discusión, a provisão deve ser calculada usando taxas de desconto que reflitam o custo de capital da empresa. A taxa usada não pode ser qualquer taxa disponível publicamente. Ela precisa ser a WACC da própria empresa. Isso exige um cálculo interno que muitos escritórios não fazem. O resultado é uma provisão subestimada que causa problema no ano seguinte.
Quando a matemática contábil falha
Existem cenários em que nenhum cálculo teórico funciona. O principal deles é a avaliação de ativos intangíveis em fusões e aquisições. A contabilidade exige o uso do método de fluxos de caixa descontados, mas os dados necessários muitas vezes não estão disponíveis. Nesse caso, a recomendação é usar múltiplos de mercado como aproximação, mas isso gera discussão com o fisco. Eu já vi casos em que uma empresa pagou R$ 5 milhões a mais em imposto por não conseguir justificar o cálculo do intangível com dados concretos. Outro cenário de falha é em empresas com operações no exterior em moeda forte. A variação cambial afeta diretamente o resultado, e a contabilidade exige o uso da taxa de câmbio do balanço. Quando a empresa opera em múltiplas moedas, o cálculo se torna extremamente complexo. A recomendação é usar um sistema automatizado de conversão cambial, mas mesmo assim existem limites na precisão dos dados disponíveis.

O que funciona na prática
Para depreciação, use planilhas com tabelas dinâmicas que permitam alterar o método e ver o impacto imediato no lucro. Para juros sobre capital próprio, mantenha um registro mensal das bases de cálculo com a taxa aplicada. Para provisionamentos, divida a carteira em faixas e aplique fatores específicos. E acima de tudo, sempre confira os cálculos com uma segunda fonte de dados antes de entregar a entrega fiscal. O tempo que eu gastava refazendo cálculos de depreciação no final do trimestre reduziu de cerca de 4 horas para 30 minutos depois que automatizei as tabelas. O mesmo vale para os provisionamentos. A diferença é enorme quando você tem múltiplas filiais e centenas de ativos. A matemática na contabilidade é inevitável. O que faz a diferença é saber quais cálculos são críticos e quais podem ser simplificados sem risco. Não tente simplificar tudo. Identifique os pontos de atrito, automatize onde for possível e valide os resultados manualmente de vez em quando. O fisco não perdoa erro de arredondamento quando o valor é relevante.
Galeria
-
Profissões que Usam Matemática: Programação e Contabilidade | PDF ... -
Curso Básico Matemática Financeira - Contabilidade Básica - Outubro ... -
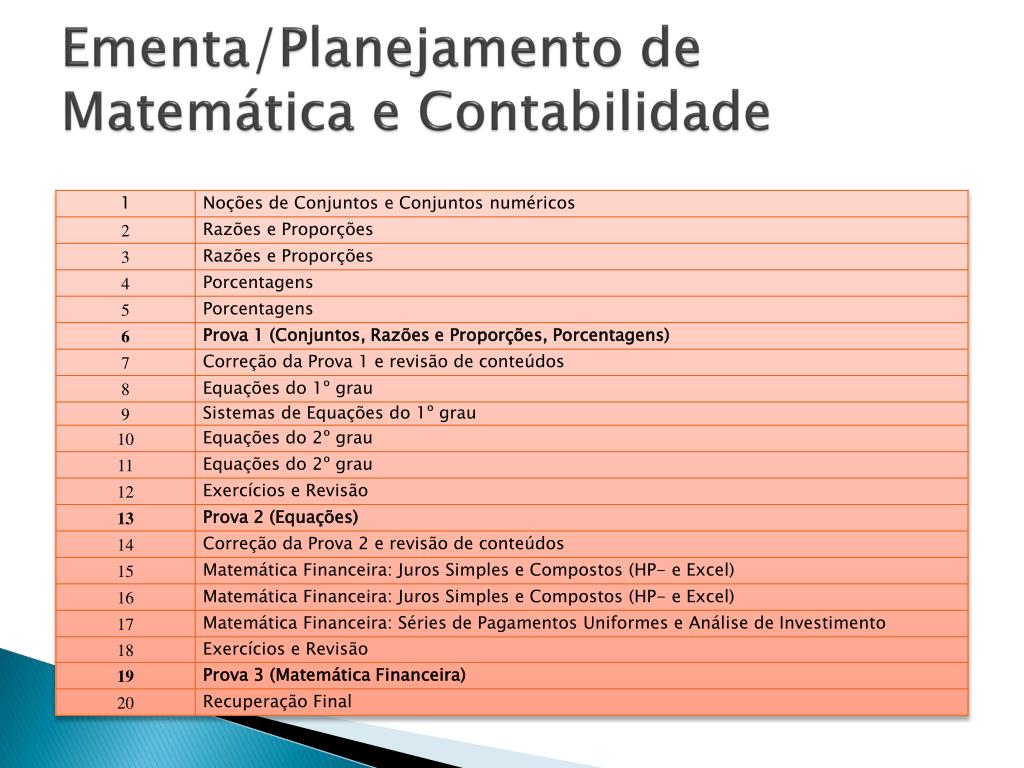
PPT - Matemática e Contabilidade Estatística PowerPoint Presentation ...


