Contem E Não Contem

O que separa o que entra do que sai na sua declaração
A diferença entre contem e não contem costuma ser a coisa mais ignorada em formulários fiscais e contratos no Brasil. A pessoa preenche, marca tudo como inclusível por padrão e só percebe o erro quando chega o imposto ou a fatura. Eu já vi gente ter uma área útil descartada de uma declaração simplesmente porque não entendeu o critério de inclusão. Não é complicadinho, mas exige atenção nos detalhes. O conceito em si é direto: algo contém quando se enquadra nas regras formais do documento que você está preenchendo. Algo não contém quando foge desses critérios, mesmo que pareça, no senso comum, fazer parte do conjunto. A armadilha é achar que a intuição substitui o texto da norma. Ela não substitui.
Como diferenciar contem e não contem na prática
O primeiro passo é identificar qual é o referencial. Não adianta olhar para um formulário sem saber qual instrução normativa, regulação ou cláusula contratual rege aquilo. Cada contexto tem o seu dicionário de inclusão. O que vale para uma declaração de imposto rende outra coisa totalmente diferente num contrato de seguro, numa planilha contábil ou numa escritura de condomínio. Dentro do referencial certo, a regra geral costuma girar em torno de quatro filtros: natureza, enquadramento, origem e destinação. Se um item passa pelos quatro filtros da norma vigente, ele contém. Se falhar em pelo menos um deles, entra na lista do não contem. Parece óbvio, mas é exatamente aqui que a maioria das pessoas trava porque confunde categoria jurídica com categoria material. Um exemplo simples que todo mundo conhece: terreno com construção tem regras diferentes de terreno sem construção. O que está incluído no cálculo varia conforme a legislação municipal, conforme a tabela do IPTU da sua cidade e conforme o cadastro imobiliário atualizado. Se você pular essa verificação e aplicar um critério genérico, o resultado não vai batar com a prefeitura.
Como aplicar na sua declaração ou contrato
Vamos ao que funciona no dia a dia. O método que eu uso é linear e evita surpresas. Primeiro, leia as instruções oficiais do documento que você vai preencher. Não pule para os exemplos. As regras de inclusão costumam estar nos avisos preliminares ou nos cadastros técnicos, não nas legendas dos campos. Segundo, anote os critérios formais de inclusão e exclusão. Terceiro, separe os itens em duas colunas: contem e não contem. Quarto, valide cada item da coluna contem contra o texto da norma. Quinto, quando restar dúvida, consulte a versão mais recente da legislação ou do regulamento aplicável. Sexto, registre o motivo da classificação de cada item. Isso economiza tempo em eventuais fiscalizações ou questionamentos posteriores. No campo contábil, por exemplo, o processo costuma levar cerca de 15 a 30 minutos para lotes pequenos, dependendo da quantidade de rubricas. Para operações maiores, o tempo sobe porque há mais cruzamento de dados e mais exigência de lastro documental. A regra é clara: quanto mais complexo o cenário, mais rigoroso precisa ser o filtro de inclusão.

Um detalhe que muita gente esquece: a classificação pode mudar de ano para ano. Alterações legislativas, novas resoluções, mudanças na tabela de alíquotas ou revisão de entendimento da autoridade competente podem transformar um item que antes não continha em um item que agora contém, e vice-versa. Manter um histórico atualizado evita retrabalho e inconsistências entre declarações consecutivas.
O erro mais comum que eu vejo no campo
O erro recorrente é classificar por analogia em vez de por enquadramento normativo. A pessoa vê um item que se parece com outro que ela já declarou antes e trata os dois da mesma forma. Problema: as normas não funcionam por aparência. Elas funcionam por critérios objetivos e, muitas vezes, esses critérios mudam conforme o tipo de operação, o local, o momento fiscal ou a natureza jurídica do sujeito. Outra falha grave é usar tabelas genéricas da internet ou modelos prontos que não refletem a realidade local. Existem publicações que listam o que contem e não contem de forma muito ampla e obsoleta. Quando você copia sem verificar a vigência, o erro aparece na primeira validação ou, pior, só na fiscalização. Eu recomendo sempre cruzar com a legislação vigente do município ou do órgão responsável pelo enquadramento.
Um caso real que mudou minha forma de conferir
Eu estava revisando uma declaração de uma empresa que incluía, como parte do base de cálculo, um lote de ativos imobilizados registrados como despesa no período anterior por um equívoco operacional. A documentação mostrava que os itens contem no patrimônio, mas o lançamento contábil havia sido feito de forma incorreta. O resultado foi uma divergência entre o livro fiscal e o livro contábil que levaria semanas para ser resolvida se não fosse detectada na fase de conferência. Eu corrigi o enquadramento antes do envio, ajustei o registro contábil e evitei autuação. O aprendizado principal foi simples: nunca confie cegamente no lançamento anterior. Verifique a classificação atual com base na norma vigente. A regra de separar contem e não contem funciona bem em cenários estruturados. Ela não funciona tão bem quando a norma é vaga, quando há jurisprudência conflitante ou quando o interpretador depende de subjetividade. Nesses casos, o risco de erro aumenta e o tempo de análise também. Uma saída prática é buscar parecer técnico ou orientação de especialista antes de fechar o documento, especialmente em operações de alto valor ou em áreas com mudança recente de entendimento tributário. Também é importante reconhecer que documentos padronizados muitas vezes não preveem situações híbridas. Um mesmo bem pode ter naturezas diferentes conforme o critério adotado. Nesse tipo de situação, a única solução confiável é explicitar o critério usado, registrar a fundamentação e manter o rastro documental organizado. Sem isso, qualquer questionamento futuro vira uma caçada de papéis.

Checklist rápido para não errar na classificação
- Confirme qual norma rege o documento no momento do preenchimento.
- Liste critérios formais de inclusão e exclusão antes de marcar qualquer campo.
- Classifique cada item em contem ou não contem com justificativa anotada.
- Valide os itens de contem contra o texto da norma vigente.
- Verifique atualizações legislativas desde a última declaração semelhante.
- Registre datas, referências normativas e fontes consultadas.
- Reveja inconsistências entre lançamentos anteriores e a classificação atual.
Se você seguir esse caminho, o risco de cair nas armadilhas mais comuns cai bastante. A diferença entre contem e não contem não é mágica. É organização. O que separa um resultado confiável de um erro caro costuma ser apenas a decisão de ler as regras antes de preencher.
Galeria
-

Contem E Está Contido - RETOEDU -

Qual é o sinal de contém na teoria dos conjuntos - Brainly.com.br -
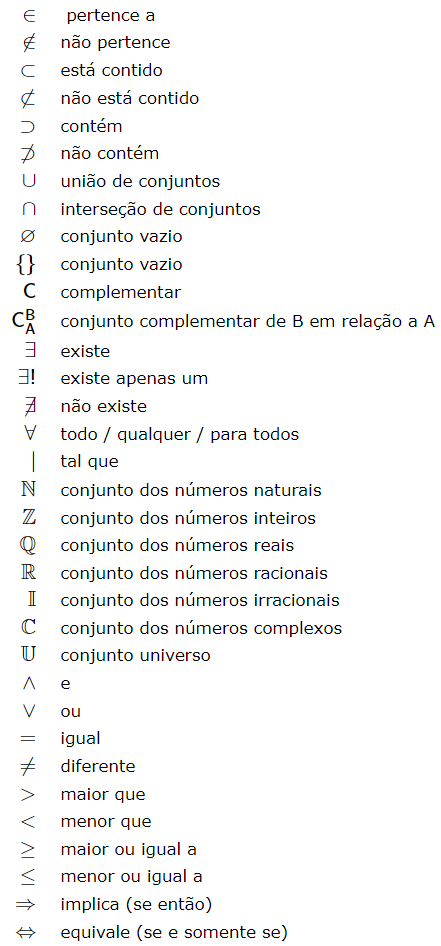
2. Utilizando: pertence, não pertence, está contido, não está contido ...
