Corretor De Seguros Quanto Ganha
Como funciona o salário de corretor de seguros no Brasil
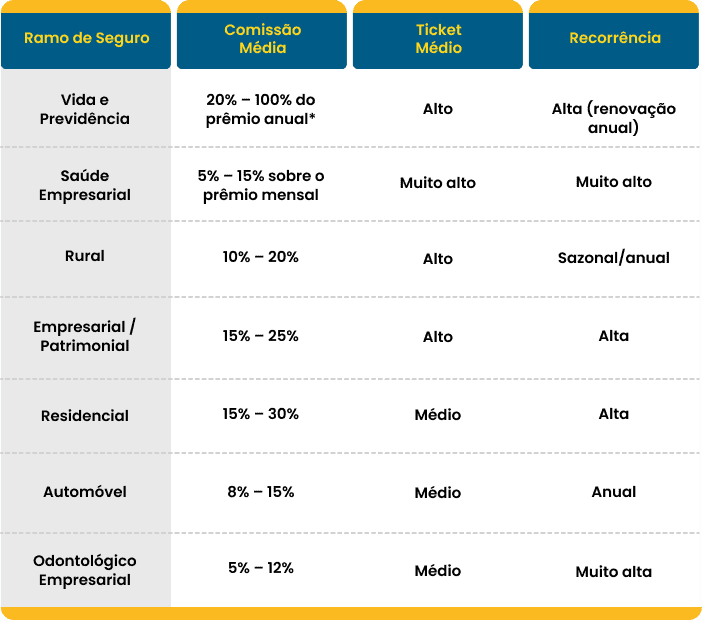
A maioria das pessoas acha que corretor de seguros recebe um salário fixo e pronto. Isso não é verdade na maior parte dos caso. O modelo de remuneração é baseado em comissão, o que significa que o rendimento varia drasticamente de mês para mês e de profissional para profissional. Entender isso é o primeiro passo antes de entrar nessa área. O corretor ganha comissão sobre os prêmios das apólices que ele vende ou renova. A alíquota padrão da SUSEP varia conforme o tipo de seguro, mas em linhas gerais fica entre 10% e 30% do prêmio anual. Seguros de vida e previdência privada tendem a pagar menos percentualmente, enquanto seguros de cargas, automobilísticos e patrimoniais costumam estar na faixa mais alta. Há ainda os programas de meta, bonificação por renovação e comissões de segunda via que aparecem em contratos específicos.
corretor de seguros quanto ganha na prática
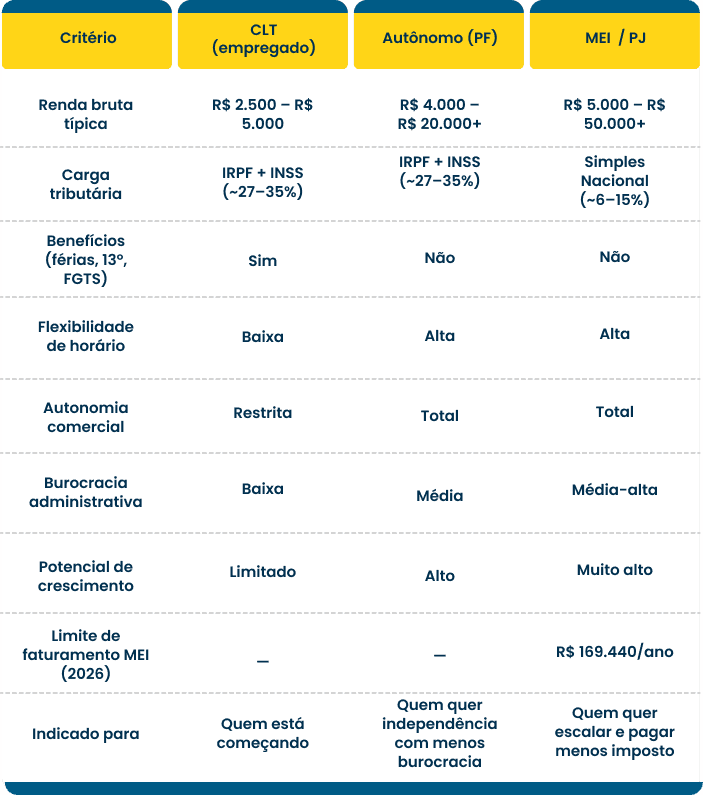
Se você está procurando um número exato, a resposta honesta é que depende. Corretores iniciantes, sem carteira própria e começando do zero, podem fazer entre R$ 1.500 e R$ 3.000 por mês nos primeiros seis doze meses. Isso se alguém estiver vendendo ativamente. Se a pessoa depender apenas de indicação ou de venda passiva, pode levar mais de um ano para atingir uma renda mensal de meio salário mínimo. Corretores com carteira consolidada, trabalhando de forma autônoma, ficam normalmente entre R$ 5.000 e R$ 15.000 mensais. Os que ultrapassam essa marca geralmente operam em linhas complexas: seguros empresariais, responsabilidade civil, crédito e caução. Nesses nichos o volume de negócio é menor, mas a comissão por contrato é significativamente maior. Um único seguro de responsabilidade civil para uma construtora pode render mais do que cinco seguros residenciais juntos. Existe ainda a variável do vínculo empregatício. Alguns corretores são CLT de grandes corretoras ou seguradoras. Nesse caso recebem um pro-labore fixo baixo e uma comissão variável por cima. Outros são MEI ou PJ autônomo, o que dá mais liberdade mas também transfere toda a responsabilidade fiscal e de prospecção para o próprio profissional. A diferença de líquido na conta pode ser de 20% a 35% a favor do PJ em meses bons, mas o fôlego financeiro dura pouco tempo se a carteira não estiver gerando renovações.
O que poucas pessoas explicam com clareza é o peso da renovação. A maior parte da renda estável de um corretor não vem de venda nova, e sim da renovação automática das apólices existentes. Se você tem 200 clientes ativos e cada um renova no ano seguinte, você já recebe comissão duas vezes em dez meses do ano sem precisar prospectar ninguém novo. Esse é o motivo pelo qual corretores experientes sobrevivem bem mesmo em anos de crise: a base renovada sustenta o fluxo de caixa. O problema é que muitos começam o trabalho focando exclusivamente em venda nova. Eu vi isso acontecer repetidamente. Um corretor que eu conheci ficou dois anos inteiro perseguindo vendas novas em seguros de automóvel, com resultados baixíssimos. Ele tinha dificuldade em pedir renovação porque achava que isso era "vender de novo" e que o cliente ia entender mal. A virada aconteceu quando ele simplesmanente ligou para todos os clientes que estavam perto do vencimento e perguntou se queria renovar. Três semanas depois a comissão de renovação estava pagando as contas dele melhor do que os três meses anteriores de vendas novas. Outro ponto que ninguém menciona com frequência suficiente: a comissão de primeira venda é alta, mas a de renovação cai em alguns tipos de seguro. Em seguros de vida, por exemplo, a primeira parcela pode render 40% e as seguintes 10%. Isso muda completamente o cálculo de quanto vale a pena investir tempo prospectando versus manter a carteira atual. Se o seu foco é renda recorrente, seguros de vida e previdência são linhas que exigem disciplina de acompanhamento, senão você perde comissão todo mês sem perceber.

Existe também a questão da fiscalização da SUSEP e da necessidade de estar regular. Corretor irregular não consegue receber comissão legalmente porque não emite nota fiscal adequada e a seguradora bloqueia o pagamento. Eu já vi casos em que corretores perderam comissões acumuladas simplesmente porque não renovaram a certificação anual ou não mantinham o cadastro atualizado na entidade de classe. O valor em jogo pode ser de milhares de reais por ano. Para quem quer uma estimativa mais concreta, considere este cenário realista de um corretor autônomo em São Paulo com dois anos de experiência e carteira mista de cerca de 120 clientes, dos quais 80 são renovação e 40 são vendas novas por mês: Comissão média mensal por renovação: R$ 350. Total renovação: R$ 28.000/mês. Comissões de venda nova: R$ 6.000/mês. Descontos de impostos (Simples Nacional anexo III, aproximadamente 6%): R$ 2.040. Despesas operacionais (telefone, internet, transporte, software de gestão): R$ 800. Líquido mensal estimado: cerca de R$ 19.160.
Esse número parece alto mas só funciona se a carteira estiver saudável e sem atrasos de renovação. Um único mês com 30% de cancelamento reduz o líquido para menos da metade. É por isso que o mercado vê muitos corretores com faixas de renda entre R$ 3.000 e R$ 8.000 como a média real, não os números altíssimos que aparecem em materiais de marketing de cursos de corretagem. Se você está considerando entrar na área, o caminho mais rápido para estabilidade é focar em construir uma carteira de renovação nos primeiros doze meses. Não adianta acumular centenas de vendas pontuais se nenhuma delas vai se renovar no ano seguinte. Seguros de pequeno prazo, como certos tipos de garantia estendida, pagam bem na entrada e somem depois. Seguros anuais dão trabalho constante mas garantem receita previsível. A escolha define se você vai ter renda mensal ou sorte todo trimestre. Ainda há o aspecto digital. Plataformas de comparação e venda online estão compressando as comissões de venda direta. Um corretor que só sabe cotar preço por WhatsApp perde espaço rapidamente. O diferencial hoje é a consultoria técnica: saber explicar cláusulas, recomendar coberturas adequadas ao perfil real do cliente, e fazer o suporte pós-venda quando ocorre sinistro. Quem faz isso bem consegue cobrar valores mais altos e fidelizar clientes que voltam para outros tipos de seguro no futuro.
Em resumo, a pergunta sobre corretor de seguros quanto ganha não tem uma resposta única porque o modelo é essencialmente empreendedor. Você constrói uma carteira, administra renovações, lida com cancelamentos e competition de plataformas. A renda pode ser sólida se o trabalho for feito com disciplina de longo prazo. Pode ser instável se o foco for apenas venda rápida sem planejamento de carteira. A diferença está na consistência do acompanhamento mensal das renovações e na qualidade técnica da consultoria oferecida.
Galeria
-

Quanto ganha um corretor de seguros? - YouTube -
SAIBA QUANTO GANHA UM CORRETOR DE SEGUROS – Consultoria -
Quanto ganha um corretor de seguros? - Lojacorr Seguros
