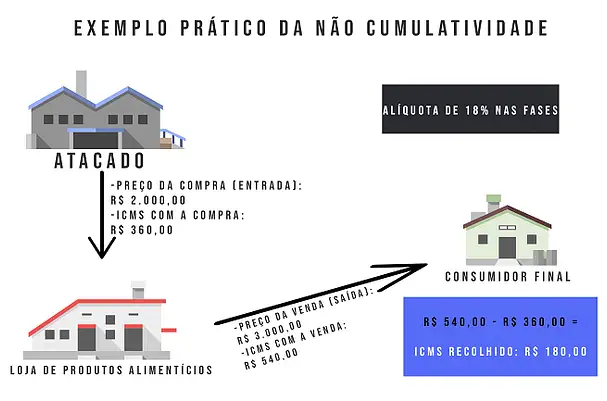
Cumulativa E Não Cumulativa

Como funciona a base de cálculo no regime cumulativo versus não cumulativo
Muita gente confunde os dois regimes porque as alíquotas parecem semelhantes no papel, mas na prática elas geram impactos completamente diferentes no caixa da empresa. O regime cumulativo é mais antigo e simplesmente aplica a alíquota sobre o faturamento bruto sem permitir compensação de créditos. Já o sistema não cumulativo permite que os tributos pagos em etapas anteriores sejam abatidos do imposto devido na operação corrente, o que exige um controle muito mais rigoroso de notas fiscais e documentos de entrada. Eu Comecei a lidar com essa diferença há alguns anos quando uma empresa do setor de serviços contratou minha consultoria para reaproveitar créditos de PIS e COFINS que estavam sendo ignorados há meses por falta de documentação adequada. O problema era que as notas de compra não estavam classificadas corretamente na SEFaz, então cada tentativa de compensação era rejeitada automaticamente pelo sistema. A solução foi refazer toda a classificação fiscal das entradas usando o código NBS certo e fazer uma retificação nas declarações anteriores, o que levou cerca de três semanas de trabalho manual em planilhas antes de tudo ser aceito.
Entendendo a cumulativa e não cumulativa na prática
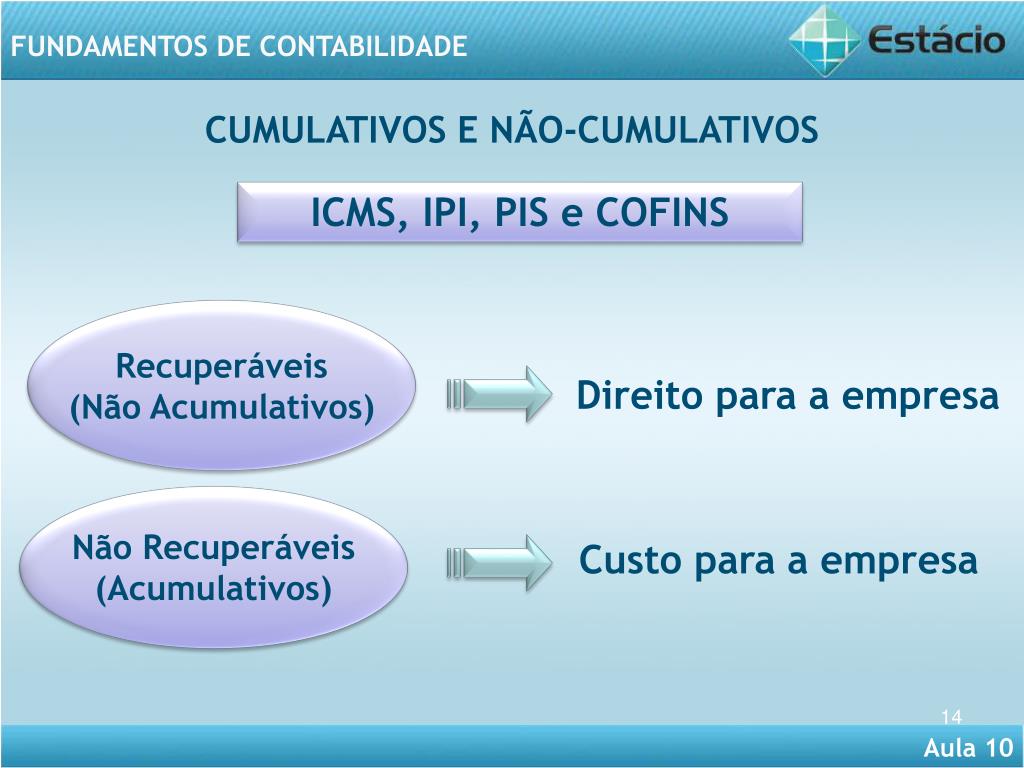
O regime cumulativo cobra imposto sobre o total recebido, sem considerar o que já foi pago na cadeia. Isso significa que há uma incidência em cascata, onde o tributo incide sobre tributo. Para empresas menores que têm de compras e revendas simples, esse modelo pode até funcionar porque a complexidade administrativa é menor. Mas para qualquer operação com insumos relevantes, o custo efetivo do imposto costuma ser bem maior do que parece. No regime não cumulativo, a lógica é inversa. Cada etapa da cadeia econômica gera um crédito que pode ser usado na etapa seguinte. O ICMS é o exemplo mais conhecido dentro do Brasil, seguido por PIS e COFINS no âmbito federal. A questão é que nem todos os documentos geram direito a crédito. Insumos, embalagens, serviços prestados por terceiros e até energia elétrica podem ser creditáveis dependendo da atividade da empresa e da legislação estadual ou federal aplicável. Um detalhe que poucos mencionam é a diferença entre o regime presuntivo e o real. No lucro presuntivo, mesmo que a empresa esteja no regime não cumulativo, a base de cálculo do IRPJ e da CSLL continua sendo uma porcentagem fixa sobre a receita bruta, o que pode criar uma discrepância interessante entre o quanto se paga de imposto de renda e o quanto se paga de tributos sobre circulação de mercadorias ou prestação de serviços.
Outro ponto que causa confusão constante é a possibilidade de escolha do regime tributário. Empresas enquadradas no Simples Nacional pagam imposto reduzido mas perdem o direito a créditos. Empresas do Lucro Real podem optar pelo regime não cumulativo mas precisam manter uma escrituração fiscal muito mais detalhada. Eu já vi empresas tentarem migrar entre regimes no meio do ano fiscal e receberem multas por irregularidade na transição, então é importante planejar essa mudança com antecedência e consultar um contador antes de qualquer decisão.

Quais documentos são necessários para aproveitar os créditos
Você precisa ter em mãos as notas fiscais de compra, os comprovantes de pagamento, os extratos bancários que comprovem a saída de dinheiro e, em alguns casos, contratos de prestação de serviço que justifiquem a despesa. Sem esses documentos organizados por competência mensal, é impossível fazer a apuração correta do crédito a recuperar ou a compensar. No meu caso, eu desenvolvi uma planilha que cruzava automaticamente as notas de entrada com as saídas da mesma competência. Ela comparava o valor do imposto destacado na nota com o percentual de alíquota correto para a atividade da empresa e sinalizava qualquer divergência antes do envio da DARF. Esse processo geralmente cortava o tempo de apuração de cerca de oito horas para duas horas por mês, depois que a planilha estava configurada corretamente. Tem um problema recorrente que vale a pena mencionar. Muitas empresas recebem notas fiscais com o imposto calculado de forma errada, seja por erro do emitente ou por configuração inadequada do sistema do fornecedor. Se você simplesmente repassar esse valor sem verificar, vai compensar um crédito que não deveria existir. A única forma de evitar isso é revisar pelo menos as cinquenta maiores notas de entrada todo mês, mesmo que o volume total seja bem maior.
Pegadinhas comuns que você precisa evitar
A primeira pegadinha é acreditar que todo crédito de ICMS é recuperável. Na verdade, alguns estados permitem apenas o crédito proporcional, especialmente para empresas que comercializam tanto produtos sujeitos ao imposto quanto isentos. O cálculo proporcional exige que você segmente a receita por tipo de operação e aplique uma razão de crédito que varia de estado para estado. A segunda pegadinha é a confusão entre crédito presumido e crédito efetivo. Em alguns casos, a legislação permite que a empresa calcule o crédito de forma estimada, sem necessidade de nota fiscal com imposto destacado. Isso é comum em operações com produtores rurais ou em compras de importados. O crédito presumido geralmente é menor que o efetivo, mas é útil quando o documento fiscal não está disponível. Também é importante saber que o crédito de PIS e COFINS só pode ser utilizado quando a despesa estiver efetivamente contabilizada como despesa operacional. Despesas de capital, como aquisição de imóvel ou equipamento, não geram direito a crédito nesses tributos, mesmo que a nota fiscal tenha o imposto destacado. Eu vi várias empresas tentarem compensar créditos de equipamentos como se fossem insumos, o que resultou em autuação e obrigação de pagar os valores com juros e multa.
Quando o regime não cumulativo não compensa
Existem cenários onde o regime cumulativo ou o Simples Nacional sai mais barato, mesmo que a alíquota aparente seja maior. Isso acontece normalmente em atividades de prestação de serviço com poucos insumos, onde o custo de manutenção da escrituração não cumulativa supera o benefício dos créditos recuperados. Se sua empresa compra basicamente mão de obra e poucos materiais, a carga tributária real pode ser menor no modelo cumulativo. O outro cenário de risco é o de empresas com alta rotatividade de estoques e documentos perdidos. Se você não consegue recuperar as notas fiscais de compra dentro do prazo legal de cinco anos, os créditos deixam de existir na prática, mesmo que tecnicamente ainda possam ser discutidos na esfera administrativa. Nesse caso, o regime cumulativo ou o Simples pode ser mais seguro porque elimina a dependência de uma documentação que você já sabe que não conseguirá organizar. Uma última observação. A Receita Federal tem aumentado a fiscalização sobre a origem dos créditos declarados, especialmente após a EC 132/2023 que trouxe mudanças significativas na forma como ICMS e ISS são tratados. Fique atento às novas regras de partilha de arrecadação e à possibilidade de exigência de nota fiscal eletrônica de serviços para cada operação de crédito. O prazo de adaptação já começou e quem não se preparar pode enfrentar problemas na próxima declaração.
Galeria
-

PIS/Cofins: Regime Cumulativo e Não Cumulativo -
Imposto Cumulativo vs Não-Cumulativo | PDF | Impostos | Contabilidade -
A Não Cumulatividade Tributária nas Importações | Jusbrasil