De Acordo Com A Lei De Incentivo A Inovação
Como funciona na prática o incentivo fiscal à inovação no Brasil
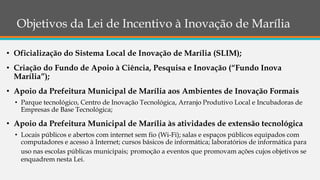
O mecanismo é simples na teoria e trabalhoso na execução. Empresas com lucros reais podem deduzer do Imposto de Renda até 1% do lucro operacional bruto direcionado a projetos de pesquisa, desenvolvimento ou inovação tecnológica. O valor exato varia conforme o enquadramento tributário de cada companhia, então o primeiro passo é confirmar se você está no Lucro Real ou se precisa ajustar a base de cálculo antes de qualquer coisa. A parte que ninguém conta é que o processo não termina quando você assina o contrato com a instituição de pesquisa. A fiscalização exige rastreabilidade completa de cada centavo, desde a autorização orçamentária até a prestação de contas final. Eu vi empresa que gastou menos de dois minutos em software de gestão financeira e levou nove meses tentando reconstruir o histórico de pagamentos para justificar uma verba de R$ 80 mil em auditoria. A diferença entre aprovar e ter o benefício cassado costuma estar nos detalhes que parecem irrelevantes durante a execução.
de acordo com a lei de incentivo a inovação: requisitos e fluxo
Antes de qualquer coisa, o projeto precisa ter caráter inovador comprovável. Isso não significa que seja necessário um produto revolucionário, mas sim que haja diferenciação técnica em relação ao estado da arte da empresa. Relatório técnico, cronograma físico-financeiro e perfil dos executivos responsáveis são os documentos de abertura que todo processo exige. Sem eles, a SRI/MCTI nem analisa o pedido de credenciamento do projeto. O dinheiro flui através de Account of Innovation (Account Inovacao) mantida em instituição financeira autorizada. Cada desembolso precisa ter correspondência documental: nota fiscal, relatório de progresso técnico, ata de reunião de acompanhamento e declaração de conformidade do executor. Eu costumo recomendar um arquivo mestre em planilha com colunas para data, valor, documento de suporte, responsável técnico e.status de auditoria. Sem esse controle diário, o tempo de resposta a uma exigência da fiscalização salta de horas para semanas. A despesa elegível abrange bolsas de iniciação científica, salários de pesquisadores, equipamentos e materiais permanentes, serviços de terceiros especializados e despesas operacionais diretamente vinculadas ao projeto. Despesas administrativas da empresa como aluguel de escritório geral ou contabilidade corporativa não entram na conta. A linha divisória é tênue e gera a maioria das discussões em auditoria posterior.
O problema que eu enfrentei e como resolvi
Em 2023, uma empresa de tecnologia solicitou o crédito fiscal para um projeto de desenvolvimento de IA com uma universidade federal. Tudo parecia correto até a auditoria apontar que 12% dos valores desembolsados foram para aquisições de software licenciado sem vínculo direto com as atividades de P&D descritas no projeto aprovado. A SRI negou a dedução correspondente e aplicou multas por subdeclaração. A solução que encontrei foi reclassificar essas despesas sob a ótica de infraestrutura de pesquisa, argumentando que os softwares eram indispensáveis para o processamento de dados do projeto e não para operação comercial da empresa. Apresentamos laudos técnicos de cada ferramenta, atestando que sem eles o desenvolvimento seria inviável. A argumentação foi parcialmente aceita, reduzindo a penalidade pela metade, mas o custo de tempo foi alto. Um gestor poderia ter evitado isso revisando a classificação contábil de cada Nota de Empenho antes do desembolso, não depois.

Pegadinhas que iniciantes ignoram
Muitas empresas tratam o incentivo como desconto no imposto a pagar, mas ele funciona como redução da base de cálculo. O impacto real depende da alíquota efetiva de IRPJ e CSLL. Para uma companhia com alíquota líquida de 34%, cada real deduzido economiza 34 centavos em impostos, não um real inteiro. O return on investment do programa é real, mas nunca tão generoso quanto a contabilidade simplificada sugere. Outro erro comum é não considerar o teto anual combinado. Além do incentivo à inovação, empresas no Lucro Real também podem deduzir até 4% do lucro operacional bruto com esporte e cultura. A soma dos três regimes não pode exceder o limite global estabelecido pela legislação. Se sua empresa já utiliza integralmente as cotas de esporte e cultura, o espaço para inovação diminui proporcionalmente. A conta precisa ser feita trimestralmente, não anualmente. A durabilidade do crédito fiscal também exige atenção. O benefício é reconhecido no exercício financeiro em que a despesa é empiricamente realizada, mas a retenção pelo Fisco pode ocorrer em até cinco anos. Durante esse período, qualquer divergência entre o declarado e o executado pode resultar em exigência retroativa com juros e correção monetária. Manter todos os documentos organizados por cinco anos é um custo operacional que muitas empresas não planejam.
Alternativas quando o incentivo tradicional não se aplica
Nem toda organização se beneficia do regime padrão. Startups no Lucro Presumido não têm acesso à dedução do IRPJ por inovação, mas podem acessar editais específicos do BNDES e fundos-setoriais como o FUNTTEL e o FUNDA, que oferecem recursos não reembolsáveis para projetos de P&D em setores específicos. O valor dos recursos varia conforme o edital, mas o foco é diferente: enquanto a lei de incentivo premia a dedução fiscal, os fundos premiam a execução técnica através de seleção competitiva. Empresas do Simples Nacional estão completamente excluídas do mecanismo de dedução fiscal. Neste caso, a alternativa mais viável é buscar parcerias com universidades ou institutos de pesquisa que possam executar o projeto em nome da empresa, gerando crédito fiscal para a instituição e desenvolvimento tecnológico para a contratante. O modelo funciona, mas exige contrato bem estruturado para evitar questionamentos sobre a substância econômica da operação.
Cronograma realista de implementação
Do planejamento à primeira dedução no imposto, o ciclo completo leva entre quatro e oito meses, dependendo da complexidade do projeto e da agilidade na aprovação junto à SRI/MCTI. A maioria dos atrasos ocorre na fase de documentação técnica, não na execução financeira. Preparar relatórios que atendam aos critérios de aceitabilidade da fiscalização antes mesmo de iniciar os trabalhos economiza meses de retrabalho. O acompanhamento deve ser mensal. Revisões trimestrais são o padrão mínimo aceitável, mas projetos com múltiplos contratos e desembolsos fracionados exigem monitoramento semanal para manter a conformidade documental em dia. O custo de um gestor dedicado ou de um consultor especializado em incentivo à inovação costuma ser significativamente menor que o prejuízo de uma interdição fiscal em andamento.
Galeria
-
Lei de inovação | PDF -
Lei do Bem completa 20 anos como principal instrumento de incentivo à ... -

LEI DA INOVAÇÃO Lei n o de 2 de dezembro de 2004 Decreto n o de 11 de ...
