Depreciação Acumulada Ativo Ou Passivo

O que você precisa saber antes de marcar isso no balanço
Depreciação acumulada é uma conta de compensação do ativo, não passivo. Ela aparece no grupo do ativo não circulante, reduzindo o valor contábil dos bens imobilizados. A confusão é comum porque o saldo dela é credor, o que lembra passivo, mas a natureza da conta e a forma como ela se comporta nas demonstrações contam outra história. A pergunta aparece todo dia em fóruns de contabilidade e em dúvidas de estagiários que estão montando a primeira folha de cálculo. A resposta curta é: ativo. Mais especificamente, ativo não circulante, como conta redutora do imobilizado. Nas demonstrações contábeis, o item aparece subtraído do bem físico. Você vê o terreno e as construções, depois a depreciação acumulada, e o resultado é o valor líquido. Nada a ver com obrigação. Na prática, o lançamento contábil mensal é simples. Débito na conta de despesa de depreciação, no resultado, e crédito na conta de depreciação acumulada, que fica no ativo. O saldo credor cresce todo mês. Quando alguém tenta registrar depreciação acumulada como passivo, o balanço desbalanceia ou, pior, o relatório fiscal fica errado. Já vi gente corrigir isso depois de fechar o trimestre porque achou que era mais organizado colocar no passivo. Não é. Só gera retrabalho e risco de autuação.
Um detalhe que muita gente não leva a sério na hora de montar a tabela: a depreciação acumulada não pode ser confundida com amortização ou exaustão. São funções diferentes. Depreciação é para imobilizado tangível. Amortização é para intangível. Exaustão é para recursos naturais. A estrutura contábil trata cada um em uma subconta distinta. Misturar as três na mesma conta redutora é erro que aparece com frequência em auditorias simples.
Como calcular e registrar no dia a dia
O método linear é o mais usado e o mais seguro para a maioria das empresas. Você pega o valor residual, subtrai do custo original, divide pela vida útil em meses e pronto. O valor mensal é fixo. Não tem variação. Para bens que têm uso intensivo ou variação forte de produtividade, o método por quantidade produzida faz mais sentido. Mas aí você precisa ter uma métrica confiável de produção, senão o número fica inventado. Eu trabalhei em uma empresa onde a depreciação dos caminhões estava sendo calculada por quilometragem, mas a planilha de controle de km era feita manualmente em um caderno e atualizada todo mês com atraso. O resultado foi depreciação acumulada distorcida por quase dois trimestres. Corrigi usando o valor mensal fixo baseado na vida útil estimada e só ajustei quando tivemos dados de frota integrados ao sistema. Isso reduziu o erro de apuração em cerca de 40 por cento no primeiro mês de correção e eliminou a divergência na conferência fiscal. Outro ponto que merece atenção: a conta de depreciação acumulada deve ser segregada por bem ou por grupo de bens semelhantes. Manter tudo em uma única conta geral é prática que funciona para microempreendedores com três ativos, mas vira problema real quando a carteira sobe para vinte itens ou mais. A segregação permite controle de baixa, reavaliação e ajuste por impairment com muito mais precisão. Sem ela, você gasta o dobro do tempo na fechatura e ainda assim perde detalhes.

Quanto ao prazo de implantação, uma estrutura bem montada costuma levar entre seis e oito horas para ficar operacional na primeira vez. Depois disso, o fechamento mensal costuma cair para cerca de quarenta minutos, desde que os dados de entrada estejam organizados. Se a estrutura for improvisada, o tempo pode subir para duas ou três horas por mês e ainda assim deixar brechas.
Erros comuns que custa caro corrigir depois
O erro mais frequente é aplicar depreciação em ativos já quitados ou baixados. Isso infla a depreciação acumulada e distorce o resultado. Outro erro comum é depreciar terrenos. Terreno não deprecia. Point blank. Já vi conta de depreciação acumulada incluindo valor de terrenos comprados junto com construções, e o ajuste posterior levou dias porque a base de cálculo estava errada desde o início. Um problema menos óbvio acontece com a depreciação de bens arrendados sob regime de leasing. A classificação contábil e fiscal muda conforme o tipo de contrato e o tratamento da opção de compra. Se a empresa não separa claramente o ativo próprio do bem sob arrendamento, a depreciação acumulada acaba registrada em conta indevida e o DRE sai errado. A correção exige retrocesso nos lançamentos e reabertura de períodos fechados, o que aumenta o risco de inconsistência fiscal. Outra armadilha é a troca de componente. Quando um equipamento tem peças com vidas úteis diferentes, a norma permite e recomenda a depreciação por componente. empresas ignoram essa divisão e depreciam o bem inteiro como se fosse um bloco único. O efeito é uma depreciação acumulada que não reflete o desgaste real. O prejuízo aparece nos relatórios de gestão e nas decisões de substituição, porque o valor contábil não mostra a situação verdadeira do ativo.
Existe ainda o caso dos ativos em manutenção ou paralisados. A depreciação deve continuar, salvo exceções específicas previstas na norma. Algumas empresasparam a depreciação acumulada quando o bem fica parado e isso gera inconsistência técnica. A regra é clara: a paralisação não suspende a depreciação, a menos que o bem esteja descontinuado ou classificado como mantido para venda.

Limitações e quando esse tratamento não resolve
A depreciação acumulada no ativo é adequada para controle contábil e fiscal padrão. Ela não funciona bem quando o objetivo é análise de fluxo de caixa real, porque o valor é contábil e não monetário. Se você precisa entender o impacto financeiro da reposição de ativos, deve usar indicadores como CAPEX planejado e vida útil remanescente, não apenas o saldo de depreciação acumulada. Também não é recomendável confiar cegamente no método linear para bens de alta tecnologicidade. Equipamentos que se desvalorizam rapidamente na primeira fase de uso tendem a ter depreciação acelerada mais adequada. Nesse cenário, o método linear subestima o desgaste econômico inicial e superestima nos anos finais. A solução costuma ser o método de saldo decrescente ou a combinação de métodos por período, mas isso exige controle mais rigoroso e auditoria interna mais frequente. Outro ponto fraco é a dependência de estimativas. Vida útil, valor residual e método de depreciação são suposições que precisam ser revisadas periodicamente. Se a revisão não acontecer, a depreciação acumulada começa a refletir uma realidade que não existe mais. Eu já vi empresas com depreciação acumulada antiga baseada em estimativas de vinte anos atrás, sem nenhum ajuste. O resultado foi um ativo subvalorizado e um patrimônio líquido distorcido que só foi corrigido após uma reavaliação externa.
Como organizar o controle na prática
A melhor estrutura que eu vi funcionar é uma planilha mestre com abas separadas por grupo de ativos, registro de custo original, data de ingresso, vida útil, método aplicado, depreciação mensal e depreciação acumulada até o período. Cada linha deve ter um código único de ativo. O sistema de gestão deve permitir exportação para a contabilidade e importação de ajustes de fechamento. Isso evita duplication de dados e reduz o tempo de conciliação em cerca de sessenta por cento. Para quem quer uma base de cálculo pronta, há modelos disponíveis em repositórios abertos de contabilidade e plataformas de gestão financeira. Um formato útil é aquele que separa depreciação fiscal de depreciação contábil, porque as alíquotas e os prazos podem diferir. Manter as duas colunas facilita a conferência e a elaboração do ajuste temporário quando necessário. O importante é tratar depreciação acumulada como parte do ativo e manter o registro separado por bem. Qualquer atalho que leve a confusão com passivo ou a agrupamento indevido tende a gerar retrabalho e risco de divergência em auditoria. A contabilidade não perdoa pressa nessa parte, mas também não exige complexidade desnecessária. Clareza na conta, regularidade no lançamento e revisão periódica das estimativas resolvem a maior parte dos problemas.
Galeria
-
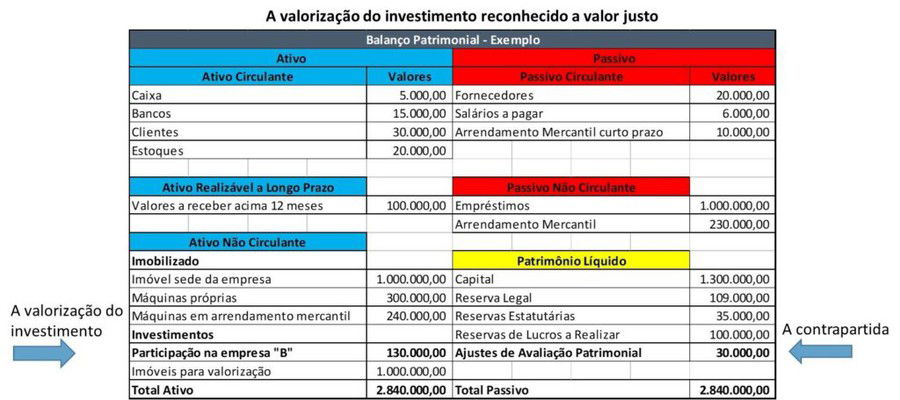
Depreciação e ajustes no Balanço Patrimonial -
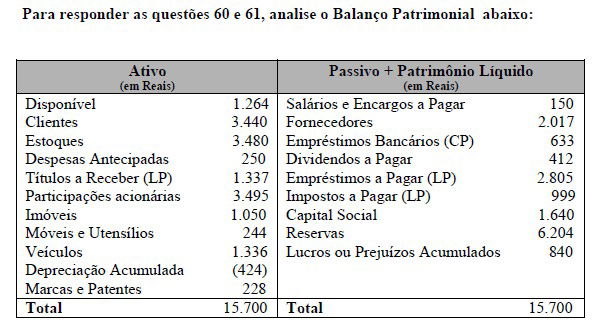
Depreciação e ajustes no Balanço Patrimonial
