Depreciação Acumulada É Ativo Circulante Ou Não Circulante
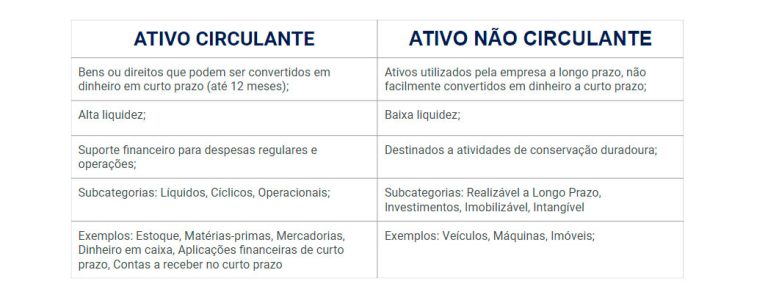
Onde a depreciação acumulada aparece no balanço
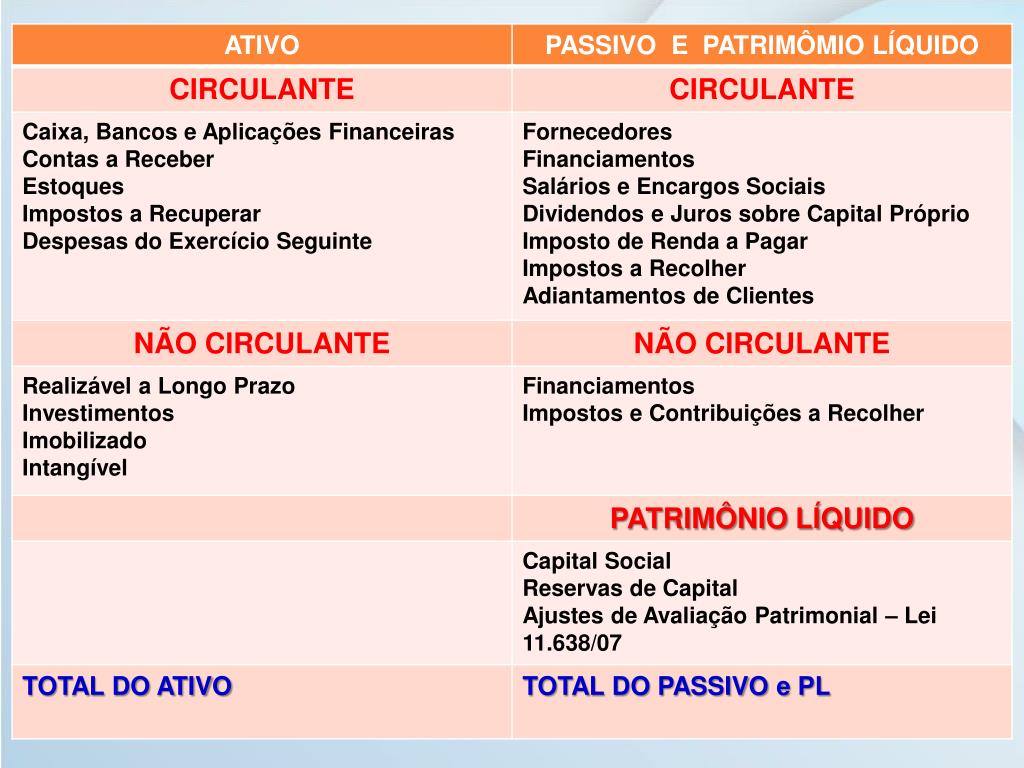
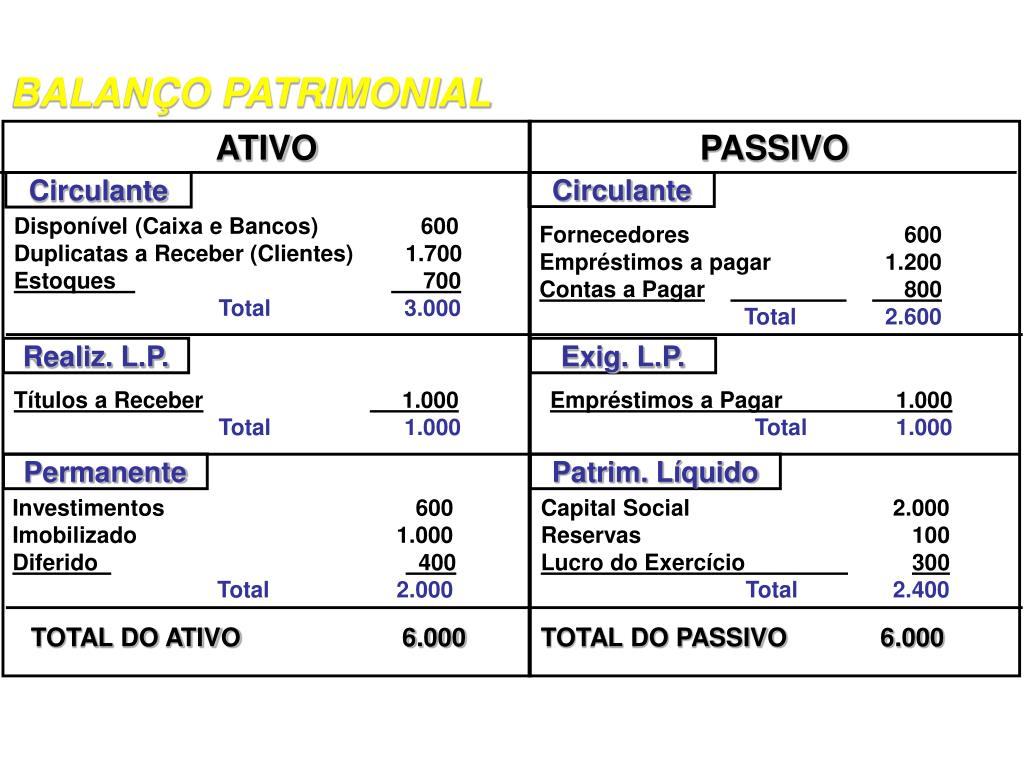
Isso é uma questão que aparece com frequência em dúvidas de contabilidade e até em provas de certificação, então vou direto ao ponto. A depreciação acumulada não é nem ativo circulante nem ativo não circulante como classificação própria. Ela é uma conta retificadora do ativo — especificamente, uma conta retificadora do imobilizado, que por sua vez está no ativo não circulante. Ou seja, ela aparece subtraída dos bens do imobilizado dentro do grupo ativo não circulante, mas nunca isolada como uma categoria separada. O Balanço Patrimonial segue a estrutura do Plano de Contas padrão e a regulamentação do CPC 26. Dentro do ativo não circulante, você tem a subclasse Realizável a Longo Prazo e a subclasse Imobilizado. O imobilizado mostra o custo de aquisição de cada bem, e logo abaixo vem a depreciação acumulada como dedução. O resultado é o valor líquudo do bem. Esse valor líqüido é que acaba sendo o que importa para fins de análise e comparação.
depreciação acumulada é ativo circulante ou não circulante
A resposta direta é: a depreciação acumulada está vinculada ao ativo não circulante, mais precisamente ao imobilizado. Ela nunca se enquadra no ativo circulante, porque o ativo circulante abriga bens e direitos realizáveis no curto prazo, enquanto a depreciação acumulada representa a portion do valor de um bem permanente já consumida ao longo do tempo. Na prática, a apresentação varia de acordo com o porte da empresa e com o sistema que ela usa. Empresas pequenas costumam fazer o demonstrativo em formato vertical simplificado, enquanto empresas maiores usam layouts mais detalhados, com linhas específicas para cada tipo de ativo e para a depreciação correspondente. De qualquer forma, a lógica de apresentação é a mesma: depreciação acumulada aparece como subtração dentro do imobilizado. Já vi situações em que pessoal que está aprendendo contabilidade acaba colocando a depreciação acumulada como uma linha independente ou, pior, como se fosse um ativo propriamente dito. Isso gera confusão na análise, porque uma linha isolada sem indicação de que é uma conta retificadora pode ser lida erroneamente como um saldo positivo. Quando isso acontece, o saldo do ativo total fica superestimado, e a análise de liquidez ou endividamento sai errada. A correção é simples: voltar a conta ao seu lugar, como dedução do imobilizado.
Outro ponto que costuma causar problema é a depreciação de bens com múltiplas classificações. Eu já tive um caso em que uma empresa tinha um imóvel que era usado tanto na atividade fim quanto em atividades acessórios. A parte destinada à atividade acessória tinha depreciação diferenciada, e o analista que fazia a consolidação simplesmente jogou tudo numa única linha de depreciação acumulada. O resultado foi uma distorção relevante nos indicadores de rentabilidade. A solução foi separar as linhas por destinação, mesmo que isso exigisse um ajuste manual na planilha de consolidação. Se você está montando um balanço ou ajustando uma apuração, o procedimento padrão é o seguinte:

- Identifique todos os ativos imobilizados da empresa, incluindo terreno, edificações, máquinas, equipamentos e veículos.
- Para cada bem, calcule a depreciação acumulada com base no método adotado (linear, acelerado ou de unidades produzidas) e no prazo de vida útil registrado no cadastro.
- Apresente cada bem pelo custo de aquisição, subtraia a depreciação acumulada correspondente e mostre o valor líquudo.
- Some os valores líquudos de todos os bens para chegar ao total do imobilizado, que será exibido na seção de ativo não circulante.
Um detalhe importante: o custo de aquisição precisa incluir não só o preço de compra, mas também impostos não recuperáveis, frete, instalação e quaisquer custos diretamente atribuíveis à colocação do bem em condições de uso. Se você pular esses itens, a base de depreciação fica menor do que deveria, e o saldo da depreciação acumulada também fica subestimado. Isso afeta o resultado operacional e o patrimonial. Quanto à frequência de atualização, a maioria das empresas faz o fechamento mensal da depreciação acumulada. Em sistemas automatizados, o cálculo é executado automaticamente no momento do encerramento do mês, e o saldo vai sendo acumulado. Já em estruturas mais manuais, é comum encontrar planilhas que precisam ser refeitas a cada fechamento, o que aumenta o risco de erro e o tempo de consolidação. Em um cenário real, uma empresa de médio porte com cerca de 150 ativos imobilizados gasta entre 30 e 45 minutos por mês fazendo o concílio manual, contra cerca de 8 minutos quando o sistema atualiza automaticamente com as regras de cadastro corretas. Existe ainda uma nuance que pouca gente leva em conta: a depreciação acumulada pode ser reversa em situações específicas, como quando há baixa de ativo, reavaliação ou impairment. Quando um bem é dado como baixa, a depreciação acumulada correspondente é eliminada junto com o custo original. Quando há reavaliação, o saldo de depreciação acumulada é ajustado para refletir o novo valor justo, e o diferencial é reconhecido no patrimônio líquido. Se você não tratou esses movimentos com cuidado, o saldo de depreciação acumulada pode apresentar inconsistências que comprometem a comparabilidade entre períodos.
Para quem está começando a lidar com a questão na prática, o caminho mais seguro é manter um cadastro de ativos atualizado, com campo para método de depreciação, vida útil, data de aquisição e valor residual. Quanto mais estruturado o cadastro, menor a margem para erro no lançamento do balanço. Se a empresa ainda não tem um cadastro formal, eu recomendo construir uma planilha mínima com pelo menos essas colunas antes de tentar consolidar o balanço. Sem isso, o trabalho de ajuste acaba tomando mais tempo do que o próprio fechamento. Outra questão que vale destacar é a relação entre depreciação acumulada e fluxo de caixa. A depreciação não impacta o caixa diretamente, mas ela reduz o lucro contábil e, consequentemente, o imposto de renda devido. Isso significa que, em análises de valor presente ou em modelos de avaliação, a depreciação acumulada entra como um elemento que gera economia fiscal, ainda que o próprio saldo de depreciação não seja um recurso disponível. Confundir esse aspecto leva a projeções de fluxo de caixa incorretas. Em resumo, a depreciação acumulada não é ativo circulante e tampouco é classificada como ativo não circulante de forma isolada. Ela integra o imobilizado como conta retificadora dentro do ativo não circulante, e sua correta apresentação depende de cadastro adequado, cálculo periódico e tratamento adequado nos eventos de baixa, reavaliação ou impairment. Se esses pontos forem seguidos, o balanço reflete fielmente a situação patrimonial e os indicadores derivados ficam confiáveis para tomada de decisão.
Galeria
-
Ativo Circulante E Nao Circulante - RETOEDU -

Curso de Excel Função BD Depreciação acumulada de um ativo ... -
Ativo Circulante Liquido – Ativo circulante e não circulante: saiba o ... -

Ativo Circulante E Não Circulante: Saiba O Que São E As Diferenças – LUDQJ
