Despacho Aduaneiro O Que É
Como funciona o despacho aduaneiro na prática
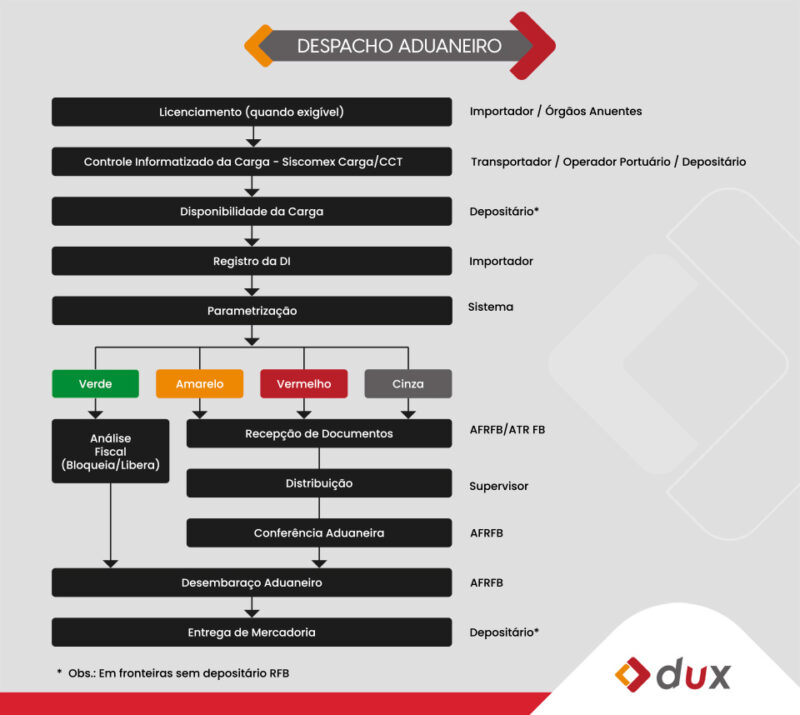
O despacho aduaneiro é o conjunto de procedimentos que uma mercadoria precisa passar para entrar ou sair do território nacional pela Receita Federal. Nada mais, nada menos. Você declara, paga os impostos, a fiscalização analisa e pronto, a carga pode seguir. A simplicidade da descrição engana muita gente. Na prática, é um processo cheio de variáveis que podem travar tudo se você não souber o que está fazendo. A definição técnica envolve o Decreto 6.759/2009 e a Lei 13.445/2017, mas o que importa mesmo é saber que existem dois tipos principais: o importação e a exportação. O importação é o mais problemático porque envolve taxas, alíquotas, classificações fiscais e uma série de órgãos fiscalizadores que nada têm a ver uns com os outros. SECEX, ANVISA, INMETRO, IBAMA, exército, polícia federal. Cada um tem sua própria regra. O exportação é mais tranquilo porque o governo basicamente quer saber se você está levando algo que não deveria levar e cobrar os impostos devidos na saída. O processo começa com a emissão do DI, o Documento de Importação. Esse documento é gerado no sistema Siscomex e carrega todas as informações da mercadoria: valor, origem, classificação fiscal (NCM), modalidade de importação, fornecedor, transporte. Tudo certinho. Um erro nessa fase já pode significar dias de espera ou até a rejeição do documento.
Depois do DI apresentado, vem a fase de análise. O sistema gera três opções: normal, verificada ou auditada. A maioria esmagadora cai em normal, que é basicamente uma conferência documental rápida. Verificada significa que algum analista vai olhar seus documentos com mais calma. Auditada é a peor delas, porque envolve conferência física da mercadoria e a carga fica retida até o final da inspeção. Isso pode levar de 3 a 15 dias úteis dependendo do porto ou aeroporto.
O erro que me custou uma semana e como evitar
Uma vez, trabalhando com importação de componentes eletrônicos da China, o DI foi aceito em normal. Parece bom, né. Mas na hora de efetivar o pagamento dos impostos, o sistema acusou inconsistência na NCM. A classificação que eu tinha colocado estava tecnicamente correta para aquela peça, mas a Receita interpretou de forma diferente. O problema é que não dá pra recorrer disso num primeiro momento. Você precisa primeiro regularizar a situação, o que significa preencher um documento chamado DARF de diferença e pagar o adicional, ou pedir a desclassificação em outra NCM. A solução foi entrar em contato com o cliente da Receita Federal local do porto de Santos, que tem um setor chamado CORECAP. Eles conseguiram fazer uma homologação de NCM em tempo real, enviando o laudo técnico do fabricante com fotos detalhadas do produto e a descrição em inglês. Levei dois dias úteis e cerca de R$ 350 em custos de homologação. Sem esse laudo, a carga ficava retida por semanas. A lição que ficou é: nunca confie numa classificação NCM sem validar com um especialista antes de enviar o DI. O custo de validação preventiva é sempre menor que o custo de correção reativa.

Procedimento passo a passo
O primeiro passo é ter o Registro de Importador ativo no Siscomex. Sem isso, você não consegue nem acessar o sistema. O registro é feito pelo portal da Receita e leva de 5 a 10 dias úteis para ser aprovado, desde que toda a documentação esteja em ordem. Precisa de contrato social atualizado, comprovante de inscrição no CNPJ, certidão negativa de débitos federais e alguns outros documentos que variam conforme o tipo de pessoa jurídica. Depois disso, você contrata um despachante aduaneiro. Sim, é obrigatório por lei. Não dá para importar como pessoa física sem um despachante credenciado. A escolha do despachante faz diferença enorme na velocidade do processo. Alguns têm relacionamento melhor com os analistas de certos portos e conseguem resolver inconsistências mais rápido. Outros simplesmente perdem prazos ou esquecem de verificar detalhes importantes antes de enviar o DI. O despachante vai solicitar a cotação de câmbio no Banco Central. Esse passo é importante porque o valor da importação é convertido em reais usando a cotação do dia do pagamento do imposto. Se o dólar subir entre a contratação do fornecedor e o pagamento, seu custo final aumenta sem aviso prévio. Isso acontece com frequência em importações de longo prazo com fornecedores asiáticos.
Em seguida, o DI é emitido. Todas as informações vêm da nota fiscal, do contrato, da lista de packing, do conhecimento de embarque e do certificado de origem. O despachante cruza esses dados e gera o documento no Siscomex. Após a apresentação, o sistema analisa automaticamente e define o tipo de conferência. Nesse momento, você também gera as guias de impostos: II (imposto de importação), IPI, PIS/COFINS-Importação e ICMS. O ICMS varia de estado para estado, então o valor pode mudar dependendo de onde sua empresa está registrada. O pagamento dos impostos deve ser feito em até 30 dias úteis após a apresentação do DI. Se não pagar dentro desse prazo, incide multa de 0,33% ao dia, limitada a 22,5%. Isso é caro. Multiplicado por 30 dias, chega a quase 10% de juros sobre o valor do imposto. Vale a pena negociar parcelamento se o fluxo de caixa não permitir o pagamento à vista. Após o pagamento, a autoridade aduaneira profere a decisão final. Se a importação foi em normal, geralmente é apenas uma validação automática. Se foi em verificada ou auditada, o analista pode solicitar documentos complementares. Aqui é onde a maioria dos problemas acontece. O analista pede um documento que você não tinha previsto, ou questiona um valor que parece pequeno mas que dispara uma recalculação de impostos.
Erros comuns que ninguém conta
A classificação NCM errada é o erro mais frequente e o mais perigoso. A multa por subclassificação pode chegar a 100% do valor do imposto sonegado. E não é só a multa. A mercadoria pode ser apreendida e você ainda responde administrativamente. A NCM tem 8 dígitos e cada dígito altera a alíquota do II, a incidência de IPI e até a necessidade de licenças de órgãos anuentes. Um componente eletrônico pode ser classificado como parte de máquina (alíquota zero em alguns casos) ou como aparelho elétrico (alíquota de 14%). A diferença é gritante. Outro erro comum é não verificar a incidência de antidumping. Alguns produtos chineses têm taxas antidumping específicas que podem dobrar o custo da importação. O produto em si pode estar com NCM correta, mas se for da China e tiver medida antidumping vigente, o imposto extra é automático. A Receita não avisa. Você descobre na hora de pagar o DARF. O segredo para evitar surpresas é consultar a tabela de incidencia tributaria antes de fechar qualquer compra com fornecedor internacional. Existe um sistema gratuito chamado Sistema de Consulta de Incidência Tributária da carga fiscal da Receita Federal. Ele mostra todas as medidas comerciais vigentes para cada NCM. Leva dois minutos e pode economizar milhares de reais.

Alternativas e limitações
O regime simplificado de importação (Remcom) existe para pequenas quantias, até 3 mil dólares por operação. É mais rápido e tem tributação simplificada. Mas o problema é que muitas mercadorias que cabem no valor não entram nas regras de Remcom porque precisam de licença de Órgãos Anuentes. Uma máquina que custa 2 mil dólares pode exigir homologação do INMETRO e simplesmente não conseguir desembaraçar via Remcom. Nesses casos, o regime normal é inevitável. O Drawback também é uma opção interessante se você importa para produçao e depois exporta o produto final. Os impostos de importação ficam suspensos ou são restituídos. Mas o funcionamento do Drawback exige uma contabilidade separada para cada operação e auditoria constante. Para empresas pequenas, o custo administrativo costuma superar o benefício fiscal. A reforma aduaneira que está em tramitação no Congresso pode mudar bastante esse cenário nos próximos anos. A proposta inclui a criação do Despacho Aduaneiro Eletrônico simplificado, que visa reduzir a burocracia para importações de baixo valor. Nada disso ainda está vigente. Até lá, o processo continua sendo o mesmo que existe desde 2009.
O download das guias de impostos é feito diretamente pelo Siscomex, na opção "Emissão de Guias". O sistema gera os códigos de barras e os valores calculados automaticamente com base nas informações do DI. Não existe aplicativo de terceiro confiável para isso. Qualquer serviço que prometa gerar guias fora do Siscomex é ilegal e pode acarretar responsabilidade penal. Documentos necessários básicos: nota fiscal comercial, packing list, knowledge of embarque, invoice, certificado de origem, documento de identidade ou contrato social do importador, CNPJ, e quando aplicável, licenças de Órgãos Anuentes. Tudo em língua portuguesa ou com tradução juramentada. Notas fiscais em chinês sem tradução são rejeitadas na hora. O tempo médio de desembaraço em operação normal é de 2 a 5 dias úteis a partir da apresentação do DI. Em operações auditadas, esse prazo sobe para 10 a 30 dias. Portos como Santos e Paranaguá têm filas maiores e prazos mais longos que airports como Guarulhos e Congonhas para cargas menores. Se o prazo for crítico, considere usar um terminal de carga em um porto menor, mesmo que o frete seja um pouco mais caro.
Manter-se atualizado sobre mudanças tarifárias e regulatórias é essencial. O site da Receita Federal publica diários oficiais com novas resoluções praticamente toda semana. Uma mudança de alíquota de II pode transformar uma importação que era viável em algo que não é mais compensador. Revisar a carga fiscal antes de cada nova compra é o que separa importadores que operam no lucro dos que sempre se surpreendem com o custo final.
Galeria
-
Entenda o que é o Despacho Aduaneiro - SEA -
O que é despacho aduaneiro e como funciona
