Destinatário É Quem Envia Ou Quem Recebe
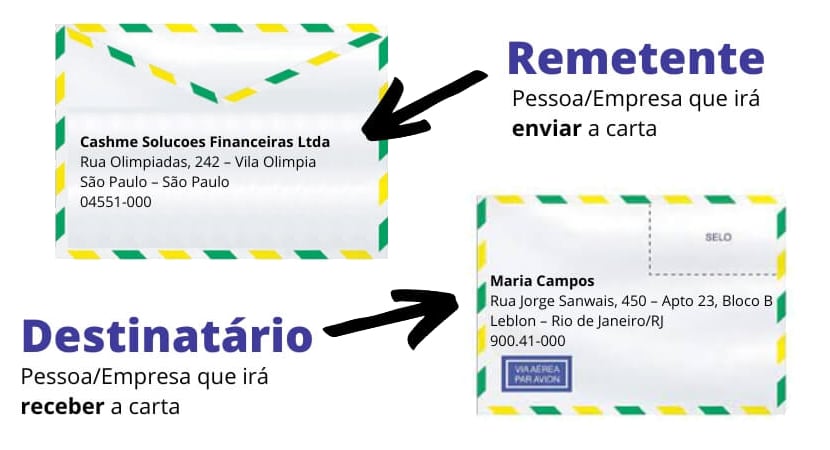
Entendendo o fluxo do PIX: remetente versus beneficiário
A primeira coisa que todo mundo confunde na hora de fazer uma transferência PIX é saber exatamente quem está enviando e quem está recebendo. Não é porque o sistema é complicado — é porque a nomenclatura muda dependendo de onde você olha. No app do banco, você vê um campo chamado "destinatário". Noutro lugar, aparece "beneficiário". Para mim, isso sempre foi o mesmo cara: a pessoa que recebe o dinheiro. O problema é que o mercado financeiro brasileiro usa esses termos de formas diferentes conforme o contexto. E quando você tá tentando resolver uma reclamação ou entender por que uma transação travou, essa confusão linguística vira um obstáculo real.
Destinatário é quem envia ou quem recebe
Destinatário é quem recebe. Sempre foi. No PIX, você é o remetente — a conta de onde o dinheiro sai. O destinatário é a conta de destino, aquela que vai receber o valor. Essa é a definição padrão do Banco Central. Se você tá preenchendo uma transferência manual e erra esse campo, o dinheiro vai para o lugar errado, ponto final. Eu já vi bastante gente confundindo isso porque alguns apps de pagamento mostram a relação de forma invertida na interface. O Mercado Pago, por exemplo, em certas versões do app chama o vendedor de "destinatário" quando se trata de cobrança, o que é tecnicamente correto dentro do contexto daquela plataforma, mas gera confusão porque no banco tradicional destinatário é outra coisa. Aqui vai uma situação real que eu enfrentei há uns dois anos. Estava configurando um sistema de recebimento via PIX para uma loja online. O desenvolvedor do lado deles entendeu "destinatário" como a própria loja emissor da cobrança, e não a conta bancária de destino. O resultado foi que todas as Transmissões de Pagamento (PTX) iam para uma conta de teste que nem estava mais ativa. Levou três dias inteiros pra gente perceber que o erro era conceitual, não técnico. A solução foi simplesmente alinhar a nomenclatura nos dois lados: remetente = quem paga, destinatário = quem recebe a transação.
Isso que acontece bastante: o desenvolvedor entende um jeito, o cliente entende outro, e o dinheiro fica preso no limbo enquanto todo mundo tenta decifrar logs de erro. Outro detalhe que pouca gente lembra é que no PIX os papéis podem se inverter dependendo da operação. Quando você recebe um PIX de alguém, do ponto de vista do sistema, essa pessoa é o pagador e você é o beneficiário. Mas na prática do dia a dia, você continua sendo o destinatário na maioria das interfaces. A linguagem técnica do Banco Central diferencia pagador de beneficiário, mas o público em geral fala "quem envia" e "quem recebe", e essas duas formas se sobrepõem de maneira nem sempre clara. Tem também a questão dos chaveiros. Se você cadastra um PIX key como destinatário, o sistema faz uma validação automática do nome do titular. Isso é bom porque evita transferências para conta errada. Mas já vi esse mecanismo falhar em situações específicas: quando o nome do titular está grafado de forma diferente no cadastro do PIX key versus o nome registrado na conta bancária principal. O sistema aceita, a transferência é concluída, mas depois o titular da conta tenta estornar alegando que o nome não conferia. O Banco Central não é obrigado a dar razão a ninguém nesses casos, e a solução costuma ser entre as partes, não via disputa técnica.

Se você trabalha com recebimentos em volume, recomendo fortemente usar a API do PIX com o campo de descrição preenchido corretamente. Sem isso, você perde tempo prezando cada transação manualmente. Eu configurei um script simples que gera QR Codes estáticos com IDs de referência únicos, e isso reduziu o tempo de conciliação de cerca de 40 minutos por dia para quase nada. O único porém é que QR Codes estáticos têm um limite de risco: se alguém capturar a imagem e espalhar, qualquer um pode pagar naquela conta. Para valores altos, o ideal é gerar QR Codes dinâmicos via API, que vinculam o valor exato à transação. Um erro comum que eu vejo sempre é as pessoas tentarem usar a mesma chave PIX como remetente e destinatário ao mesmo tempo. Isso tecnicamente é possível — transferir da sua conta para a sua própria conta — mas a maioria dos bancos cobra IOF ou taxa administrativa nessa operação, e o rendimento pode não compensar o custo. Se o objetivo é apenas movimentar dinheiro entre contas próprias, um TED ou DOC entre suas próprias contas no mesmo banco é mais barato e às vezes instantâneo. A regra prática que vale pra qualquer situação: antes de confirmar qualquer transferência, leia o campo "destinatário" ou "beneficiário" com atenção. Se o nome não bater com o esperado, cancele e recomece. Leva dez segundos e evita horas de dor de cabeça depois. O sistema do PIX é rápido, mas não é infalível, e a responsabilidade por erro de destinatário é do remetente na maioria esmagadora dos casos, segundo as normas do Banco Central.
Para consultar a sua posição ou verificar se uma transferência foi concluída, acesse o extrato no app do seu banco ou a área de "meus PIX" no portal do Banco Central. Lá você consegue rastrear o status de cada transação com os dados completos de pagador e beneficiário.
Galeria
-
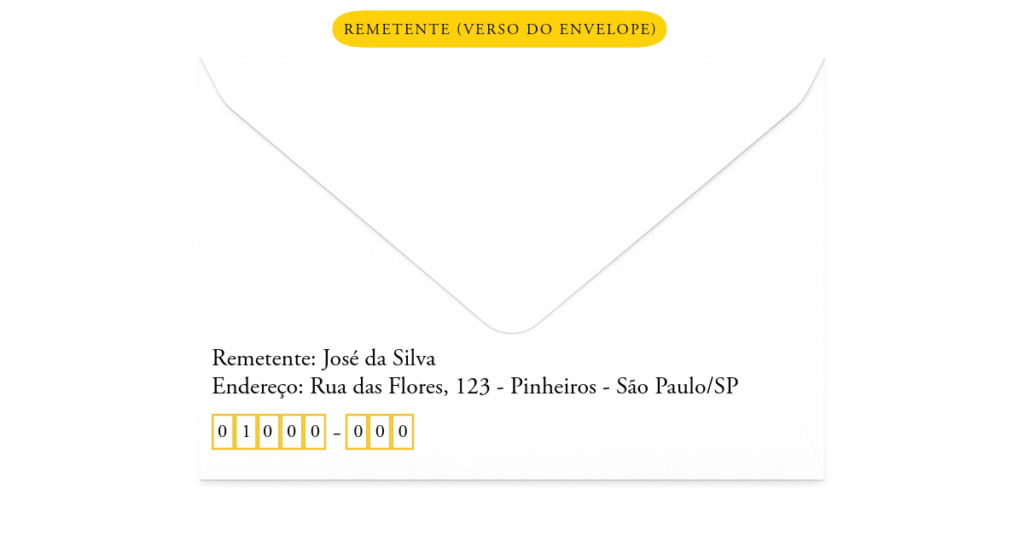
Remetente e destinatário: quem é e onde colocar -
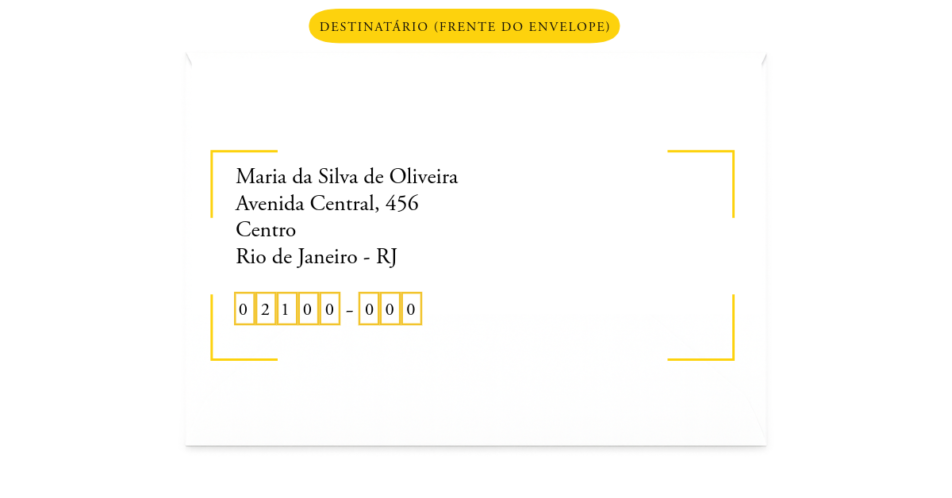
Remetente e destinatário: quem é e onde colocar -

Remetente e destinatário: onde colocar no envelope ou caixa -

Remetente e Destinatário: o que é e quem é no envelope - Significados
